Ảnh hưởng của xung đột tài chính đến hôn nhân
Mục lục
- Vì sao mâu thuẫn tài chính dễ trở thành xung đột hôn nhân?
- Căng thẳng tài chính làm thay đổi cách vợ chồng giao tiếp và nhìn nhận nhau
- Niềm tin bị bào mòn khi bất đồng chuyển thành che giấu và nghi ngờ
- Xung đột tài chính tác động đến sự hài lòng và độ ổn định của hôn nhân
- Không phải mọi bất đồng về tiền đều gây hại như nhau
- Ý nghĩa thực tiễn: vấn đề cần xử lý không chỉ là tiền mà là cách hai người phối hợp
Xung đột tài chính có thể làm suy giảm giao tiếp, cảm giác công bằng, niềm tin và sự hài lòng hôn nhân; mức độ tổn hại phụ thuộc nhiều vào nội dung và cách hai người xử lý bất đồng.
Để hiểu đúng vấn đề, cần phân biệt căng thẳng tài chính với xung đột tài chính. Căng thẳng tài chính có thể xuất phát từ thiếu tiền, thu nhập bất ổn, nợ hoặc áp lực chi tiêu. Xung đột tài chính xuất hiện khi áp lực hoặc khác biệt đó trở thành bất đồng giữa hai người về cách sử dụng, phân bổ hay quản lý nguồn lực. Một mức độ khác là financial infidelity – sự không trung thực tài chính, khi một người thực hiện hành vi tài chính mà họ dự đoán bạn đời sẽ phản đối rồi cố ý che giấu hành vi đó. Nghiên cứu về financial infidelity nhấn mạnh rằng yếu tố cốt lõi không phải số tiền lớn hay nhỏ mà là sự kết hợp giữa hành vi có khả năng bị phản đối và việc cố tình không tiết lộ.
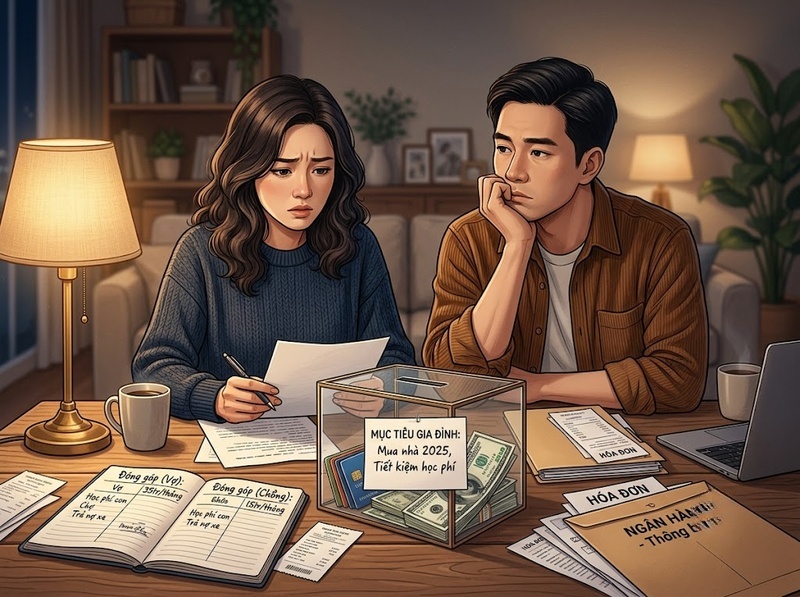
Vì vậy, ảnh hưởng của xung đột tài chính đến hôn nhân không thể chỉ được giải thích bằng câu hỏi “gia đình có bao nhiêu tiền”. Điều quan trọng hơn là tiền được hai người diễn giải như thế nào: ai đang có trách nhiệm, điều gì được xem là công bằng, mục tiêu nào cần ưu tiên và liệu mỗi người có còn tin rằng người kia đang hành động vì lợi ích chung hay không.
Vì sao mâu thuẫn tài chính dễ trở thành xung đột hôn nhân?
Tiền có tính liên đới rất cao trong đời sống vợ chồng. Một quyết định chi tiêu, vay nợ, tiết kiệm hay hỗ trợ người thân của một người có thể trực tiếp thay đổi khả năng thực hiện mục tiêu chung của cả hai. Vì thế, tranh luận về một khoản tiền thường nhanh chóng trở thành tranh luận về những vấn đề rộng hơn: trách nhiệm, sự công bằng, quyền quyết định, mức độ đáng tin cậy và ưu tiên của gia đình.
Nghiên cứu của Papp, Cummings và Goeke-Morey theo dõi nhật ký của 100 cặp vợ chồng với 748 lần xung đột cho thấy tiền không phải chủ đề được nhắc đến thường xuyên nhất. Tuy nhiên, so với các xung đột không liên quan đến tiền, xung đột tài chính được đánh giá là có tính lan rộng hơn, có vấn đề hơn, dễ tái diễn hơn và thường vẫn chưa được giải quyết dù các cặp đôi cố gắng tìm giải pháp nhiều hơn.
Điểm này giúp giải thích vì sao tần suất cãi nhau chưa phải thước đo quan trọng nhất. Một cặp vợ chồng có thể thỉnh thoảng bất đồng về việc mua một món đồ nhưng giải quyết được nhanh chóng. Ngược lại, một cuộc tranh luận lặp đi lặp lại về việc “ai đang đóng góp đủ”, “ai tiêu tiền thiếu trách nhiệm” hoặc “ai có quyền quyết định” có thể liên tục kích hoạt cảm giác bất công và phòng vệ.
Nghiên cứu năm 2023 về nội dung các cuộc xung đột tài chính cũng nhận diện hai trục nổi bật là mối quan tâm về sự công bằng và mối quan tâm về trách nhiệm. Điều đó cho thấy ở nhiều trường hợp, vấn đề quan hệ nằm phía sau con số: hai người không chỉ tranh luận “chi bao nhiêu” mà đang đánh giá cách người kia thực hiện vai trò của mình trong mối quan hệ.
Căng thẳng tài chính làm thay đổi cách vợ chồng giao tiếp và nhìn nhận nhau
Áp lực tài chính không chỉ tạo thêm một chủ đề để tranh luận. Nó còn có thể thay đổi trạng thái tâm lý mà hai người mang vào cuộc trò chuyện.
Trong một nghiên cứu năm 2024 với 194 người đang có quan hệ tình cảm, mức lo lắng tài chính cao hơn có tương quan với mức hài lòng quan hệ thấp hơn và với việc nhìn nhận bạn đời là ít hỗ trợ hơn trong một cuộc bất đồng gần đây. Khi phân tích dữ liệu theo mô hình cặp đôi, người lo lắng nhiều hơn về tài chính cũng có xu hướng đánh giá hành vi của người kia là kém tôn trọng, kém thấu hiểu và kém hỗ trợ hơn. Các tác giả đồng thời lưu ý rằng nghiên cứu không thể xác định những đánh giá này phản ánh hành vi thực tế của bạn đời hay một phần thiên lệch trong nhận thức do lo lắng.
Đây là một cơ chế quan trọng. Khi tiền bạc tạo cảm giác đe dọa đến sự an toàn hoặc tương lai, một câu hỏi bình thường như “tháng này mình đã tiêu bao nhiêu?” có thể được nghe như một lời buộc tội. Người bị chất vấn có thể phòng vệ; người đang lo lắng lại diễn giải sự phòng vệ như dấu hiệu thiếu trách nhiệm. Vấn đề tài chính ban đầu vì thế có khả năng chuyển thành một vòng lặp quan hệ: lo lắng → diễn giải tiêu cực → giao tiếp căng thẳng → xung đột khó giải quyết → lo lắng tiếp tục tăng. Đây là cách diễn giải cơ chế phù hợp với các kết quả về lo lắng tài chính và nhận thức hành vi hỗ trợ, chứ không có nghĩa mọi cặp đôi đều trải qua đúng chuỗi này.
Nghiên cứu trên 373 cặp vợ chồng Mỹ cũng ghi nhận căng thẳng tài chính của một người có liên hệ tiêu cực với chất lượng hôn nhân của cả chính họ và bạn đời. Giao tiếp tích cực làm giảm mức độ liên hệ bất lợi này đối với chất lượng hôn nhân do người chồng báo cáo, nhưng hiệu ứng bảo vệ tương tự không xuất hiện ở mọi phân tích dành cho người vợ. Điều này cho thấy giao tiếp có thể là một yếu tố bảo vệ, song không phải “thuốc giải” có tác dụng giống nhau trong mọi mối quan hệ.
Niềm tin bị bào mòn khi bất đồng chuyển thành che giấu và nghi ngờ
Xung đột tài chính ảnh hưởng đến niềm tin mạnh nhất khi hai người không còn chỉ bất đồng mà bắt đầu đặt câu hỏi về sự trung thực và thiện chí của nhau.
Một người có thể nghĩ: “Nếu anh ấy giấu khoản này, còn điều gì khác tôi chưa biết?” Người kia lại có thể nghĩ: “Nếu tôi nói thật, chắc chắn cô ấy sẽ phản đối, vậy tốt hơn hết là không nói.” Khi logic đó lặp lại, một vấn đề quản lý tiền có thể biến thành vấn đề về mức độ an toàn của mối quan hệ.
Nghiên cứu của Garbinsky và cộng sự định nghĩa financial infidelity là thực hiện hành vi tài chính mà một người dự đoán bạn đời sẽ phản đối và chủ động không tiết lộ hành vi đó. Trong phân tích theo thời gian của nghiên cứu này, mức độ “hòa hợp tài chính” thấp hơn ở thời điểm đầu dự đoán xu hướng financial infidelity cao hơn ở thời điểm sau với hệ số chuẩn hóa β = −0,22; chiều dự đoán ngược lại không được hỗ trợ trong phân tích đó. Nói cách khác, bằng chứng phù hợp hơn với khả năng bất hòa tài chính có thể tạo môi trường thuận lợi cho hành vi che giấu, chứ nghiên cứu này không chứng minh rằng xu hướng che giấu chắc chắn sẽ làm mức hòa hợp tài chính giảm về sau.
Ranh giới này rất quan trọng. Có tài khoản cá nhân, mua một món đồ mà không báo trước hoặc giữ một phần đời sống tài chính riêng không tự động đồng nghĩa với phản bội tài chính. Theo định nghĩa nghiên cứu, yếu tố quyết định là người đó dự đoán hành vi sẽ bị phản đối và cố tình che giấu nó. Một cặp vợ chồng hoàn toàn có thể thống nhất rằng mỗi người có một khoản chi tiêu riêng; khi quy tắc đó minh bạch và được cả hai chấp nhận, tính riêng tư không nhất thiết đồng nghĩa với thiếu niềm tin.
Niềm tin vì thế không chỉ phụ thuộc vào việc hai người có cùng quan điểm về tiền hay không. Nó còn phụ thuộc vào việc mỗi người có thể dự đoán hợp lý hành vi của người kia, có được cung cấp thông tin cần thiết và có tin rằng các quyết định ảnh hưởng đến lợi ích chung sẽ không bị thực hiện bí mật hay không.
Xung đột tài chính tác động đến sự hài lòng và độ ổn định của hôn nhân
Khi xung đột tiền bạc trở nên thường xuyên, khó giải quyết và gắn với cách hai người đối xử với nhau, tác động có thể vượt khỏi từng cuộc cãi vã riêng lẻ.
Một nghiên cứu dài hạn của Dew, Britt và Huston sử dụng dữ liệu từ 4.574 cặp vợ chồng cho thấy bất đồng tài chính do cả vợ và chồng báo cáo là loại bất đồng có khả năng dự đoán ly hôn mạnh nhất trong các loại bất đồng được nghiên cứu. Đáng chú ý, khi bất đồng tài chính được đưa vào mô hình, mức độ thịnh vượng tài chính không còn liên hệ với nguy cơ ly hôn; mối liên hệ giữa bất đồng tài chính và ly hôn được giải thích thông qua cách xử lý xung đột và mức hài lòng hôn nhân.
Kết quả này không có nghĩa “cãi nhau về tiền sẽ dẫn đến ly hôn”. Nó cho thấy vấn đề đáng chú ý nằm ở quá trình quan hệ đi kèm với xung đột tài chính. Nếu mỗi lần nói về tiền lại dẫn đến chỉ trích, phòng vệ, thù địch hoặc cảm giác không được tôn trọng, sự hài lòng với hôn nhân có thể suy giảm dần; khi mô hình đó kéo dài, mức độ ổn định của mối quan hệ cũng trở nên mong manh hơn.
Các nghiên cứu theo thời gian ở những nhóm cụ thể cũng cho kết quả tương tự về hướng liên hệ. Chẳng hạn, nghiên cứu trên 280 cặp vợ chồng người Mỹ gốc Phi mới cưới cho thấy áp lực tài chính trong những năm đầu hôn nhân có liên quan đến mức lo ngại về sự bất ổn hôn nhân cao hơn ở cả vợ và chồng; mức áp lực tài chính cao hơn cũng gắn với sự suy giảm mạnh hơn trong đánh giá của người vợ về sự ấm áp từ bạn đời.
Tuy vậy, những nghiên cứu này chủ yếu cho thấy mối liên hệ và quá trình dự báo, không thiết lập một quy luật nhân quả đơn giản. Chất lượng quan hệ ban đầu, sức khỏe tâm lý, hoàn cảnh kinh tế, văn hóa và nhiều đặc điểm khác cũng có thể tác động đồng thời. Vì vậy, xung đột tài chính nên được xem là một yếu tố rủi ro quan trọng và một tín hiệu của quá trình quan hệ, không phải bản án cho hôn nhân.
Không phải mọi bất đồng về tiền đều gây hại như nhau
Một hiểu nhầm phổ biến là hôn nhân tốt phải “không cãi nhau về tiền”. Bằng chứng cho thấy điều đáng quan tâm hơn là hai người đang cãi về điều gì và bất đồng diễn ra theo cách nào.
Trong nghiên cứu năm 2023 với một mẫu gồm 481 người đã kết hôn, những người nhớ lại xung đột liên quan đến mức đóng góp tương đối — một vấn đề gắn với cảm giác công bằng — báo cáo mức hài lòng cặp đôi thấp hơn. Các bất đồng xoay quanh việc cho rằng bạn đời thiếu trách nhiệm cũng gắn với việc cảm nhận người kia kém đáp ứng hơn trong tương tác. Ngược lại, những người kể về bất đồng liên quan đến các khoản chi tiêu thường ngày lại báo cáo mức đáp ứng và mức hài lòng cao hơn.
Không nên diễn giải kết quả cuối thành “cãi nhau về chi tiêu nhỏ làm hôn nhân tốt hơn”. Đây là dữ liệu liên hệ. Một cách giải thích hợp lý là những cặp đôi vốn có quan hệ tốt có thể cảm thấy đủ an toàn để trao đổi và bất đồng về các quyết định nhỏ mà không biến chúng thành đánh giá phẩm chất của nhau. Chính các tác giả cũng cho rằng việc thảo luận những quyết định tài chính nhỏ có thể là dấu hiệu của thực hành giao tiếp hữu ích, nhưng nghiên cứu không chứng minh quan hệ nhân quả này.
Nhìn tổng thể, rủi ro có xu hướng đáng chú ý hơn khi xung đột mang một hoặc nhiều đặc điểm: lặp đi lặp lại nhưng không được giải quyết, chứa cảm giác bất công, chuyển thành phán xét người kia “vô trách nhiệm”, đi kèm căng thẳng tài chính cao hoặc tạo động cơ che giấu thông tin. Ngược lại, bất đồng có thể ít phá hoại hơn khi hai người vẫn duy trì được sự đáp ứng, minh bạch và khả năng xử lý vấn đề như một nhiệm vụ chung.
Ý nghĩa thực tiễn: vấn đề cần xử lý không chỉ là tiền mà là cách hai người phối hợp
Khi mâu thuẫn tài chính bắt đầu ảnh hưởng đến hôn nhân, chỉ sửa bảng ngân sách chưa chắc giải quyết được toàn bộ vấn đề. Hai lớp cần được phân biệt: vấn đề tài chính thực tế và quá trình quan hệ xung quanh vấn đề đó.
Ở lớp tài chính, hai người cần biết điều gì đang thực sự xảy ra: nguồn lực hiện có, nghĩa vụ chung, các quyết định cần đưa ra và giới hạn nào đang gây áp lực. Ở lớp quan hệ, câu hỏi lại khác: mỗi người có cảm thấy mình được lắng nghe không, quy tắc có công bằng không, trách nhiệm có rõ ràng không và thông tin quan trọng có được chia sẻ trung thực không.
Điều này dẫn đến một số nguyên tắc thực tiễn:
· Tách con số khỏi phán xét phẩm chất: “Khoản chi này vượt mức chúng ta đã thống nhất” khác với “Anh luôn vô trách nhiệm”
· Làm rõ tiêu chuẩn công bằng: Công bằng không nhất thiết là mỗi người đóng góp cùng một số tiền; quan trọng là hai người có cùng hiểu biết về cách phân chia trách nhiệm
· Thống nhất ranh giới minh bạch: Xác định loại quyết định nào có thể tự thực hiện và loại nào cần trao đổi trước giúp giảm vùng mơ hồ dễ dẫn đến nghi ngờ
· Xử lý các bất đồng nhỏ trước khi chúng tích tụ: Trao đổi thường xuyên có thể giúp cuộc nói chuyện về tiền trở thành hoạt động phối hợp thay vì chỉ xuất hiện khi đã có khủng hoảng
Các nghiên cứu về giao tiếp và duy trì quan hệ cho thấy những hành vi duy trì mối quan hệ có thể làm giảm mức độ tổn hại liên quan đến áp lực kinh tế ở một số nhóm. Một nghiên cứu năm 2026 trên 82 cặp đôi sống chung cũng ghi nhận định hướng quan tâm đến lợi ích chung và các hành vi duy trì quan hệ cao hơn có liên hệ với xung đột tài chính và “gánh nặng quan hệ” thấp hơn. Do mẫu nghiên cứu còn nhỏ và giới hạn ở các cặp dị tính sống chung, kết quả này nên được xem là bằng chứng bổ sung chứ chưa phải quy luật áp dụng cho mọi hôn nhân.
Ý nghĩa quan trọng nhất là bất đồng về tiền không nhất thiết phá hủy hôn nhân; mô hình tương tác được xây dựng xung quanh bất đồng mới là yếu tố cần theo dõi. Hai người vẫn có thể khác nhau về chi tiêu, tiết kiệm hay mức chấp nhận rủi ro mà duy trì được niềm tin nếu sự khác biệt được xử lý minh bạch, có nguyên tắc và không biến thành cuộc đấu về phẩm chất, quyền lực hoặc sự trung thành.
Xung đột tài chính có thể ảnh hưởng đến hôn nhân theo một chuỗi rộng hơn nhiều so với thiệt hại tiền bạc: áp lực tài chính làm tăng lo lắng; lo lắng có thể làm giao tiếp và cách nhìn nhận bạn đời trở nên tiêu cực hơn; xung đột kéo dài có thể kích hoạt cảm giác bất công, nghi ngờ hoặc hành vi che giấu; những quá trình đó liên hệ với sự suy giảm hài lòng và độ ổn định của hôn nhân. Tuy nhiên, bằng chứng cũng cho thấy không phải mọi bất đồng đều có mức rủi ro như nhau. Điều phân biệt một cuộc trao đổi bình thường với một vòng xoáy gây tổn hại thường nằm ở sự công bằng được cảm nhận, trách nhiệm, tính minh bạch, khả năng giải quyết bất đồng và cách hai người duy trì niềm tin khi phải đưa ra những quyết định khó khăn về tiền bạc.

GỬI Ý KIẾN BÌNH LUẬN
