Cách hạn chế quyết định tài chính theo cảm xúc
Mục lục
- Nhận biết lúc cảm xúc đang thay thế tiêu chí tài chính
- Hiểu vì sao cảm xúc có thể làm lệch đánh giá rủi ro
- Tạo khoảng cách giữa cảm xúc và thời điểm hành động
- Viết quy tắc quyết định trước khi biết kết quả
- Dùng hệ thống tự động để giảm số lần phải đấu tranh với cảm xúc
- Kiểm tra quyết định bằng dữ liệu, phản biện và giới hạn rủi ro
- Đừng cố loại bỏ cảm xúc hoàn toàn
Cảm xúc không cần bị loại bỏ khỏi quyết định tài chính, nhưng cần được tách khỏi thời điểm hành động. Bài viết giúp nhận biết khi sợ hãi, hưng phấn, tiếc nuối hay áp lực đám đông đang làm lệch đánh giá, đồng thời xây dựng quy trình để quyết định dựa nhiều hơn vào mục tiêu, tiêu chí và giới hạn đã xác định trước.
Một quyết định tài chính chịu ảnh hưởng của cảm xúc không nhất thiết là quyết định sai. Vấn đề xuất hiện khi trạng thái cảm xúc nhất thời thay đổi cách chúng ta đánh giá rủi ro, lợi ích hoặc mức độ cấp bách đến mức tiêu chí ban đầu bị bỏ qua.
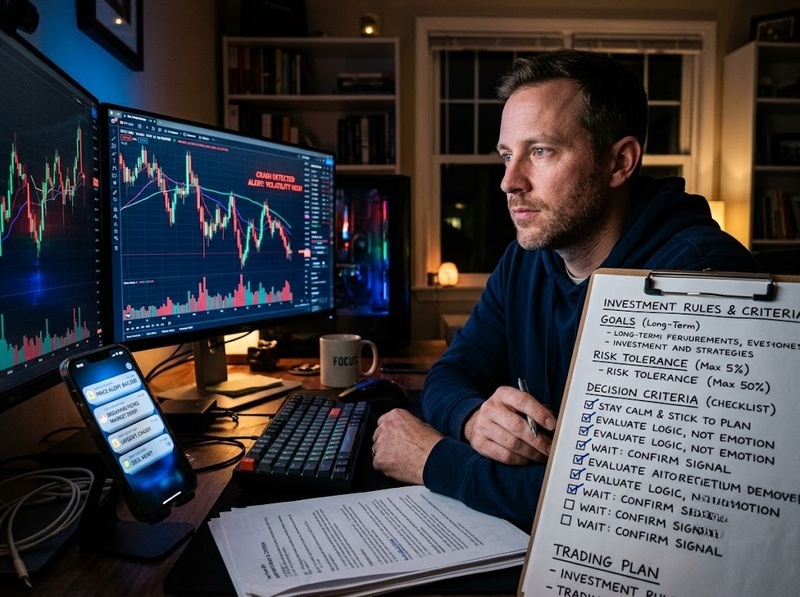
Nghiên cứu về cảm xúc và ra quyết định cho thấy cảm xúc có thể tác động đến lựa chọn theo những cách có hệ thống, đôi khi hữu ích nhưng cũng có thể gây sai lệch. Trong tài chính hành vi, các mẫu như quá tự tin, chạy theo đám đông, bán tài sản đang tăng nhưng giữ tài sản đang giảm quá lâu, giao dịch quá thường xuyên hoặc phản ứng hoảng loạn đã được ghi nhận như những hành vi có thể làm suy yếu kết quả đầu tư.
Vì vậy, cách kiểm soát hiệu quả không phải là cố trở thành một người “không có cảm xúc”. Mục tiêu thực tế hơn là thiết kế quy trình khiến cảm xúc khó chuyển trực tiếp thành hành động tài chính.
Nhận biết lúc cảm xúc đang thay thế tiêu chí tài chính
Dấu hiệu quan trọng nhất không phải việc bạn đang vui, buồn hay lo lắng, mà là cách lập luận của bạn thay đổi khi cảm xúc tăng lên.
Một quyết định có nguy cơ bị cảm xúc chi phối khi xuất hiện những biểu hiện như:
· Muốn hành động ngay dù trước đó không có kế hoạch
· Cảm thấy “không thể bỏ lỡ” một cơ hội
· Muốn bán chỉ để chấm dứt cảm giác khó chịu khi nhìn thấy khoản lỗ
· Muốn mua thêm chủ yếu vì giá vừa tăng mạnh hoặc nhiều người đang nói về nó
· Tìm thông tin chỉ để xác nhận điều mình đã muốn làm
· Thay đổi giới hạn rủi ro sau khi kết quả bắt đầu bất lợi
· Tăng mức tiền cam kết sau một chuỗi quyết định thành công vì cảm thấy mình đang “đọc đúng thị trường”
Những hiện tượng này không hoàn toàn giống nhau. Sợ thua lỗ có thể khiến một người quá thận trọng trong tình huống này nhưng lại chấp nhận rủi ro lớn hơn trong tình huống khác để cố lấy lại khoản đã mất. Căng thẳng cũng có thể làm thay đổi hành vi chấp nhận rủi ro thay vì đơn giản khiến con người luôn “sợ rủi ro hơn”.
Một bài kiểm tra đơn giản trước khi hành động là tự hỏi:
“Nếu giá, tin tức và cảm xúc hiện tại biến mất trong vài giờ, các lý do ban đầu khiến tôi đưa ra quyết định này có còn nguyên không?”
Nếu câu trả lời là không, vấn đề có thể không nằm ở thông tin tài chính mới mà ở trạng thái tâm lý hiện tại.
Hiểu vì sao cảm xúc có thể làm lệch đánh giá rủi ro
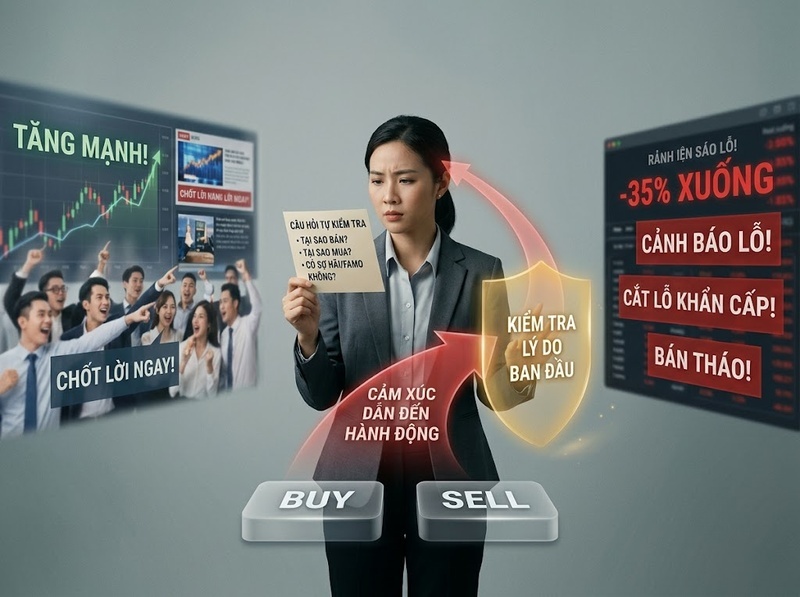
Con người không xử lý một khoản được và một khoản mất có giá trị tương đương theo cách hoàn toàn đối xứng. Prospect theory, một nền tảng của tài chính hành vi, mô tả khuynh hướng con người phản ứng đặc biệt mạnh với tổn thất và đánh giá lựa chọn tương đối so với một điểm tham chiếu thay vì chỉ nhìn vào kết quả tài sản cuối cùng. Báo cáo về hành vi nhà đầu tư của Library of Congress được SEC công bố cũng liên hệ cơ chế này với các quyết định như giữ khoản đầu tư thua lỗ hoặc phản ứng quá mức với biến động.
Cảm xúc còn có thể tạo ra ba biến dạng khác.
Cảm giác cấp bách bị nhầm với mức độ quan trọng
Một tin tức mới, một đợt giảm giá mạnh hoặc một cơ hội đang được bàn luận liên tục dễ tạo cảm giác rằng “phải quyết định ngay”. Nhưng mức độ kích thích của thông tin không đồng nghĩa với mức độ liên quan của nó đối với kế hoạch tài chính của bạn.
SEC từng cảnh báo rằng các nền tảng thảo luận thời gian thực và tín hiệu mua bán dựa trên tâm lý xã hội có thể kích hoạt quyết định đầu tư mang tính cảm xúc hoặc bốc đồng. Khuyến nghị đi kèm là quay lại mục tiêu dài hạn, kế hoạch tài chính và dành thời gian nghiên cứu trước khi hành động.
Kết quả gần nhất được phóng đại
Sau một khoản lời, sự tự tin có thể tăng nhanh hơn năng lực thực sự. Sau một khoản lỗ, nỗi sợ cũng có thể khiến rủi ro tương lai trông lớn hơn mức đánh giá trước đó.
Khi đó, quyết định mới vô tình trở thành phản ứng với quyết định cũ.
Cảm xúc khiến điểm tham chiếu dịch chuyển
Một người từng định bán nếu một giả định đầu tư không còn đúng có thể bắt đầu nghĩ “chờ về giá vốn rồi bán”. Giá mua ban đầu lúc này trở thành điểm tham chiếu về mặt cảm xúc, dù nó không nhất thiết cho biết lựa chọn nào tốt nhất từ thời điểm hiện tại.
Do đó, kiểm soát cảm xúc thực chất là kiểm soát quy trình đánh giá, không chỉ kiểm soát cảm giác.
Tạo khoảng cách giữa cảm xúc và thời điểm hành động
Khi cảm xúc mạnh, cố “suy nghĩ lý trí hơn” ngay trong chính trạng thái đó thường không phải lớp bảo vệ đáng tin cậy nhất. Một cách tốt hơn là không để quyết định và thực thi xảy ra cùng một lúc đối với các lựa chọn không khẩn cấp.
Nguyên tắc có thể viết trước:
Khi một quyết định vượt ngưỡng tiền hoặc mức rủi ro tôi đã xác định, tôi không thực hiện nó ngay trong lần đầu xuất hiện ý muốn.
Khoảng chờ không cần có một con số chung cho tất cả mọi người. Giá trị của nó nằm ở việc thời gian chờ được quy định trước khi cảm xúc xuất hiện, thay vì được thương lượng lại khi bạn đang hưng phấn hoặc lo sợ.
Trong thời gian đó, chỉ xem xét những thông tin có khả năng thay đổi quyết định:
· Mục tiêu tài chính có thay đổi không
· Khả năng chịu tổn thất thực tế có thay đổi không
· Giả định ban đầu có bị bác bỏ bởi dữ liệu mới không
· Chi phí, thuế, lãi suất hoặc nghĩa vụ liên quan có thay đổi không
· Có lựa chọn thay thế nào đạt cùng mục tiêu với rủi ro thấp hơn không
Cách tiếp cận này không có nghĩa là mọi quyết định nhanh đều sai. Trường hợp khẩn cấp hoặc nghĩa vụ có thời hạn thật sự cần quy trình khác. Điều cần loại bỏ là sự khẩn cấp do cảm xúc tự tạo ra.
Một nghiên cứu thực nghiệm về lựa chọn tài chính cũng cho thấy việc chủ động thay đổi góc nhìn nhận thức có thể làm giảm mức độ loss aversion ở người tham gia. Điều đó gợi ý rằng thay đổi cách nhìn về một quyết định có thể hữu ích hơn việc cố ép cảm xúc biến mất.
Viết quy tắc quyết định trước khi biết kết quả
Cảm xúc có nhiều quyền lực nhất khi tiêu chí lựa chọn còn mơ hồ.
Nếu quy tắc chỉ tồn tại trong đầu, chúng rất dễ thay đổi sau mỗi biến động. Vì vậy, với những quyết định lặp lại hoặc có giá trị đáng kể, nên biến tiêu chí thành một bản ghi ngắn.
Một khung quyết định có thể gồm năm câu:
1. Tôi đang cố đạt mục tiêu tài chính nào?
2. Điều kiện nào khiến lựa chọn này phù hợp?
3. Điều kiện nào khiến tôi phải từ chối hoặc dừng lại?
4. Tổn thất thực tế nào tôi có thể chịu mà không phá vỡ kế hoạch khác?
5. Thông tin mới nào đủ quan trọng để tôi thay đổi quyết định?
Điểm thứ năm đặc biệt quan trọng. Nếu không xác định trước điều gì được coi là “thông tin mới có ý nghĩa”, gần như mọi biến động đều có thể trở thành lý do để thay đổi kế hoạch.
Ví dụ, với một khoản đầu tư dài hạn, việc giá giảm không tự động chứng minh luận điểm ban đầu sai. Ngược lại, “tôi vẫn tin nó sẽ hồi lại” cũng không phải bằng chứng rằng luận điểm còn đúng. Cần quay lại các tiêu chí đã viết trước.
Với quyết định chi tiêu cũng tương tự. Thay vì hỏi “tôi có muốn mua không?”, hãy đối chiếu với ngân sách, mức tiền dành cho mục tiêu khác và điều kiện đã xác định trước cho khoản mua lớn.
Điểm mấu chốt là chuyển câu hỏi từ:
“Bây giờ tôi cảm thấy nên làm gì?”
sang:
“Theo quy tắc tôi đã đặt ra khi bình tĩnh, tình huống hiện tại đáp ứng điều kiện nào?”
Dùng hệ thống tự động để giảm số lần phải đấu tranh với cảm xúc
Không phải quyết định tài chính nào cũng cần được đưa ra lại từ đầu.
Đối với những hành vi có tính lặp lại như tiết kiệm hoặc đầu tư định kỳ, tự động hóa có thể làm giảm số lần bạn phải quyết định trong trạng thái thị trường hoặc tâm lý khác nhau.
FINRA lưu ý rằng đầu tư theo số tiền cố định ở các khoảng thời gian đều đặn có thể loại bỏ một phần yếu tố cảm xúc và giúp tránh hành động bốc đồng. Tuy nhiên, FINRA cũng nhấn mạnh giới hạn của phương pháp này: nếu một người đã có sẵn một khoản tiền lớn, việc giữ tiền mặt và giải ngân dần có thể làm giảm lợi nhuận kỳ vọng so với đầu tư một lần trong một số hoàn cảnh, đồng thời có thể phát sinh thêm chi phí giao dịch.
Điều đó cho thấy một nguyên tắc rộng hơn: hệ thống chống cảm xúc vẫn phải được đánh giá bằng mục tiêu tài chính, không phải được áp dụng máy móc.
Có thể tự động hóa những phần phù hợp như:
· Chuyển tiền tiết kiệm ngay sau khi nhận thu nhập
· Đóng góp định kỳ theo kế hoạch đã xác định
· Thanh toán nghĩa vụ cố định đúng hạn
· Đặt giới hạn chi tiêu cho nhóm dễ phát sinh mua bốc đồng
· Tắt bớt thông báo giá hoặc nội dung tài chính không cần thiết nếu chúng liên tục kích hoạt hành động ngoài kế hoạch
Bằng chứng rộng hơn về tự kiểm soát tài chính cũng ủng hộ việc dùng chiến lược thay vì chỉ dựa vào ý chí. Một phân tích tổng hợp gồm 29 nghiên cứu về 12 nhóm chiến lược tự kiểm soát tài chính ghi nhận tác động tổng hợp ở mức trung bình, với effect size khoảng d = 0,57, xét trên các kết quả như giảm chi tiêu hoặc tăng tiết kiệm.
Điều này không chứng minh rằng một mẹo cụ thể sẽ hiệu quả với tất cả mọi người. Nó cho thấy lợi ích của việc xây dựng môi trường và quy tắc hỗ trợ hành vi thay vì kỳ vọng bản thân luôn thắng được cảm xúc bằng ý chí.
Kiểm tra quyết định bằng dữ liệu, phản biện và giới hạn rủi ro
Một quy trình tốt không yêu cầu bạn chứng minh rằng mình đúng. Nó phải tạo cơ hội để phát hiện mình sai.
Trước một quyết định đáng kể, nên thực hiện ba phép kiểm tra.
Tìm bằng chứng chống lại lựa chọn của mình
Nếu bạn muốn mua, chủ động tìm lý do không nên mua. Nếu bạn muốn bán, tìm lập luận hợp lý cho việc giữ lại.
Mục đích không phải khiến hai bên luôn cân bằng, mà để giảm nguy cơ chỉ thu thập thông tin phù hợp với mong muốn hiện tại.
Tách khả năng chịu rủi ro khỏi cảm giác chịu rủi ro
Khả năng chịu rủi ro liên quan đến những yếu tố thực tế như thời gian cần sử dụng tiền, dòng tiền dự phòng, nghĩa vụ tài chính và mức tổn thất có thể hấp thụ.
Cảm giác chịu rủi ro lại có thể thay đổi rất nhanh. Một người có thể thấy mình “chịu rủi ro tốt” khi thị trường tăng và hoàn toàn ngược lại khi giá giảm.
SEC khuyến nghị nhà đầu tư xác định mục tiêu và mức chịu rủi ro trước khi ra quyết định, đồng thời xem xét toàn bộ tình hình tài chính thay vì phản ứng nhanh trước biến động thị trường.
Có người phản biện khi mức độ ảnh hưởng đủ lớn
Với quyết định có thể tác động mạnh tới quỹ khẩn cấp, nợ, tài sản dài hạn hoặc khả năng đáp ứng nghĩa vụ tài chính, một người độc lập có năng lực phù hợp có thể giúp kiểm tra giả định.
Người phản biện không nên chỉ trả lời “nên hay không nên”. Giá trị lớn hơn nằm ở việc họ hỏi:
· Giả định nào đang làm nền cho quyết định này
· Nếu giả định đó sai thì hậu quả là gì
· Có dữ liệu nào đang bị bỏ qua
· Quyết định này có mâu thuẫn với kế hoạch tài chính đã có không
Nhờ vậy, cảm xúc vẫn được thừa nhận nhưng không được trao quyền quyết định cuối cùng.
Đừng cố loại bỏ cảm xúc hoàn toàn
Một hiểu lầm phổ biến là quyết định tài chính tốt phải hoàn toàn “vô cảm”. Nghiên cứu về cảm xúc và ra quyết định không ủng hộ cách nhìn đơn giản đó. Cảm xúc có thể cung cấp thông tin về ưu tiên, sự không chắc chắn hoặc mức độ khó chịu trước rủi ro; tác động của chúng có thể hữu ích hoặc gây hại tùy tình huống.
Điều cần phân biệt là cảm xúc như một tín hiệu và cảm xúc như một mệnh lệnh.
Nếu một khoản đầu tư khiến bạn mất ngủ, cảm giác đó đáng được xem xét. Nhưng câu hỏi tiếp theo không nên là “vậy có bán ngay không?”. Câu hỏi hữu ích hơn là: danh mục có vượt quá khả năng chịu tổn thất thực tế của mình không, hay phản ứng này chỉ đến từ biến động ngắn hạn?
Nếu một món đồ tạo cảm giác phấn khích mạnh, sự phấn khích cũng không cần bị phủ nhận. Nhưng nó không trả lời được món đồ có phù hợp ngân sách và mục tiêu tài chính hay không.
Một quy trình kiểm soát tốt vì thế có thể gói gọn thành bốn bước:
1. Nhận diện cảm xúc đang hiện diện
2. Không cho trạng thái đó tự động kích hoạt hành động
3. Đối chiếu quyết định với tiêu chí và giới hạn đã viết trước
4. Chỉ thay đổi kế hoạch khi có thông tin đủ mạnh để thay đổi giả định ban đầu
Cách tiếp cận này biến việc kiểm soát cảm xúc từ một bài kiểm tra ý chí thành một hệ thống ra quyết định.
Quyết định tài chính theo cảm xúc khó tránh hoàn toàn vì cảm xúc vốn là một phần của quá trình đánh giá rủi ro và lựa chọn. Điều có thể kiểm soát là khoảng cách giữa cảm giác và hành động.
Khi mục tiêu, giới hạn rủi ro, tiêu chí thay đổi quyết định và quy trình kiểm tra đã được xác định từ trước, một đợt hưng phấn, lo sợ hay tiếc nuối sẽ khó tự mình thay đổi toàn bộ kế hoạch. Thay vì cố ra quyết định hoàn hảo trong mọi trạng thái tâm lý, hãy thiết kế một hệ thống khiến quyết định quan trọng phải đi qua dữ liệu, quy tắc và thời gian xem xét trước khi tiền thực sự được cam kết.

GỬI Ý KIẾN BÌNH LUẬN
