Bản chất và nguồn gốc xung đột tài chính trong gia đình
Mục lục
- Xung đột tài chính trong gia đình thực chất là gì?
- Những bất đồng nào thường khởi phát xung đột?
- Vì sao cùng một khoản tiền lại được nhìn rất khác?
- Vai trò, quyền quyết định và minh bạch làm xung đột leo thang ra sao?
- Áp lực tài chính có phải nguyên nhân gốc?
- Khi nào bất đồng tiền bạc trở thành xung đột kéo dài?
Xung đột tài chính trong gia đình không chỉ xuất phát từ thiếu tiền. Bài viết làm rõ bản chất của xung đột tiền bạc, những bất đồng thường châm ngòi và cơ chế khiến khác biệt về chi tiêu, tiết kiệm, nợ, đóng góp hay quyền quyết định trở thành mâu thuẫn kéo dài.
Tiền là một nguồn lực có thể đo đếm, nhưng quyết định về tiền đồng thời liên quan đến cảm giác an toàn, quyền tự chủ, trách nhiệm và sự công bằng. Vì vậy, hai thành viên có thể nhìn cùng một khoản thu nhập hoặc một khoản chi nhưng đưa ra những đánh giá rất khác nhau.
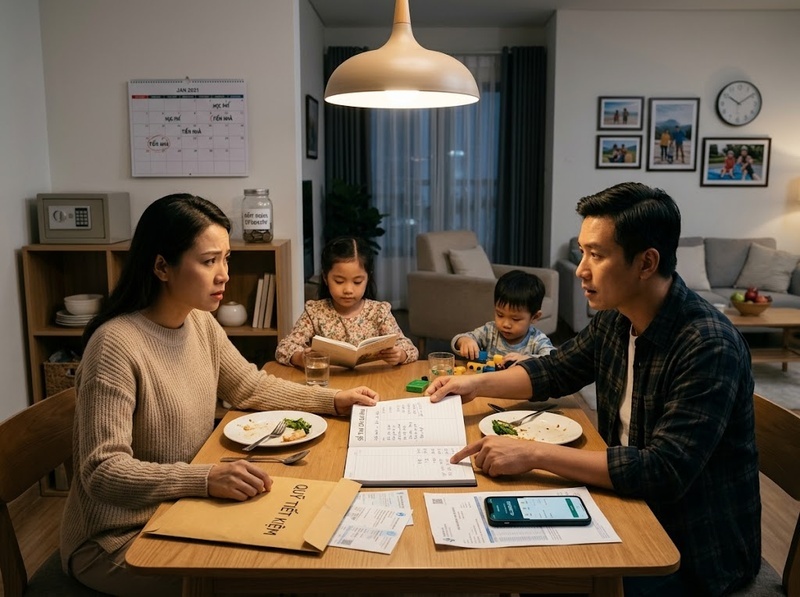
Xung đột thường bắt đầu khi các thành viên phải đưa ra một quyết định chung trong khi mỗi người đang sử dụng một “bộ quy tắc tài chính” khác nhau. Một người cho rằng nên ưu tiên dự phòng, người khác ưu tiên chất lượng sống hiện tại; một người coi thu nhập cao hơn đồng nghĩa với quyền quyết định lớn hơn, người còn lại coi mọi đóng góp cho gia đình đều cần được ghi nhận. Khi những quy tắc ngầm này không được nhận diện, tranh luận trên bề mặt tưởng như chỉ xoay quanh tiền rất dễ chuyển thành tranh luận về công bằng, trách nhiệm hoặc quyền kiểm soát.
Xung đột tài chính trong gia đình thực chất là gì?
Xung đột tài chính trong gia đình là trạng thái bất đồng hoặc căng thẳng phát sinh khi các thành viên không thống nhất được cách tạo ra, phân bổ, sử dụng, bảo toàn hoặc kiểm soát nguồn lực tài chính chung và riêng.
Điểm quan trọng là bất đồng tài chính chưa đồng nghĩa với xung đột tài chính kéo dài. Hai người có thể có quan điểm khác nhau về một khoản mua sắm, trao đổi rồi thống nhất phương án mà không tạo thành vấn đề quan hệ. Xung đột xuất hiện rõ hơn khi cùng một khác biệt liên tục quay lại, tạo phản ứng cảm xúc mạnh hoặc khiến gia đình khó phối hợp các quyết định tiếp theo.
Bởi vậy, bản chất của vấn đề có hai lớp. Lớp thứ nhất là vấn đề kinh tế có thể quan sát được: bao nhiêu tiền, dùng vào đâu, ai đóng góp, khoản nào được ưu tiên. Lớp thứ hai là cách mỗi người diễn giải quyết định đó: người kia có trách nhiệm hay không, mình có được tôn trọng không, cách phân chia có công bằng không, ai đang có quyền quyết định.
Đây cũng là lý do khó khăn tài chính và xung đột tài chính không phải một khái niệm. Một gia đình có thể thiếu tiền nhưng thống nhất cao về cách ứng phó. Ngược lại, một gia đình có nguồn lực tương đối tốt vẫn có thể mâu thuẫn dai dẳng nếu các thành viên khác biệt sâu sắc về ưu tiên, quyền kiểm soát hoặc cách sử dụng tài sản.
Những bất đồng nào thường khởi phát xung đột?
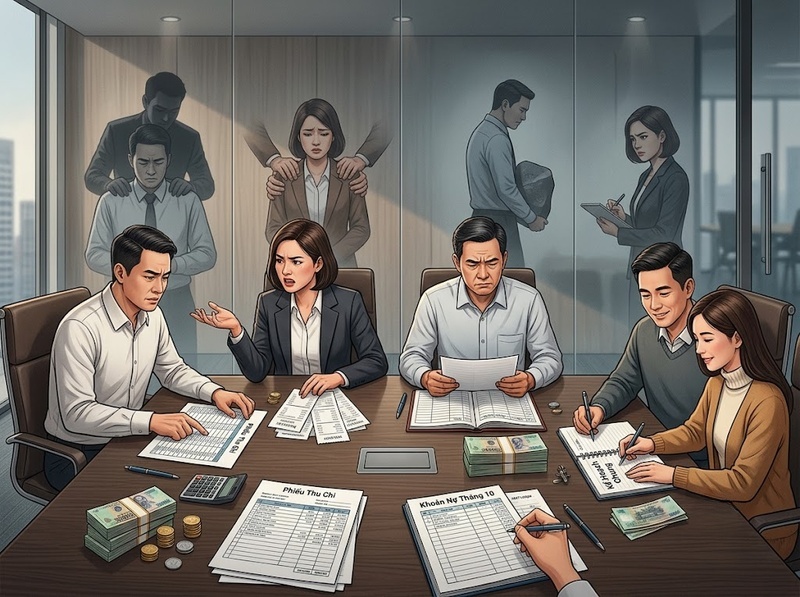
Điểm khởi phát thường nằm trong những quyết định tài chính lặp lại của đời sống gia đình. Chính tại đây, các giả định vốn nằm im trong suy nghĩ của mỗi người buộc phải va chạm với nhau.
Chi tiêu: cần thiết với người này, lãng phí với người kia
Một khoản chi không có ý nghĩa giống nhau với mọi thành viên. Người này có thể xem chi phí cho trải nghiệm, chăm sóc bản thân hoặc tiện nghi là một phần hợp lý của cuộc sống; người khác lại nhìn cùng khoản tiền dưới góc độ cơ hội tiết kiệm bị mất đi.
Vì thế, mâu thuẫn không nhất thiết đến từ giá trị tuyệt đối của khoản chi. Nó có thể bắt đầu từ việc hai người dùng những tiêu chuẩn khác nhau để xác định thế nào là “cần thiết”, “hợp lý” hay “lãng phí”.
Xung đột dễ tăng lên nếu đánh giá về hành vi nhanh chóng chuyển thành đánh giá về con người. “Khoản này không phù hợp với kế hoạch” và “anh/em không biết nghĩ cho gia đình” là hai cấp độ hoàn toàn khác nhau của một cuộc tranh luận.
Tiết kiệm và mục tiêu: hiện tại hay tương lai
Một bất đồng phổ biến khác nằm ở khoảng thời gian mà mỗi người ưu tiên. Người có nhu cầu an toàn cao thường muốn giữ quỹ dự phòng lớn, giảm chi tiêu và chuẩn bị cho những biến cố chưa xảy ra. Người ưu tiên hiện tại có thể cho rằng dành quá nhiều nguồn lực cho tương lai làm giảm chất lượng sống hôm nay.
Cả hai cách nhìn đều có logic riêng. Xung đột xuất hiện khi mỗi bên xem ưu tiên của mình là tiêu chuẩn duy nhất hợp lý thay vì nhận ra rằng họ đang đánh giá cùng một nguồn lực bằng hai hệ quy chiếu khác nhau.
Nợ và rủi ro: mức chấp nhận khác nhau
Nợ cũng mang ý nghĩa khác nhau tùy từng người. Có người coi vay nợ là công cụ tài chính có thể sử dụng trong điều kiện phù hợp; người khác coi việc mắc nợ là nguồn bất an cần tránh tối đa.
Sự khác biệt tương tự xuất hiện trong thái độ với những quyết định có độ bất định về tài chính. Khi một người ưu tiên sự chắc chắn còn người kia chấp nhận biến động để đổi lấy một mục tiêu khác, tranh luận về con số thực chất đã chứa một bất đồng về mức độ rủi ro có thể chấp nhận.
Đóng góp, sở hữu và trách nhiệm với gia đình
Câu hỏi “ai nên trả bao nhiêu?” thường phức tạp hơn phép chia số học. Có gia đình coi đóng góp ngang nhau là công bằng; có gia đình cho rằng nên đóng góp theo tỷ lệ thu nhập; những trường hợp khác còn phải tính đến công việc chăm sóc con cái, việc nhà hoặc trách nhiệm với cha mẹ và người thân.
Tài khoản chung hay riêng cũng không tự động quyết định mức độ hòa hợp. Vấn đề quan trọng hơn là các thành viên có cùng kỳ vọng về quyền sử dụng tiền, nghĩa vụ đóng góp và phạm vi cần thông báo cho nhau hay không.
Vì sao cùng một khoản tiền lại được nhìn rất khác?
Nguồn gốc sâu hơn của xung đột nằm ở cách mỗi người hình thành quan niệm về tiền trước khi bước vào một gia đình chung.
Khái niệm financial socialization, có thể hiểu là quá trình xã hội hóa tài chính, mô tả cách một người học về tiền thông qua gia đình xuất thân, trải nghiệm kinh tế và những quan sát trong quá trình trưởng thành. Một người lớn lên trong môi trường tài chính bất ổn có thể đặc biệt coi trọng dự phòng. Người quen với sự độc lập tài chính có thể nhạy cảm hơn với việc phải xin phép khi chi tiêu. Người từng chứng kiến nợ gây hậu quả cho gia đình có thể phản ứng mạnh với bất kỳ hình thức vay nào.
Những khác biệt đó không tự động gây ra xung đột. Cơ chế hình thành bắt đầu khi một tình huống tài chính buộc hai bộ quy tắc khác nhau phải cùng vận hành. Một khoản chi xuất hiện; mỗi người đánh giá nó bằng tiêu chuẩn riêng; sau đó hành vi của đối phương được gắn thêm ý nghĩa như thiếu trách nhiệm, kiểm soát quá mức hoặc không quan tâm đến tương lai. Khi phản ứng phòng vệ xuất hiện, cuộc trao đổi dần rời khỏi khoản tiền ban đầu và chuyển sang vấn đề quan hệ.
Vì vậy, có những cuộc tranh luận tưởng như lặp đi lặp lại về nhiều khoản tiền khác nhau nhưng thực chất chỉ xoay quanh một bất đồng cốt lõi. Một bên đang bảo vệ cảm giác an toàn, bên kia đang bảo vệ quyền tự chủ. Nếu lớp ý nghĩa này không được nhận diện, thay đổi con số chưa chắc làm mất nguồn xung đột.
Vai trò, quyền quyết định và minh bạch làm xung đột leo thang ra sao?
Không phải mọi xung đột tài chính đều bắt nguồn từ việc hai người muốn tiêu tiền khác nhau. Một nhóm bất đồng quan trọng khác liên quan đến ai có quyền quyết định và thông tin tài chính được chia sẻ đến mức nào.
Thu nhập là một ví dụ. Nếu người kiếm nhiều tiền hơn cho rằng đóng góp lớn hơn đồng nghĩa với quyền quyết định lớn hơn, trong khi người còn lại xem tài chính là nguồn lực của cả gia đình, hai bên đang sử dụng hai nguyên tắc công bằng khác nhau. Vấn đề càng phức tạp nếu đóng góp không chỉ tồn tại dưới dạng thu nhập mà còn có công việc chăm sóc, nuôi dạy con hoặc duy trì đời sống gia đình.
Cách tổ chức quản lý tiền cũng tạo ra khác biệt. Việc một người phụ trách phần lớn tài chính không nhất thiết là dấu hiệu của xung đột nếu đó là sự phân công được thống nhất, thông tin vẫn minh bạch và cả hai đều có quyền tiếp cận những quyết định quan trọng. Ngược lại, nếu quyền quản lý biến thành quyền tự quyết mà không có sự đồng thuận, tranh chấp có thể chuyển từ “tiêu bao nhiêu” sang “ai được quyền quyết định”.
Minh bạch tạo thêm một lớp khác. Một khoản chi không được nói trước, một nghĩa vụ nợ bị che giấu hoặc thông tin tài chính chỉ một người nắm giữ có thể làm thay đổi ý nghĩa của vấn đề. Khi đó, tác động không chỉ nằm ở giá trị tiền bạc mà còn ở mức độ tin cậy của thông tin dùng để đưa ra quyết định chung.
Do đó, cấu trúc quản lý tài chính không có một mô hình duy nhất phù hợp cho mọi gia đình. Tài khoản chung, tài khoản riêng hay kết hợp đều có thể vận hành nếu quyền hạn, trách nhiệm và kỳ vọng được hiểu giống nhau. Nguồn xung đột nằm nhiều hơn ở sự không tương thích giữa các quy tắc mà các thành viên đang áp dụng.
Áp lực tài chính có phải nguyên nhân gốc?
Thiếu hụt nguồn lực là một yếu tố quan trọng nhưng không giải thích toàn bộ xung đột tài chính trong gia đình.
Trong nghiên cứu hành vi gia đình, financial strain thường dùng để mô tả áp lực xuất hiện khi nguồn lực tài chính khó đáp ứng các nghĩa vụ hoặc nhu cầu mà cá nhân, gia đình đang phải đối mặt. Khi nguồn lực bị thu hẹp, số lượng lựa chọn giảm và nhiều quyết định buộc phải trở thành đánh đổi: trả khoản nào trước, cắt chi phí nào, trì hoãn mục tiêu nào.
Điều này khiến những khác biệt vốn đã tồn tại dễ lộ rõ hơn. Nếu hai người chưa thống nhất đâu là nhu cầu thiết yếu, việc ngân sách bị siết chặt sẽ buộc họ phải đưa ra câu trả lời. Nếu quan niệm về trách nhiệm đóng góp vốn khác nhau, mất việc hoặc giảm thu nhập có thể khiến tranh luận về công bằng trở nên gay gắt hơn.
Tuy nhiên, áp lực tài chính nên được hiểu như một yếu tố khuếch đại trong nhiều trường hợp chứ không phải nguyên nhân duy nhất. Hai người có thể gặp khó khăn tài chính nhưng vẫn phối hợp tốt nếu họ nhìn nhận vấn đề và trách nhiệm theo cách tương đối thống nhất. Ngược lại, nguồn lực dồi dào không loại bỏ bất đồng về quyền kiểm soát, mức chi tiêu, mục tiêu hay trách nhiệm với người thân.
Không có một mức thu nhập, tỷ lệ đóng góp 50/50 hay ngưỡng chi tiêu cố định có thể dùng làm chuẩn phổ quát để xác định một gia đình có xung đột tài chính hay không. Cùng một cấu trúc tiền bạc có thể được một gia đình xem là công bằng nhưng lại không phù hợp với gia đình khác, bởi xung đột phụ thuộc cả vào thỏa thuận và cách các thành viên diễn giải thỏa thuận đó.
Khi nào bất đồng tiền bạc trở thành xung đột kéo dài?
Ranh giới quan trọng không nằm ở việc các thành viên có bất đồng hay không. Trong một gia đình có nhiều người với nhu cầu và kinh nghiệm khác nhau, khác biệt về tiền là điều có thể xảy ra. Điều cần chú ý là cách bất đồng được duy trì.
Một dấu hiệu rõ là cùng một tranh chấp quay trở lại dù khoản tiền hoặc tình huống cụ thể đã thay đổi. Điều này thường cho thấy vấn đề nền chưa được giải quyết. Hôm nay là một khoản mua sắm, lần sau là tiền tiết kiệm, nhưng cả hai cuộc tranh luận có thể cùng xuất phát từ câu hỏi ai có quyền quyết định hoặc thế nào mới được coi là có trách nhiệm.
Mức độ xung đột cũng tăng khi cuộc trao đổi chuyển từ hành vi sang phẩm chất cá nhân. Khi “chúng ta chưa thống nhất khoản này” trở thành “anh/em luôn ích kỷ”, “không biết lo cho gia đình” hoặc “chỉ muốn kiểm soát người khác”, vấn đề tài chính đã gắn với cách hai bên nhìn nhận nhau.
Một biểu hiện khác là sự né tránh. Các thành viên có thể ngừng nói về tiền, tự quyết để tránh tranh cãi hoặc chỉ chia sẻ một phần thông tin. Sự im lặng có thể làm giảm căng thẳng tức thời nhưng lại khiến gia đình thiếu dữ liệu và nguyên tắc chung để phối hợp những quyết định sau đó.
Vì vậy, không có một số lần tranh cãi cố định để phân loại xung đột. Điều có ý nghĩa hơn là xem bất đồng có trở thành mô hình lặp lại, làm giảm tính minh bạch, phá vỡ khả năng phối hợp hoặc khiến mỗi quyết định tài chính tiếp tục kích hoạt cùng một mâu thuẫn hay không.
Muốn nhận diện nguồn gốc của một xung đột, cần nhìn sâu hơn khoản tiền đang được tranh luận: quyết định nào đã kích hoạt bất đồng, những quy tắc tài chính ngầm nào đang va chạm và mỗi bên đang gắn cho quyết định đó ý nghĩa gì về an toàn, công bằng, trách nhiệm hoặc quyền tự chủ. Đây thường là nơi bản chất của xung đột trở nên rõ ràng hơn.
Xung đột tài chính trong gia đình về bản chất là vấn đề phối hợp nguồn lực trong một mối quan hệ có nhiều kỳ vọng, giá trị và trách nhiệm cùng tồn tại. Nó thường hình thành khi những quyết định quen thuộc về chi tiêu, tiết kiệm, nợ, đóng góp, quyền sở hữu hoặc trách nhiệm tài chính làm lộ ra các quy tắc khác nhau mà mỗi thành viên đang áp dụng.
Thiếu tiền có thể khiến những khác biệt đó căng thẳng hơn, nhưng không phải lúc nào cũng là nguyên nhân gốc. Muốn hiểu xung đột bắt đầu từ đâu, cần phân biệt con số đang được tranh luận với vấn đề nằm phía sau con số: cách mỗi người định nghĩa sự công bằng, mức an toàn, trách nhiệm, quyền quyết định và sự minh bạch. Khi lớp này được nhận diện, ranh giới giữa một khó khăn tài chính đơn thuần và một xung đột tài chính trong quan hệ cũng trở nên rõ ràng hơn.

GỬI Ý KIẾN BÌNH LUẬN
