Giải quyết xung đột tài chính gia đình nhiều thế hệ
Mục lục
- Vì sao tranh cãi về tiền thường không chỉ là chuyện con số
- Tách ba vùng tiền để biết ai có quyền quyết định điều gì
- Đóng góp công bằng không đồng nghĩa chia đều
- Hỗ trợ người thân phải xác định rõ là cho, vay hay chi chung
- Minh bạch phải đi cùng quyền riêng tư và quy tắc phê duyệt
- Xử lý bất đồng theo quy trình, không theo vị thế trong gia đình
Xung đột tiền bạc giữa nhiều thế hệ có thể bắt nguồn từ khác biệt về công bằng, trách nhiệm, quyền quyết định và kỳ vọng hỗ trợ, chứ không chỉ từ số tiền thiếu hay thừa. Bài viết trình bày một khung nguyên tắc để phân định tiền riêng – tiền chung – hỗ trợ liên thế hệ, thống nhất cách đóng góp, làm rõ các khoản cho/vay và xử lý bất đồng mà vẫn bảo vệ quyền tự chủ của từng người.
Muốn giải quyết xung đột tài chính gia đình nhiều thế hệ, điểm khởi đầu hữu ích không phải là hỏi “ai đúng?” mà là hỏi “gia đình đang thiếu quy tắc nào?”. Nghiên cứu về xung đột tiền bạc ở các cặp đôi cho thấy các tranh cãi thường quy tụ quanh hai trục lớn là cảm nhận về công bằng và trách nhiệm; một nghiên cứu nhật ký khác cũng ghi nhận xung đột về tiền có xu hướng dai dẳng, có vấn đề và khó khép lại hơn nhiều chủ đề bất đồng khác.
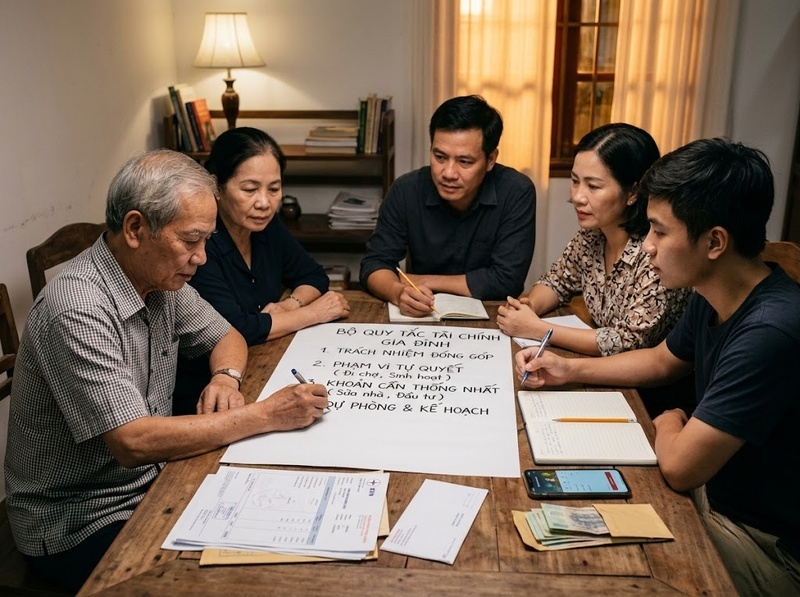
Vì vậy, mục tiêu không phải buộc ba thế hệ dùng cùng một quan niệm về tiền, cũng không phải gộp mọi tài khoản thành một. Mục tiêu là tạo một “hệ điều hành tài chính gia đình”: xác định khoản nào là của cá nhân, khoản nào là nghĩa vụ chung, khoản nào là hỗ trợ; ai có quyền quyết định; đóng góp dựa trên tiêu chí gì; điều gì phải được nói trước; và cơ chế nào được dùng khi hoàn cảnh thay đổi hoặc bất đồng lặp lại.
Vì sao tranh cãi về tiền thường không chỉ là chuyện con số
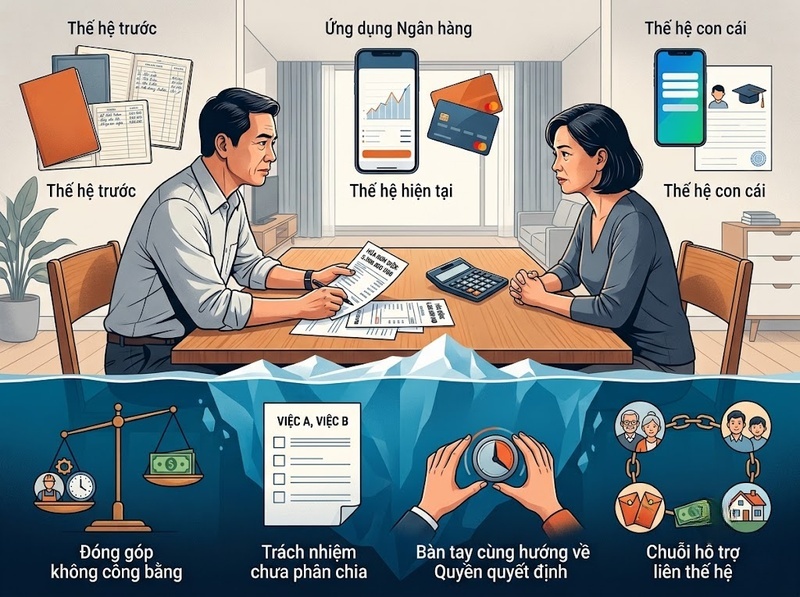
Một gia đình có thể tranh cãi về 5 triệu đồng tiền sinh hoạt nhưng thực chất đang bất đồng về một trong bốn câu hỏi khác: ai đang gánh nhiều hơn, ai đang thiếu trách nhiệm, ai có quyền quyết, và việc hỗ trợ nhau nên kéo dài đến đâu. Đây là lý do việc chỉ thay đổi con số thường không giải quyết được gốc của vấn đề.
Trong nghiên cứu năm 2023 về nội dung xung đột tài chính, các chủ đề được ghi nhận gồm đóng góp tương đối bị xem là bất công, ai trả chi phí chung, công việc và thu nhập, chi phí bất thường, điều khoản của thỏa thuận tài chính, khác biệt giá trị, quyết định tài chính một phía và cảm nhận về sự thiếu trách nhiệm. Các chủ đề này có thể được sắp theo hai chiều “công bằng” và “trách nhiệm”; những bất đồng ở cực “đóng góp bất công” hoặc “thiếu trách nhiệm” đi kèm kết quả quan hệ kém hơn trong mẫu nghiên cứu.
Khác biệt giữa các thế hệ còn được nuôi bởi cách mỗi người học về tiền từ gia đình gốc. Tổng quan nghiên cứu về family financial socialization cho thấy việc cha mẹ làm mẫu và trò chuyện về tiền có liên hệ với thái độ, kiến thức và hành vi tài chính của con về sau. Vì vậy, một người có thể xem tiết kiệm là trách nhiệm đạo đức, người khác xem hỗ trợ người thân là ưu tiên cao hơn, còn người thứ ba coi tự chủ tài chính là nguyên tắc không thể xâm phạm.
Trước khi bàn “mỗi người phải đưa bao nhiêu”, gia đình nên chẩn đoán bất đồng theo nguyên nhân chính: thiếu khả năng chi trả, cảm giác phân bổ không công bằng, khác nhau về giá trị, hành vi bị xem là thiếu trách nhiệm, hay quyền quyết định chưa rõ. Mỗi loại cần một giải pháp khác nhau. Thiếu tiền cần điều chỉnh ngân sách; cảm giác bất công cần xem lại tiêu chí đóng góp; khác biệt giá trị cần đặt ranh giới; còn xung đột quyền quyết định cần thiết kế lại cơ chế phê duyệt.
Tách ba vùng tiền để biết ai có quyền quyết định điều gì
Xung đột dễ phát sinh khi cả gia đình dùng một khái niệm mơ hồ là “tiền nhà” nhưng không xác định tiền nào thật sự thuộc phạm vi chung. Một cách thực hành là chia thành ba vùng: tiền cá nhân, tiền chung và hỗ trợ liên thế hệ. Ba vùng này không phải ba tài khoản ngân hàng bắt buộc, mà là ba phạm vi quyền và nghĩa vụ.
Tiền cá nhân
Tiền cá nhân là phần thu nhập, tài sản hoặc chi tiêu mà một người được tự quyết sau khi đã hoàn thành các nghĩa vụ chung đã thống nhất. Quyền riêng tư ở vùng này cần được tôn trọng. Sống chung không tự động tạo quyền cho cha mẹ, con trưởng thành hoặc anh chị em kiểm tra toàn bộ tài khoản, mật khẩu hay từng khoản chi cá nhân của nhau.
Ngoại lệ là khi một quyết định cá nhân có khả năng làm đổ vỡ nghĩa vụ chung đã cam kết, chẳng hạn một khoản nợ mới khiến người đó không còn đủ khả năng đóng phần chi phí gia đình. Khi đó, thông tin liên quan đến khả năng thực hiện nghĩa vụ chung trở thành thông tin cần được trao đổi; điều đó vẫn khác với việc phải công khai mọi chi tiết tài chính cá nhân.
Tiền chung
Tiền chung là khoản phục vụ những nghĩa vụ mà các thành viên đã cùng nhận: nhà ở, điện nước, thực phẩm, chăm sóc người phụ thuộc hoặc các chi phí khác mà gia đình xác định là dùng chung. Với vùng này, quyền quyết định phải đi cùng quy tắc chung vì hậu quả cũng được chia sẻ.
Nghiên cứu về việc gộp tài chính ở các cặp đôi cho thấy gộp toàn bộ tiền có liên hệ với mức hài lòng quan hệ cao hơn và khả năng chia tay thấp hơn trong các mẫu nghiên cứu về cặp đôi. Nhưng đây không phải bằng chứng để kết luận rằng một hộ gia đình ba thế hệ nên gộp toàn bộ tài khoản; đối tượng và quan hệ quyền lợi khác nhau. Điểm có thể rút ra thận trọng là mức độ phối hợp tài chính cần tương xứng với mức độ phụ thuộc tài chính thực tế.
Hỗ trợ liên thế hệ
Đây là các khoản cha mẹ hỗ trợ con trưởng thành, con hỗ trợ cha mẹ, ông bà hỗ trợ cháu hoặc một thành viên đóng góp thêm khi người khác gặp khó khăn. Vùng này cần tách khỏi tiền chung vì “hỗ trợ” rất dễ bị chuyển thành “nghĩa vụ mặc định” mà không ai nhớ đã đồng ý từ khi nào.
Tách ba vùng giúp trả lời một câu hỏi quan trọng: ai có quyền nói gì về khoản tiền nào? Tiền cá nhân ưu tiên quyền tự chủ; tiền chung ưu tiên đồng thuận theo quy tắc; hỗ trợ liên thế hệ cần một thỏa thuận riêng về mục đích, phạm vi và thời hạn.
Đóng góp công bằng không đồng nghĩa chia đều
Một trong những sai lầm phổ biến khi thiết kế quy tắc gia đình là mặc định “công bằng = mỗi người một phần bằng nhau”. Chia đều chỉ hợp lý khi khả năng, lợi ích nhận được và nghĩa vụ ngoài tài chính tương đối giống nhau. Trong gia đình nhiều thế hệ, điều kiện này thường không được bảo đảm.
Nguyên tắc đóng góp nên được kiểm tra trên bốn tiêu chí: khả năng đóng góp, mức hưởng lợi từ khoản chung, trách nhiệm đã nhận, và đóng góp phi tiền tệ như thời gian chăm sóc. Một gia đình có thể chọn mức cố định bằng nhau; một gia đình khác chọn tỷ lệ theo thu nhập khả dụng; gia đình khác nữa kết hợp tiền với công chăm sóc. Không có một tỷ lệ phần trăm phổ quát được các nguồn trên xác lập cho mọi hộ gia đình, nên điều quan trọng là tiêu chí phải được thống nhất trước và có thể giải thích được.
Cần đặc biệt tách mức đóng góp khỏi quyền lực ra quyết định. Người đóng nhiều tiền hơn không mặc nhiên có quyền quyết mọi vấn đề chung. Nếu gia đình muốn trao quyền biểu quyết khác nhau theo tỷ lệ đóng góp, đó phải là một quy tắc được đồng thuận rõ; không nên để quyền lực này tự hình thành vì “ai trả tiền người đó quyết”.
Điểm này phù hợp với bằng chứng cho thấy cảm nhận về đóng góp bất công và sự thiếu trách nhiệm là hai nhóm xung đột tài chính gắn với kết quả quan hệ kém hơn trong nghiên cứu về các cặp đôi. Cách giảm rủi ro không phải là tìm một con số “chuẩn”, mà là làm cho cơ chế phân bổ trở nên dự đoán được, giải thích được và có thể điều chỉnh khi hoàn cảnh đổi khác.
Một quy tắc tốt vì thế luôn có “điều kiện xem lại”. Thu nhập giảm, nghỉ việc, bệnh tật, phát sinh chăm sóc người già hoặc trẻ nhỏ, hay thay đổi người sống chung đều có thể làm công thức cũ trở nên bất công. Thỏa thuận nên được xem là cơ chế quản trị có thể cập nhật, không phải lời hứa bất biến.
Hỗ trợ người thân phải xác định rõ là cho, vay hay chi chung
Nhiều xung đột không bắt đầu lúc tiền được đưa đi mà xuất hiện vài tháng sau, khi một bên nghĩ “đó là tiền cho”, bên kia lại nghĩ “đó là khoản phải trả”, hoặc một người xem đó là hỗ trợ tự nguyện còn người khác xem đó là trách nhiệm đương nhiên.
Hướng dẫn của Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ về vay mượn trong gia đình khuyến nghị làm rõ ngay từ đầu người nhận đang được tặng hay cho vay, việc hỗ trợ ảnh hưởng thế nào đến người cho, điều gì xảy ra nếu khoản vay không được hoàn trả, và nếu có thỏa thuận thì nên ghi lại các điểm như ai cung cấp gì, bao nhiêu, bao lâu, hoàn trả ra sao, khi nào kết thúc, khi nào rà soát và xử lý thế nào nếu hoàn cảnh thay đổi.
Áp dụng vào gia đình nhiều thế hệ, mỗi khoản chuyển tiền nên có một “nhãn” ngay khi phát sinh. Nếu là cho/tặng, không nên nhiều năm sau biến nó thành món nợ đạo đức để đổi lấy quyền can thiệp. Nếu là cho vay, cần nói rõ kỳ hạn và cách xử lý khi người vay không thể trả như dự kiến. Nếu là chi phí chung, cần gắn nó với nghĩa vụ chung cụ thể thay vì ghi nhận như ân huệ của một cá nhân.
Ghi thỏa thuận không nhất thiết phải là hợp đồng pháp lý. Với các khoản thông thường, một văn bản gia đình, bảng theo dõi hoặc tin nhắn xác nhận cũng có thể giúp mọi người nhớ cùng một phiên bản của thỏa thuận. Với khoản tiền lớn, tài sản có đăng ký, vấn đề thuế, thừa kế hoặc quyền sở hữu, nên chuyển sang tư vấn pháp lý/tài chính phù hợp với nơi cư trú thay vì chỉ dựa vào thỏa thuận miệng.
Minh bạch phải đi cùng quyền riêng tư và quy tắc phê duyệt
“Minh bạch” không nên được hiểu là tất cả mọi người phải biết mọi thứ về tiền của nhau. Trong gia đình nhiều thế hệ, mô hình đó dễ biến quản trị tài chính thành giám sát cá nhân. Ngược lại, “đó là tiền của tôi” cũng không thể là lý do để che giấu thông tin có thể làm ảnh hưởng nghĩa vụ chung.
Một nguyên tắc cân bằng hơn là minh bạch theo mức độ liên đới. Thông tin nào có khả năng ảnh hưởng đến tiền chung, khoản nợ chung, nghĩa vụ chăm sóc hoặc khả năng thực hiện phần đóng góp đã cam kết thì cần được chia sẻ với những người liên quan. Thông tin không ảnh hưởng các nghĩa vụ ấy có thể vẫn thuộc vùng riêng tư.
Gia đình cũng nên xác định trước ba cấp quyền quyết định. Có khoản một người được tự quyết trong vùng tiền cá nhân; có khoản cần thông báo vì có thể ảnh hưởng kế hoạch chung; và có khoản cần đồng thuận trước vì sử dụng tiền chung, tạo nghĩa vụ mới hoặc cam kết hỗ trợ người khác bằng nguồn lực chung. Nghiên cứu năm 2023 về xung đột tiền bạc đã ghi nhận “quyết định tài chính một phía” như một chủ đề trong các xung đột nghiêm trọng, cho thấy quyền quyết định mơ hồ có thể trở thành chính vấn đề cần xử lý.
Không có một ngưỡng tiền tuyệt đối phù hợp với mọi gia đình. Thay vì sao chép một con số, gia đình có thể tự đặt ngưỡng bằng một số tiền cố định hoặc một tỷ lệ của ngân sách chung hàng tháng; vượt ngưỡng đó thì cần thông báo hoặc đồng thuận. Điều quan trọng là ngưỡng được biết trước, áp dụng nhất quán và được rà soát khi quy mô tài chính thay đổi.
Quy tắc minh bạch tốt phải đạt hai mục tiêu cùng lúc: người chịu rủi ro chung có đủ thông tin để quyết định, và người không liên quan trực tiếp không được dùng danh nghĩa “gia đình” để kiểm soát đời sống tài chính cá nhân của người khác.
Xử lý bất đồng theo quy trình, không theo vị thế trong gia đình
Khi xung đột đã xuất hiện, một cuộc họp gia đình chỉ hữu ích nếu có cấu trúc. Nghiên cứu về giao tiếp và xung đột trong quan hệ cho thấy cách các cặp đôi tranh luận có liên hệ với các chỉ báo về chất lượng quan hệ và xu hướng nghĩ hoặc nói về ly hôn mạnh hơn bản thân chủ đề họ tranh luận; tương tác tiêu cực và rút lui trong xung đột đi kèm các chỉ báo quan hệ kém hơn trong nghiên cứu đó.
Một quy trình thực hành có thể là:
1. Chọn đúng một vấn đề cần giải quyết, không gom mọi bất mãn tài chính trong nhiều năm vào cùng cuộc họp
2. Tách dữ kiện khỏi diễn giải: số tiền, thời điểm, ai đã cam kết gì trước; sau đó mới nói cảm nhận công bằng hoặc trách nhiệm
3. Mỗi bên nói nhu cầu và giới hạn của mình thay vì quy kết động cơ của người khác
4. Đưa ra ít nhất hai phương án và chỉ rõ mỗi phương án phân bổ lợi ích, chi phí và rủi ro cho ai
5. Ghi lại thỏa thuận gồm người chịu trách nhiệm, số tiền hoặc nguyên tắc tính, thời hạn và điều kiện thay đổi
6. Đặt ngày rà soát để sửa quy tắc khi hoàn cảnh thay đổi thay vì chờ đến lúc mâu thuẫn bùng phát trở lại
Khi nào cần người trung gian
Người trung gian phù hợp khi gia đình liên tục quay lại cùng một tranh cãi, không thống nhất được dữ kiện, một người có lợi thế quyền lực quá lớn, hoặc quyết định liên quan số tiền/tài sản đủ lớn để sai lầm gây hậu quả đáng kể. Tùy vấn đề, người trung gian có thể là chuyên gia tư vấn tài chính, chuyên gia trị liệu/hòa giải gia đình, kế toán hoặc luật sư. Vai trò của họ không phải “chọn phe” mà là làm rõ dữ kiện, quyền, nghĩa vụ và các phương án.
Nếu vấn đề chủ yếu là ngân sách và khả năng chi trả, ưu tiên chuyên môn tài chính. Nếu tranh cãi xoay quanh tổn thương quan hệ, quyền lực và giao tiếp, chuyên gia gia đình có thể phù hợp hơn. Nếu liên quan quyền sở hữu, di chúc, thừa kế, ủy quyền hoặc nghĩa vụ pháp lý, cần tư vấn pháp lý theo nơi cư trú.
Khi nào không còn là mâu thuẫn tài chính thông thường
Không nên dùng quy trình “mỗi bên nhường một chút” khi có dấu hiệu ép buộc hoặc khai thác tài chính. Hướng dẫn chính thức về bảo vệ người lớn tuổi nêu các dấu hiệu như tiền biến mất khỏi tài khoản, rút tiền bất thường, thêm tên vào tài khoản mà chủ tài khoản không giải thích được, người thân kiểm soát quyết định hoặc ngăn người lớn tuổi tự nói, thay đổi người thụ hưởng/tài sản đột ngột, hoặc dùng tiền của họ mà không được phép.
Trong những trường hợp đó, mục tiêu ưu tiên là bảo vệ quyền tự chủ, tài sản và an toàn của người bị ảnh hưởng; hòa giải gia đình chỉ là bước phụ nếu còn phù hợp. Cần tìm hỗ trợ pháp lý, bảo vệ người dễ bị tổn thương hoặc cơ quan có thẩm quyền tại nơi cư trú, đặc biệt khi có cưỡng ép, giả mạo, chiếm dụng tài sản hoặc người sở hữu không còn đủ năng lực tự quản lý tiền.
Giải quyết xung đột tài chính gia đình nhiều thế hệ không đòi hỏi mọi người phải có cùng quan niệm về tiền. Điều cần thống nhất là quy tắc: tiền nào thuộc phạm vi cá nhân, tiền nào là nghĩa vụ chung, hỗ trợ được hiểu là gì, đóng góp dựa trên tiêu chí nào, ai được quyết khoản nào, thông tin nào phải chia sẻ và khi nào cần xem lại thỏa thuận.
Một hệ thống tốt không cố loại bỏ mọi bất đồng; nó làm cho bất đồng có thể xử lý mà không phải dựa vào tuổi tác, thu nhập hay vị thế để áp đặt. Khi công bằng, trách nhiệm, quyền quyết định và ranh giới được nói rõ từ trước, gia đình có cơ sở thực tế hơn để vừa hỗ trợ nhau về tài chính, vừa giữ được quyền tự chủ của từng thế hệ.

GỬI Ý KIẾN BÌNH LUẬN
