Các loại rủi ro kinh tế gia đình thường gặp
Mục lục
- Rủi ro mất hoặc suy giảm thu nhập
- Rủi ro tăng chi phí sinh hoạt
- Rủi ro phát sinh chi phí bất thường
- Rủi ro nợ và mất cân đối tài chính
- Rủi ro từ biến động kinh tế bên ngoài
- Rủi ro suy giảm tài sản và nguồn lực tích lũy
- Rủi ro từ thiếu kế hoạch quản lý tài chính gia đình
- Cách gia đình giảm tác động của các rủi ro kinh tế
Những rủi ro kinh tế gia đình thường gặp có thể làm suy giảm thu nhập, tăng áp lực chi tiêu và ảnh hưởng đến sự ổn định đời sống nếu không được nhận diện và chuẩn bị trước.
Gia đình là một hệ thống kinh tế nhỏ, trong đó thu nhập, chi tiêu, tài sản và các nghĩa vụ tài chính có mối liên hệ chặt chẽ với nhau. Khi một yếu tố quan trọng bị thay đổi đột ngột, khả năng duy trì mức sống và kế hoạch tài chính của gia đình có thể bị ảnh hưởng.
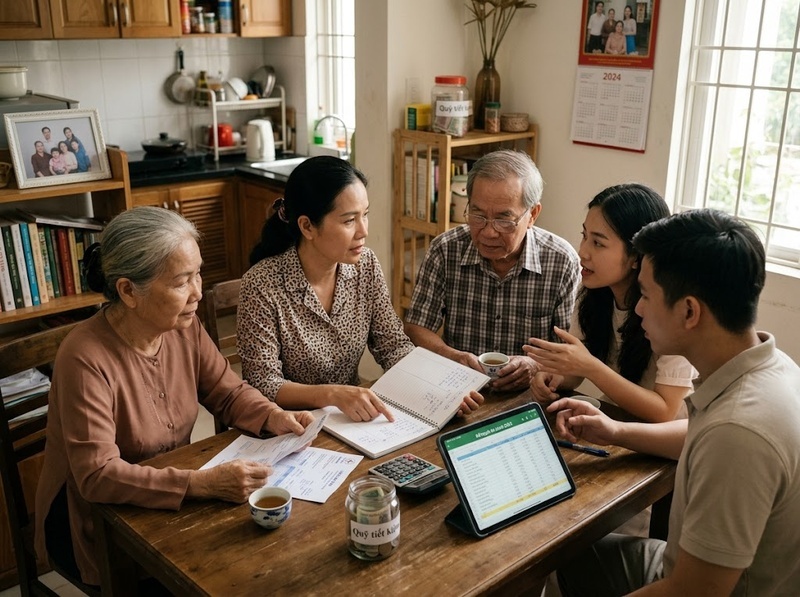
Các loại rủi ro kinh tế gia đình thường xuất phát từ biến động thu nhập, thay đổi chi phí sinh hoạt, các khoản chi bất thường, mất cân đối tài chính hoặc những yếu tố kinh tế bên ngoài tác động đến khả năng duy trì nguồn lực của gia đình.
Rủi ro mất hoặc suy giảm thu nhập
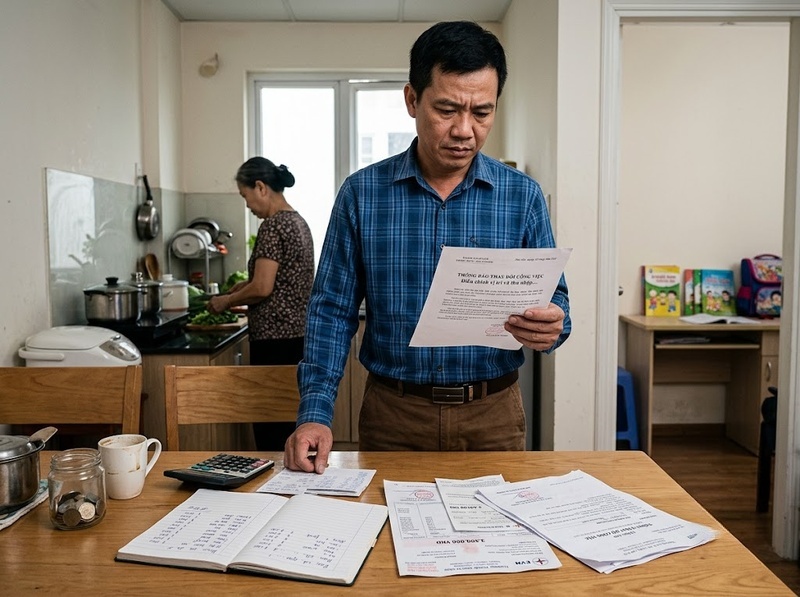
Rủi ro thu nhập là một trong những rủi ro kinh tế gia đình tác động trực tiếp nhất đến đời sống vì thu nhập là nguồn duy trì các nhu cầu cơ bản như ăn uống, nhà ở, giáo dục, y tế và các nghĩa vụ tài chính.
Rủi ro này có thể xảy ra khi:
· Người lao động mất việc làm
· Doanh nghiệp gặp khó khăn dẫn đến giảm lương hoặc giảm giờ làm
· Hoạt động kinh doanh gia đình suy giảm
· Nguồn thu nhập phụ bị gián đoạn
Cơ chế tác động của rủi ro thu nhập thường diễn ra theo chuỗi:
Thu nhập giảm
↓
Khả năng chi trả giảm
↓
Gia đình phải cắt giảm chi tiêu hoặc sử dụng khoản dự phòng
↓
Mức độ ổn định tài chính suy giảm
Mức độ ảnh hưởng phụ thuộc vào khả năng tạo thu nhập thay thế, quỹ dự phòng và tỷ lệ chi tiêu cố định trong tổng ngân sách gia đình.
Rủi ro tăng chi phí sinh hoạt
Chi phí sinh hoạt có thể biến động theo thời gian do thay đổi giá cả hàng hóa, dịch vụ, chi phí nhà ở, giáo dục, y tế hoặc các nhu cầu thiết yếu khác.
Khi chi phí tăng nhanh hơn tốc độ tăng thu nhập, sức mua thực tế của gia đình sẽ giảm. Điều này có thể khiến một gia đình dù vẫn duy trì được nguồn thu nhưng gặp khó khăn trong việc bảo đảm mức sống trước đó.
Các nhóm chi phí thường tạo áp lực lớn gồm:
· Chi phí thực phẩm và nhu yếu phẩm
· Chi phí nhà ở
· Chi phí chăm sóc sức khỏe
· Chi phí học tập
· Chi phí đi lại
Rủi ro này thường khó nhận biết trong ngắn hạn vì mỗi khoản tăng riêng lẻ có thể nhỏ, nhưng tổng tác động có thể làm thay đổi đáng kể ngân sách gia đình.
Rủi ro phát sinh chi phí bất thường
Không phải mọi khoản chi tiêu đều có thể dự đoán trước. Những sự kiện bất ngờ có thể tạo ra áp lực tài chính lớn nếu gia đình không có nguồn dự phòng.
Một số tình huống thường gặp gồm:
· Bệnh tật hoặc chi phí chăm sóc sức khỏe
· Sửa chữa nhà cửa, phương tiện
· Sự cố ảnh hưởng đến tài sản
· Các nghĩa vụ tài chính phát sinh ngoài kế hoạch
Điểm đặc biệt của nhóm rủi ro này là thời điểm xảy ra thường không chắc chắn, nhưng nhu cầu chi trả có thể xuất hiện ngay lập tức.
Gia đình có khả năng chống chịu tốt hơn khi có khoản tiết kiệm dự phòng hoặc cơ chế chia sẻ rủi ro phù hợp.
Rủi ro nợ và mất cân đối tài chính
Nợ có thể hỗ trợ gia đình thực hiện các mục tiêu lớn như mua nhà, đầu tư giáo dục hoặc phát triển kinh doanh. Tuy nhiên, nợ trở thành rủi ro khi nghĩa vụ trả nợ vượt quá khả năng tạo thu nhập.
Một số dấu hiệu mất cân đối tài chính gồm:
· Khoản trả nợ chiếm tỷ trọng lớn trong thu nhập
· Phải vay mới để thanh toán khoản vay cũ
· Không còn khả năng duy trì khoản tiết kiệm
· Chi tiêu thường xuyên vượt quá nguồn thu
Cơ chế rủi ro xảy ra khi nghĩa vụ tài chính cố định làm giảm khả năng thích ứng của gia đình trước các biến động như mất việc hoặc tăng chi phí sinh hoạt.
Rủi ro từ biến động kinh tế bên ngoài
Gia đình không chỉ chịu tác động từ các quyết định cá nhân mà còn chịu ảnh hưởng bởi môi trường kinh tế chung.
Các yếu tố bên ngoài có thể tạo ra rủi ro gồm:
· Suy giảm kinh tế
· Thay đổi thị trường lao động
· Biến động giá cả
· Thay đổi chính sách ảnh hưởng đến thu nhập hoặc chi phí
Những biến động này thường nằm ngoài khả năng kiểm soát trực tiếp của gia đình, vì vậy khả năng thích nghi trở thành yếu tố quan trọng để duy trì sự ổn định.
Rủi ro suy giảm tài sản và nguồn lực tích lũy
Tài sản tích lũy giúp gia đình tạo nền tảng an toàn tài chính trong dài hạn. Tuy nhiên, giá trị tài sản có thể giảm hoặc không tạo ra hiệu quả như kỳ vọng.
Một số nguyên nhân gồm:
· Giá trị tài sản giảm theo thị trường
· Khoản đầu tư không đạt kết quả mong muốn
· Tài sản không có khả năng tạo dòng tiền
· Chi phí duy trì tài sản tăng cao
Rủi ro này ảnh hưởng đến khả năng bảo vệ tài chính lâu dài, đặc biệt khi gia đình cần sử dụng tài sản để ứng phó với biến cố.
Rủi ro từ thiếu kế hoạch quản lý tài chính gia đình
Một gia đình có thu nhập ổn định vẫn có thể gặp rủi ro nếu thiếu kế hoạch phân bổ và kiểm soát nguồn lực.
Các vấn đề thường gặp gồm:
· Không theo dõi thu nhập và chi tiêu
· Không có khoản dự phòng
· Không xác định ưu tiên tài chính
· Quyết định chi tiêu dựa trên ngắn hạn thay vì mục tiêu dài hạn
Quản lý tài chính không loại bỏ hoàn toàn rủi ro, nhưng giúp gia đình nhận diện sớm và giảm mức độ tác động khi biến cố xảy ra.
Cách gia đình giảm tác động của các rủi ro kinh tế
Khả năng chống chịu trước rủi ro kinh tế phụ thuộc vào mức độ chuẩn bị của gia đình. Một số biện pháp quan trọng gồm:
· Xây dựng quỹ dự phòng cho các tình huống bất ngờ
· Đa dạng hóa nguồn thu nhập khi có khả năng
· Kiểm soát tỷ lệ nợ phù hợp với khả năng chi trả
· Theo dõi thường xuyên thu nhập và chi tiêu
· Ưu tiên các khoản chi thiết yếu
· Chuẩn bị kế hoạch tài chính cho các mục tiêu dài hạn
Điểm quan trọng không phải là loại bỏ hoàn toàn mọi rủi ro, mà là nâng cao khả năng thích ứng khi những biến động kinh tế xảy ra.
Các loại rủi ro kinh tế gia đình thường gặp nhất bao gồm rủi ro mất thu nhập, tăng chi phí sinh hoạt, chi phí bất thường, nợ tài chính, biến động kinh tế bên ngoài, suy giảm tài sản và thiếu kế hoạch quản lý tài chính. Việc nhận diện sớm các rủi ro này giúp gia đình chủ động xây dựng khả năng bảo vệ nguồn lực và duy trì sự ổn định trong đời sống.

GỬI Ý KIẾN BÌNH LUẬN
