Những dấu hiệu bất ổn kinh tế gia đình cần nhận biết
Mục lục
Nhận diện sớm dấu hiệu bất ổn kinh tế gia đình giúp các thành viên chủ động điều chỉnh chi tiêu, quản lý nguồn lực và giảm nguy cơ rơi vào khủng hoảng tài chính kéo dài
Gia đình thường không rơi vào khó khăn kinh tế một cách đột ngột mà thường xuất hiện các tín hiệu cảnh báo trong quá trình thu nhập, chi tiêu và quản lý tài chính thay đổi. Việc nhận diện sớm các dấu hiệu này giúp gia đình có thời gian điều chỉnh trước khi vấn đề trở nên nghiêm trọng.
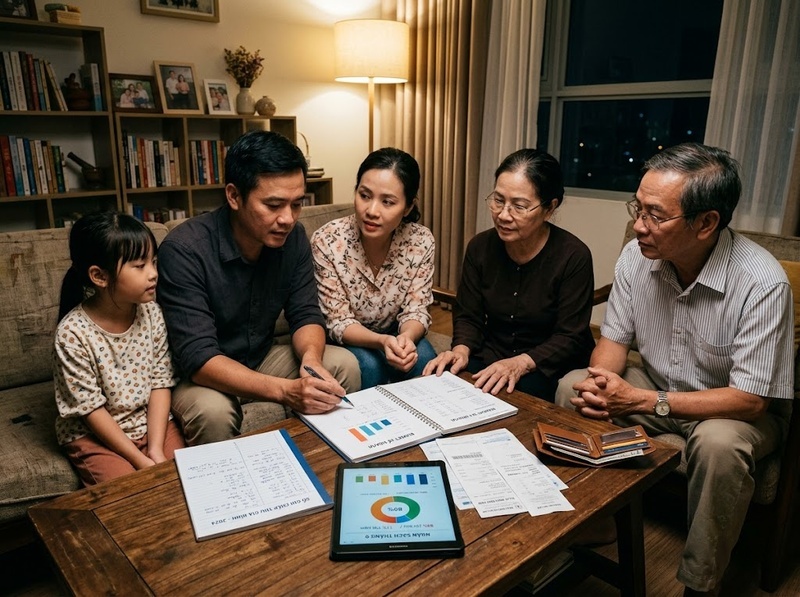
Bất ổn kinh tế gia đình không chỉ thể hiện qua việc thiếu tiền trong ngắn hạn mà còn liên quan đến sự mất cân đối giữa nguồn thu, nghĩa vụ tài chính, khả năng dự phòng và mức độ an toàn tài chính dài hạn.
Thu nhập suy giảm hoặc thiếu ổn định kéo dài
Một trong những dấu hiệu bất ổn kinh tế gia đình rõ ràng nhất là sự thay đổi tiêu cực trong nguồn thu nhập chính.
Các biểu hiện thường gặp gồm:
· Thu nhập giảm so với giai đoạn trước
· Công việc chính trở nên không ổn định
· Một thành viên mất việc hoặc giảm thời gian làm việc
· Nguồn thu phụ bị gián đoạn
· Gia đình phụ thuộc quá nhiều vào một nguồn thu duy nhất
Cơ chế rủi ro nằm ở việc khi dòng tiền vào giảm nhưng các khoản chi cố định như nhà ở, giáo dục, y tế hoặc khoản vay vẫn duy trì, gia đình dễ rơi vào tình trạng thiếu hụt dòng tiền.
Dấu hiệu này cần được chú ý đặc biệt khi sự suy giảm thu nhập kéo dài và chưa có kế hoạch phục hồi rõ ràng.
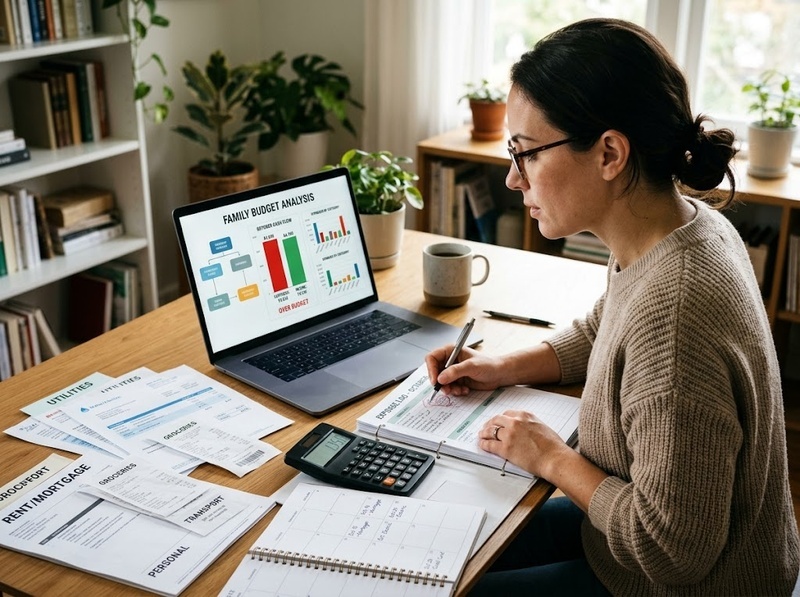
Chi tiêu thường xuyên vượt quá khả năng tài chính
Một gia đình có thể bắt đầu gặp bất ổn khi mức chi tiêu duy trì cao hơn khả năng tạo ra thu nhập.
Các dấu hiệu cảnh báo bao gồm:
· Thường xuyên sử dụng tiền dự phòng để chi tiêu hằng ngày
· Không thể kiểm soát các khoản mua sắm không thiết yếu
· Chi phí sinh hoạt tăng nhanh hơn tốc độ tăng thu nhập
· Cuối tháng thường xuyên thiếu tiền
Vấn đề cốt lõi không chỉ nằm ở việc chi nhiều hay ít mà nằm ở sự mất cân bằng giữa nhu cầu tiêu dùng và nguồn lực tài chính thực tế.
Nếu tình trạng này kéo dài, gia đình có thể phải sử dụng các nguồn tài chính khác như vay nợ hoặc bán tài sản để duy trì mức sống hiện tại.
Gia tăng phụ thuộc vào nợ để duy trì cuộc sống
Nợ không phải lúc nào cũng là dấu hiệu tiêu cực, vì một số khoản vay có thể phục vụ mục tiêu dài hạn như mua nhà hoặc đầu tư giáo dục.
Tuy nhiên, nợ trở thành dấu hiệu bất ổn khi gia đình phải vay để đáp ứng các nhu cầu sinh hoạt cơ bản.
Một số biểu hiện gồm:
· Vay mới để trả khoản vay cũ
· Thanh toán khoản vay chiếm tỷ trọng lớn trong thu nhập
· Thường xuyên sử dụng thẻ tín dụng hoặc khoản vay ngắn hạn
· Không còn khả năng giảm dư nợ theo kế hoạch
Điểm quan trọng cần đánh giá không chỉ là số tiền nợ mà là khả năng tạo dòng tiền để trả nợ trong tương lai.
Mất khả năng xây dựng quỹ dự phòng tài chính
Quỹ dự phòng đóng vai trò như lớp bảo vệ khi gia đình gặp sự kiện bất ngờ như mất thu nhập, bệnh tật hoặc chi phí phát sinh lớn.
Dấu hiệu bất ổn xuất hiện khi:
· Không thể tiết kiệm định kỳ
· Phải dùng toàn bộ thu nhập cho chi phí hiện tại
· Không có khoản tiền dành cho tình huống khẩn cấp
· Mỗi biến cố nhỏ đều gây áp lực tài chính lớn
Khi không có vùng đệm tài chính, một thay đổi nhỏ cũng có thể nhanh chóng trở thành vấn đề lớn vì gia đình không còn nguồn lực để hấp thụ rủi ro.
Thay đổi hành vi tài chính trong gia đình
Bất ổn kinh tế không chỉ thể hiện qua con số mà còn phản ánh qua hành vi quản lý tiền bạc.
Một số thay đổi cần lưu ý:
· Các thành viên thường xuyên căng thẳng khi nói về tiền
· Tránh trao đổi về thu nhập hoặc khoản nợ
· Quyết định chi tiêu trở nên thiếu kế hoạch
· Xuất hiện tâm lý trì hoãn việc xử lý vấn đề tài chính
Những biểu hiện này cho thấy gia đình có thể đang mất khả năng kiểm soát tình hình tài chính thay vì chỉ gặp khó khăn tạm thời.
Khả năng ứng phó với biến cố tài chính giảm sút
Một dấu hiệu quan trọng khác là gia đình không còn đủ khả năng thích nghi khi xuất hiện thay đổi.
Ví dụ:
· Một khoản chi bất ngờ làm đảo lộn toàn bộ ngân sách
· Không thể duy trì các khoản thiết yếu khi thu nhập giảm
· Không có phương án thay thế khi nguồn thu chính gặp vấn đề
· Phải cắt giảm đột ngột nhiều nhu cầu quan trọng
Khả năng chống chịu tài chính thấp thường là kết quả của nhiều dấu hiệu nhỏ tích tụ trong thời gian dài.
Việc nhận diện dấu hiệu bất ổn kinh tế gia đình cần dựa trên việc quan sát tổng thể dòng tiền, thói quen chi tiêu, mức độ nợ và khả năng dự phòng. Một gia đình có thể chưa rơi vào khủng hoảng nhưng vẫn cần điều chỉnh nếu các tín hiệu cảnh báo xuất hiện liên tục.
Phát hiện sớm giúp gia đình có nhiều lựa chọn hơn như kiểm soát chi tiêu, tái cơ cấu nghĩa vụ tài chính, củng cố nguồn thu và xây dựng lại mức an toàn tài chính trước khi vấn đề trở nên nghiêm trọng.
Hỏi đáp về Dấu hiệu bất ổn kinh tế gia đình
Dấu hiệu nào cho thấy kinh tế gia đình đang gặp vấn đề nghiêm trọng?
Các dấu hiệu đáng chú ý gồm thu nhập giảm kéo dài, phải vay để trang trải chi phí cơ bản, không còn quỹ dự phòng và mất khả năng kiểm soát các khoản chi tiêu thường ngày.
Gia đình nên kiểm tra tình hình tài chính định kỳ như thế nào?
Gia đình nên theo dõi định kỳ các yếu tố như tổng thu nhập, chi phí cố định, khoản nợ, mức tiết kiệm và khả năng dự phòng để phát hiện sớm sự mất cân bằng.
Có phải thu nhập thấp luôn là dấu hiệu bất ổn kinh tế gia đình không?
Không. Thu nhập thấp vẫn có thể duy trì ổn định nếu gia đình kiểm soát chi tiêu tốt, không có gánh nặng nợ quá lớn và có kế hoạch tài chính phù hợp. Bất ổn thường xuất hiện khi nguồn lực và nhu cầu không còn cân đối.

GỬI Ý KIẾN BÌNH LUẬN
