Cách xây dựng khả năng phục hồi kinh tế gia đình
Mục lục
- Nền tảng tài chính ổn định là cơ sở đầu tiên của khả năng phục hồi kinh tế gia đình
- Quỹ dự phòng giúp gia đình hấp thụ các cú sốc kinh tế
- Đa dạng hóa nguồn thu nhập giúp giảm sự phụ thuộc vào một điểm yếu
- Quản trị rủi ro giúp bảo vệ nền tảng kinh tế gia đình
- Khả năng thích nghi quyết định tốc độ phục hồi sau biến động
- Kỷ luật tài chính tạo nền móng cho khả năng phục hồi dài hạn
- Những giới hạn cần nhận biết khi xây dựng khả năng phục hồi kinh tế gia đình
Khả năng phục hồi kinh tế gia đình được hình thành từ việc xây dựng nền tảng tài chính ổn định, quản trị rủi ro, duy trì nguồn lực dự phòng và phát triển khả năng thích nghi trước những biến động kinh tế
Khả năng phục hồi kinh tế gia đình không chỉ là việc có thu nhập cao hay sở hữu nhiều tài sản. Đây là năng lực giúp một gia đình duy trì sự ổn định, đáp ứng nhu cầu thiết yếu và phục hồi sau những cú sốc như mất việc làm, giảm thu nhập, chi phí phát sinh hoặc biến động kinh tế.
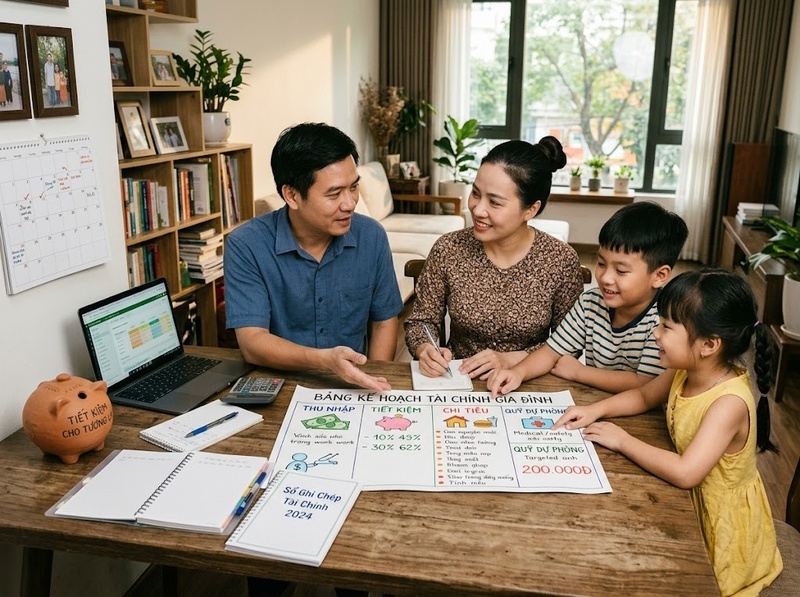
Một gia đình có khả năng phục hồi tốt thường không phụ thuộc vào một nguồn lực duy nhất mà xây dựng nhiều lớp bảo vệ: nền tảng tài chính vững chắc, khả năng kiểm soát chi tiêu, nguồn dự phòng, năng lực tạo thu nhập và khả năng thích nghi với thay đổi.
Nền tảng tài chính ổn định là cơ sở đầu tiên của khả năng phục hồi kinh tế gia đình
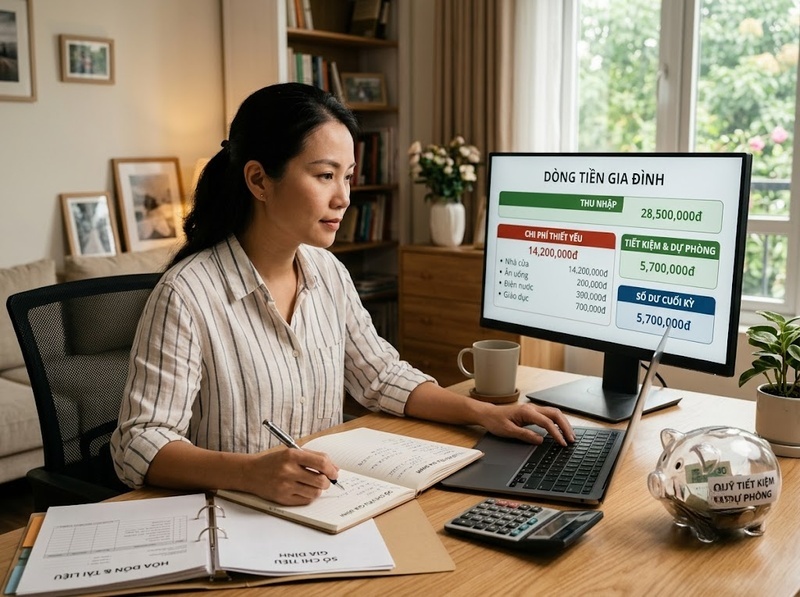
Khả năng phục hồi kinh tế gia đình bắt đầu từ việc kiểm soát được dòng tiền hiện tại. Khi gia đình hiểu rõ thu nhập, chi phí và các nghĩa vụ tài chính, việc đưa ra quyết định trong giai đoạn khó khăn sẽ trở nên chủ động hơn.
Một nền tảng tài chính ổn định thường bao gồm:
· Thu nhập đủ đáp ứng các nhu cầu thiết yếu
· Chi tiêu được kiểm soát theo khả năng tài chính thực tế
· Khoản nợ được quản lý trong giới hạn có thể duy trì
· Có kế hoạch sử dụng tiền thay vì phản ứng theo tình huống
Điểm quan trọng không nằm ở mức thu nhập tuyệt đối mà ở khả năng duy trì cân bằng giữa nguồn lực hiện có và nhu cầu sử dụng.
Khi một gia đình thường xuyên chi tiêu vượt quá khả năng tạo thu nhập, mọi biến động nhỏ cũng có thể trở thành áp lực lớn. Ngược lại, khi dòng tiền được quản trị tốt, gia đình có thêm khoảng trống để ứng phó với những tình huống bất ngờ.
Quỹ dự phòng giúp gia đình hấp thụ các cú sốc kinh tế
Một trong những thành phần quan trọng nhất của khả năng phục hồi kinh tế gia đình là nguồn lực dự phòng.
Quỹ dự phòng hoạt động như một lớp bảo vệ tài chính, giúp gia đình duy trì hoạt động cơ bản khi gặp những sự kiện làm giảm thu nhập hoặc tăng chi phí.
Vai trò chính của quỹ dự phòng gồm:
· Duy trì các khoản chi thiết yếu trong thời gian khó khăn
· Giảm sự phụ thuộc vào vay nợ khẩn cấp
· Tạo thời gian để tìm giải pháp thay thế
· Giúp gia đình đưa ra quyết định bình tĩnh hơn
Mức dự phòng phù hợp phụ thuộc vào đặc điểm từng gia đình như mức chi tiêu, sự ổn định của công việc, số người phụ thuộc và mức độ biến động thu nhập.
Một gia đình có thu nhập không quá cao nhưng có kế hoạch dự phòng tốt vẫn có thể có khả năng phục hồi cao hơn một gia đình có thu nhập lớn nhưng không có nguồn lực bảo vệ.
Đa dạng hóa nguồn thu nhập giúp giảm sự phụ thuộc vào một điểm yếu
Khả năng phục hồi kinh tế gia đình phụ thuộc nhiều vào mức độ đa dạng của nguồn lực tạo ra thu nhập.
Nếu toàn bộ tài chính gia đình phụ thuộc vào một nguồn thu duy nhất, rủi ro sẽ tăng lên khi nguồn thu đó bị gián đoạn.
Đa dạng hóa thu nhập có thể bao gồm:
· Phát triển thêm kỹ năng nghề nghiệp
· Tạo thêm nguồn thu bổ sung phù hợp
· Duy trì khả năng chuyển đổi công việc khi cần thiết
· Đầu tư vào năng lực cá nhân và nghề nghiệp dài hạn
Cơ chế của việc đa dạng hóa là phân tán rủi ro. Khi một nguồn thu gặp khó khăn, các nguồn lực khác có thể hỗ trợ quá trình duy trì và phục hồi.
Tuy nhiên, đa dạng hóa không có nghĩa là theo đuổi quá nhiều hoạt động cùng lúc. Một chiến lược hiệu quả cần cân bằng giữa khả năng tạo thêm giá trị và nguồn lực thời gian, vốn, kỹ năng hiện có.
Quản trị rủi ro giúp bảo vệ nền tảng kinh tế gia đình
Một gia đình có khả năng phục hồi không chỉ tập trung vào việc tạo thêm nguồn lực mà còn biết cách bảo vệ những gì đang có.
Các nhóm rủi ro phổ biến gồm:
· Rủi ro mất hoặc giảm thu nhập
· Rủi ro sức khỏe
· Rủi ro phát sinh chi phí lớn
· Rủi ro từ các quyết định tài chính thiếu kiểm soát
Quản trị rủi ro có thể được thực hiện thông qua:
· Xây dựng quỹ dự phòng
· Có kế hoạch bảo vệ phù hợp với hoàn cảnh gia đình
· Đánh giá trước tác động của các quyết định tài chính lớn
· Không sử dụng toàn bộ nguồn lực cho một mục tiêu có mức rủi ro cao
Bản chất của quản trị rủi ro là giảm mức độ tổn thương khi biến cố xảy ra, thay vì chỉ tìm cách xử lý hậu quả sau khi vấn đề xuất hiện.
Khả năng thích nghi quyết định tốc độ phục hồi sau biến động
Khả năng phục hồi kinh tế gia đình không chỉ đến từ số tiền đang có mà còn đến từ khả năng thay đổi khi hoàn cảnh thay đổi.
Những gia đình có khả năng thích nghi tốt thường có:
· Khả năng học hỏi kỹ năng mới
· Thói quen đánh giá lại kế hoạch tài chính định kỳ
· Sự linh hoạt trong điều chỉnh chi tiêu
· Khả năng tìm kiếm giải pháp thay thế khi điều kiện thay đổi
Một nền kinh tế gia đình bền vững không phải là trạng thái không bao giờ gặp khó khăn. Đó là khả năng duy trì chức năng cơ bản, điều chỉnh chiến lược và phục hồi sau khó khăn.
Kỷ luật tài chính tạo nền móng cho khả năng phục hồi dài hạn
Khả năng phục hồi kinh tế gia đình được xây dựng thông qua những hành vi tài chính lặp lại trong thời gian dài.
Các thói quen quan trọng gồm:
· Theo dõi thu nhập và chi tiêu thường xuyên
· Ưu tiên các nhu cầu thiết yếu
· Duy trì khoản tiết kiệm định kỳ
· Hạn chế các quyết định tài chính thiếu kế hoạch
· Đánh giá lại mục tiêu tài chính theo từng giai đoạn
Kỷ luật tài chính giúp biến những quyết định nhỏ hàng ngày thành năng lực bảo vệ gia đình trong dài hạn.
Một hệ thống tài chính gia đình mạnh không hình thành từ một quyết định đơn lẻ mà từ sự tích lũy của nhiều lựa chọn hợp lý.
Những giới hạn cần nhận biết khi xây dựng khả năng phục hồi kinh tế gia đình
Khả năng phục hồi kinh tế gia đình không đồng nghĩa với việc loại bỏ hoàn toàn mọi rủi ro.
Một số giới hạn cần được xem xét:
· Không có mức dự phòng nào có thể bảo vệ trước mọi biến cố
· Thu nhập cao không đảm bảo khả năng phục hồi nếu quản lý tài chính yếu
· Tiết kiệm đơn thuần có thể chưa đủ nếu chi phí tăng nhanh hoặc nguồn thu giảm kéo dài
· Mỗi gia đình cần một chiến lược phù hợp với hoàn cảnh riêng
Điều quan trọng là xây dựng một hệ thống có nhiều lớp bảo vệ thay vì phụ thuộc vào một giải pháp duy nhất.
Khả năng phục hồi kinh tế gia đình được xây dựng từ sự kết hợp giữa nền tảng tài chính ổn định, nguồn lực dự phòng, khả năng tạo thu nhập, quản trị rủi ro và năng lực thích nghi. Gia đình có khả năng phục hồi tốt không phải là gia đình không gặp biến động, mà là gia đình có đủ năng lực để duy trì sự ổn định và phục hồi khi biến động xảy ra.
Hỏi đáp về khả năng phục hồi kinh tế gia đình
Khả năng phục hồi kinh tế gia đình là gì?
Khả năng phục hồi kinh tế gia đình là năng lực duy trì sự ổn định tài chính, đáp ứng nhu cầu cơ bản và phục hồi sau các biến động ảnh hưởng đến thu nhập hoặc chi phí.
Yếu tố nào quan trọng nhất để xây dựng khả năng phục hồi kinh tế gia đình?
Nền tảng quan trọng nhất là khả năng quản lý dòng tiền, bởi đây là cơ sở để xây dựng quỹ dự phòng, kiểm soát rủi ro và phát triển các nguồn lực khác.
Gia đình có thu nhập thấp có thể xây dựng khả năng phục hồi kinh tế không?
Có. Khả năng phục hồi không chỉ phụ thuộc vào mức thu nhập mà còn phụ thuộc vào cách quản lý nguồn lực, mức độ chuẩn bị và khả năng thích nghi trước thay đổi.
Vì sao quỹ dự phòng quan trọng đối với khả năng phục hồi kinh tế gia đình?
Quỹ dự phòng giúp gia đình duy trì hoạt động cơ bản trong thời gian khó khăn, giảm áp lực vay nợ và tạo thời gian để tìm phương án phục hồi.

GỬI Ý KIẾN BÌNH LUẬN
