Cách điều chỉnh tài chính khi chăm sóc người phụ thuộc
Mục lục
- Đánh giá lại tác động tài chính khi phát sinh người phụ thuộc
- Xây dựng lại ngân sách theo mức độ ưu tiên
- Duy trì quỹ dự phòng cho nhu cầu chăm sóc dài hạn
- Cân bằng trách nhiệm chăm sóc với mục tiêu tài chính của gia đình
- Phân chia trách nhiệm tài chính giữa các thành viên gia đình
- Theo dõi và điều chỉnh ngân sách định kỳ
Khi phát sinh trách nhiệm chăm sóc người phụ thuộc, gia đình cần điều chỉnh tài chính bằng cách đánh giá lại ngân sách, phân bổ chi phí ưu tiên, xây dựng quỹ dự phòng và cân bằng giữa nhu cầu hiện tại với mục tiêu dài hạn
Chăm sóc người phụ thuộc không chỉ làm tăng một khoản chi tiêu riêng lẻ mà thường tạo ra sự thay đổi trong toàn bộ cấu trúc tài chính gia đình. Người phụ thuộc có thể cần hỗ trợ về sinh hoạt, y tế, chăm sóc hằng ngày hoặc các nhu cầu dài hạn khác. Vì vậy, gia đình cần xem đây là một trách nhiệm tài chính mới và điều chỉnh ngân sách một cách có hệ thống.
Việc điều chỉnh không chỉ nhằm giảm chi phí trước mắt mà còn giúp gia đình duy trì khả năng chi trả ổn định, tránh tình trạng thiếu hụt tài chính khi nhu cầu chăm sóc kéo dài.
Đánh giá lại tác động tài chính khi phát sinh người phụ thuộc
Bước đầu tiên là xác định trách nhiệm chăm sóc ảnh hưởng như thế nào đến dòng tiền gia đình. Các khoản chi mới có thể bao gồm chi phí sinh hoạt, chăm sóc sức khỏe, thuốc men, hỗ trợ đi lại, dịch vụ chăm sóc hoặc các khoản phát sinh không thường xuyên.
Gia đình nên phân biệt:
· Chi phí bắt buộc liên quan trực tiếp đến việc chăm sóc
· Chi phí có thể điều chỉnh theo khả năng tài chính
· Chi phí dự phòng cho các tình huống phát sinh
Việc phân loại giúp gia đình nhìn rõ mức tăng chi tiêu thực tế thay vì chỉ cảm nhận chung rằng áp lực tài chính đang tăng lên.
Một sai lầm phổ biến là chỉ bổ sung thêm chi phí chăm sóc mà không xem xét lại các khoản chi hiện có. Điều này dễ dẫn đến tình trạng ngân sách bị thâm hụt trong dài hạn.
Xây dựng lại ngân sách theo mức độ ưu tiên
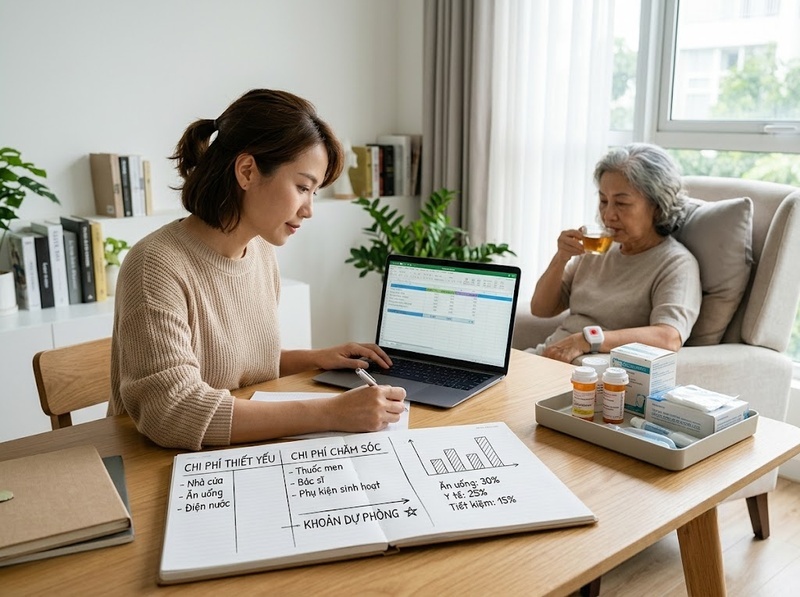
Khi trách nhiệm chăm sóc người phụ thuộc xuất hiện, thứ tự ưu tiên trong ngân sách cần được thay đổi. Các khoản chi liên quan đến sức khỏe, an toàn và nhu cầu thiết yếu thường cần được đặt lên trước các mục tiêu chi tiêu không cấp thiết.
Gia đình có thể tổ chức ngân sách theo các nhóm:
Nhóm chi phí thiết yếu
Bao gồm các khoản cần duy trì ổn định như:
· Chi phí ăn uống
· Nhà ở
· Chăm sóc sức khỏe
· Thuốc men hoặc hỗ trợ y tế
· Các dịch vụ chăm sóc cần thiết
Đây là nhóm cần được bảo đảm trước khi phân bổ cho các mục tiêu khác.
Nhóm chi phí có thể điều chỉnh
Một số khoản có thể được xem xét lại như:
· Mua sắm không thường xuyên
· Các hoạt động giải trí có chi phí cao
· Các khoản đăng ký dịch vụ chưa thực sự cần thiết
Việc điều chỉnh nhóm này giúp tạo thêm nguồn lực mà không ảnh hưởng đến chất lượng chăm sóc người phụ thuộc.
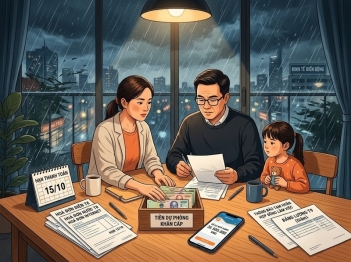
Duy trì quỹ dự phòng cho nhu cầu chăm sóc dài hạn
Trách nhiệm chăm sóc người phụ thuộc thường có tính không chắc chắn vì nhu cầu có thể thay đổi theo thời gian. Một tình trạng sức khỏe xấu đi, nhu cầu hỗ trợ tăng lên hoặc phát sinh chi phí bất ngờ đều có thể làm ngân sách bị ảnh hưởng.
Vì vậy, gia đình nên duy trì một khoản dự phòng riêng cho việc chăm sóc.
Quỹ dự phòng có vai trò:
· Giúp xử lý các chi phí bất ngờ
· Giảm áp lực phải vay nợ khi phát sinh nhu cầu cấp thiết
· Tạo sự ổn định cho kế hoạch tài chính dài hạn
Mức dự phòng phù hợp phụ thuộc vào thu nhập, mức chi tiêu hiện tại và đặc điểm nhu cầu của người phụ thuộc.
Cân bằng trách nhiệm chăm sóc với mục tiêu tài chính của gia đình
Khi dành thêm nguồn lực cho người phụ thuộc, gia đình cần tránh việc hy sinh hoàn toàn các mục tiêu tài chính dài hạn. Nếu toàn bộ nguồn lực được dùng cho chi phí hiện tại, gia đình có thể gặp khó khăn trong tương lai.
Một kế hoạch cân bằng cần xem xét:
· Khả năng duy trì tiết kiệm
· Các mục tiêu tài chính dài hạn
· Khả năng tạo thêm thu nhập
· Sự phân bổ trách nhiệm giữa các thành viên
Điều quan trọng là xem việc chăm sóc như một phần trong kế hoạch tài chính tổng thể thay vì một khoản chi phát sinh ngoài dự kiến.
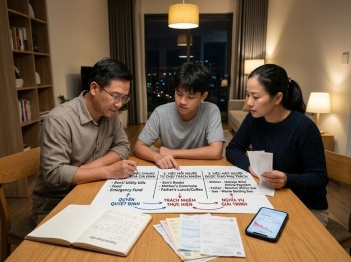
Phân chia trách nhiệm tài chính giữa các thành viên gia đình
Áp lực tài chính thường tăng cao khi một cá nhân phải tự gánh toàn bộ chi phí chăm sóc. Vì vậy, gia đình nên trao đổi rõ ràng về khả năng đóng góp của từng thành viên.
Sự phân chia có thể dựa trên:
· Khả năng thu nhập
· Thời gian chăm sóc trực tiếp
· Các nguồn lực sẵn có
· Mức độ trách nhiệm thực tế
Một cách tiếp cận minh bạch giúp giảm xung đột và tạo sự công bằng trong quá trình chăm sóc.
Theo dõi và điều chỉnh ngân sách định kỳ
Ngân sách chăm sóc người phụ thuộc không nên được xem là kế hoạch cố định. Nhu cầu chăm sóc có thể thay đổi theo tình trạng sức khỏe, tuổi tác hoặc hoàn cảnh gia đình.
Gia đình nên định kỳ xem xét:
· Chi phí thực tế so với kế hoạch
· Các khoản chi tăng hoặc giảm
· Khả năng duy trì quỹ dự phòng
· Những điều chỉnh cần thiết trong tương lai
Việc theo dõi thường xuyên giúp gia đình chủ động hơn thay vì chỉ phản ứng khi gặp khó khăn tài chính.
Chăm sóc người phụ thuộc là một trách nhiệm có ảnh hưởng lâu dài đến tài chính gia đình. Điều chỉnh ngân sách hiệu quả không chỉ là cắt giảm chi tiêu mà là sắp xếp lại nguồn lực để vừa đáp ứng nhu cầu chăm sóc, vừa duy trì sự ổn định tài chính.
Một kế hoạch tài chính phù hợp cần bắt đầu từ việc hiểu rõ chi phí, xác định ưu tiên, chuẩn bị dự phòng và phân bổ trách nhiệm hợp lý giữa các thành viên.
Hỏi đáp về Tài chính khi chăm sóc người phụ thuộc
Khi chăm sóc người phụ thuộc, gia đình nên ưu tiên điều chỉnh khoản chi nào trước?
Gia đình nên ưu tiên đánh giá các khoản chi thiết yếu liên quan trực tiếp đến sức khỏe, sinh hoạt và an toàn của người phụ thuộc trước khi điều chỉnh các khoản chi khác.
Có nên giảm toàn bộ khoản tiết kiệm để chăm sóc người phụ thuộc không?
Không nên. Gia đình cần duy trì một mức tiết kiệm hoặc quỹ dự phòng phù hợp để tránh gặp khó khăn khi phát sinh các nhu cầu tài chính trong tương lai.
Làm thế nào để giảm áp lực tài chính khi có thêm trách nhiệm chăm sóc?
Gia đình có thể giảm áp lực bằng cách lập lại ngân sách, phân chia trách nhiệm giữa các thành viên, kiểm soát chi phí không thiết yếu và chuẩn bị nguồn dự phòng dài hạn.

GỬI Ý KIẾN BÌNH LUẬN
