Cách xử lý khi quỹ dự phòng không đủ
Mục lục
- Đánh giá nhanh mức độ thiếu hụt của quỹ dự phòng
- Ưu tiên bảo vệ các khoản chi thiết yếu trước
- Tìm cách bổ sung dòng tiền thay vì chỉ giảm chi phí
- Cân nhắc nguồn hỗ trợ tài chính theo mức độ rủi ro
- Tránh những sai lầm khiến tình trạng tài chính xấu hơn
- Xây dựng lại quỹ dự phòng sau khi vượt qua biến cố
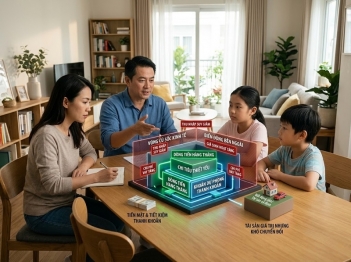
Khi quỹ dự phòng không đủ trước một biến cố tài chính, gia đình cần ưu tiên bảo vệ dòng tiền, đánh giá mức độ thiếu hụt và đưa ra quyết định theo thứ tự để giảm tác động lâu dài
Khi một biến cố tài chính xảy ra nhưng quỹ dự phòng không đủ, vấn đề quan trọng nhất không phải là tìm ngay một nguồn tiền bất kỳ mà là kiểm soát tốc độ mất tiền, duy trì các nhu cầu thiết yếu và đưa ra quyết định có thứ tự
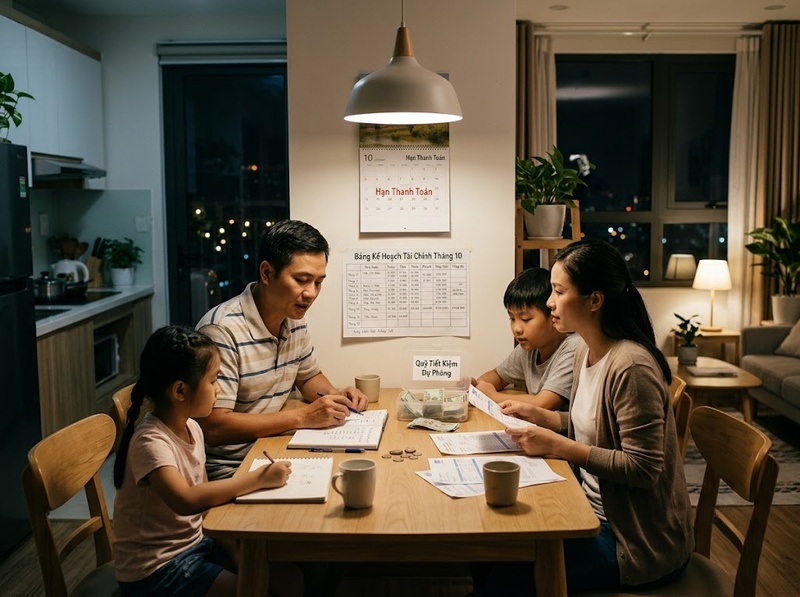
Gia đình cần nhìn nhận quỹ dự phòng như một công cụ giúp duy trì sự ổn định trong giai đoạn bất thường. Khi số tiền tích lũy không đủ, mục tiêu chuyển từ “duy trì toàn bộ kế hoạch tài chính ban đầu” sang “bảo vệ những ưu tiên quan trọng nhất”
Đánh giá nhanh mức độ thiếu hụt của quỹ dự phòng
Trước khi cắt giảm chi tiêu hoặc tìm nguồn tiền bổ sung, gia đình cần xác định rõ tình trạng hiện tại
Các câu hỏi quan trọng cần trả lời:
· Biến cố tài chính kéo dài trong bao lâu
· Tổng chi phí bắt buộc mỗi tháng là bao nhiêu
· Quỹ dự phòng hiện còn đủ duy trì trong bao nhiêu thời gian
· Khoản chi nào bắt buộc phải giữ lại
· Khoản chi nào có thể trì hoãn hoặc loại bỏ
Việc đánh giá này giúp chuyển tình trạng “thiếu tiền” thành một bài toán cụ thể về thời gian và dòng tiền
Ví dụ, một gia đình có quỹ dự phòng chỉ đủ duy trì trong 1 tháng nhưng dự kiến cần 6 tháng để ổn định lại thu nhập sẽ cần tập trung vào việc kéo dài thời gian sử dụng tiền thay vì chỉ cố gắng chi trả như bình thường
Ưu tiên bảo vệ các khoản chi thiết yếu trước
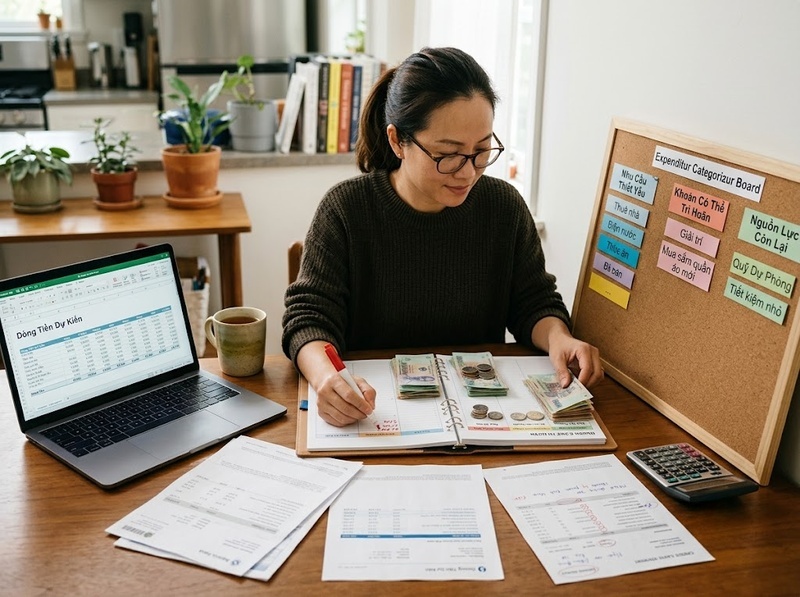
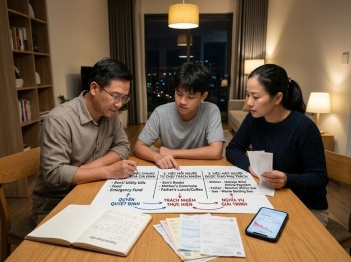
Khi quỹ dự phòng không đủ, gia đình nên phân loại chi tiêu theo mức độ quan trọng thay vì cắt giảm ngẫu nhiên
Nhóm cần ưu tiên thường bao gồm:
· Chi phí ăn uống cơ bản
· Nhà ở
· Điện nước và các dịch vụ thiết yếu
· Chi phí chăm sóc sức khỏe
· Nghĩa vụ tài chính bắt buộc
Nhóm có thể xem xét giảm hoặc tạm dừng:
· Mua sắm không cần thiết
· Các khoản chi phục vụ tiện nghi cá nhân
· Hoạt động giải trí có thể trì hoãn
· Các kế hoạch tài chính chưa cấp thiết
Nguyên tắc quan trọng là giảm mức tiêu dùng để kéo dài thời gian sống còn của dòng tiền, thay vì để quỹ dự phòng cạn kiệt quá nhanh
Tìm cách bổ sung dòng tiền thay vì chỉ giảm chi phí
Cắt giảm chi tiêu chỉ giải quyết một phần vấn đề. Nếu biến cố kéo dài, gia đình cần tìm cách tạo thêm nguồn thu nhập hoặc giải phóng nguồn lực tài chính
Một số hướng xử lý có thể xem xét:
· Tìm công việc tạm thời hoặc nguồn thu nhập bổ sung
· Tận dụng kỹ năng hiện có để tạo thêm thu nhập
· Thanh lý những tài sản không thiết yếu
· Đàm phán lại thời hạn thanh toán với bên liên quan nếu phù hợp
Việc bổ sung dòng tiền giúp giảm áp lực phải sử dụng các giải pháp tài chính rủi ro trong giai đoạn khó khăn
Cân nhắc nguồn hỗ trợ tài chính theo mức độ rủi ro
Khi quỹ dự phòng không đủ, gia đình có thể cần sử dụng thêm nguồn lực bên ngoài. Tuy nhiên, mỗi lựa chọn đều có chi phí và rủi ro khác nhau
Thứ tự ưu tiên thường nên là:
· Nguồn hỗ trợ từ gia đình hoặc mạng lưới tin cậy nếu điều kiện phù hợp
· Điều chỉnh các khoản thanh toán có thể thương lượng
· Sử dụng các nguồn tài chính có chi phí thấp và khả năng kiểm soát được
Cần thận trọng với các giải pháp làm tăng áp lực tài chính trong tương lai, đặc biệt là những khoản vay có chi phí cao hoặc nghĩa vụ thanh toán vượt quá khả năng phục hồi thu nhập
Tránh những sai lầm khiến tình trạng tài chính xấu hơn
Khi gặp biến cố, áp lực tâm lý có thể khiến gia đình đưa ra quyết định vội vàng
Một số sai lầm phổ biến:
· Duy trì mức chi tiêu cũ dù thu nhập đã giảm
· Dùng toàn bộ tiền còn lại cho một khoản chi chưa cấp thiết
· Vay tiền mà không đánh giá khả năng trả nợ
· Bỏ qua việc lập kế hoạch phục hồi tài chính
Một quyết định tài chính tốt trong giai đoạn khủng hoảng cần xem xét cả nhu cầu hiện tại và khả năng ổn định trong tương lai
Xây dựng lại quỹ dự phòng sau khi vượt qua biến cố
Sau khi tình hình tài chính ổn định hơn, gia đình cần xem biến cố vừa qua như một dữ liệu để điều chỉnh kế hoạch
Các bước cần thực hiện:
· Xác định nguyên nhân khiến quỹ dự phòng không đủ
· Điều chỉnh mức quỹ cần thiết cho tương lai
· Tạo thói quen bổ sung quỹ định kỳ
· Xem xét các rủi ro tài chính có thể xảy ra tiếp theo
Quỹ dự phòng không chỉ là một khoản tiền tiết kiệm mà còn là lớp bảo vệ giúp gia đình duy trì sự ổn định khi thu nhập hoặc chi phí thay đổi bất ngờ
Khi quỹ dự phòng không đủ trước một biến cố tài chính, gia đình nên ưu tiên kiểm soát dòng tiền, bảo vệ các khoản chi thiết yếu và kéo dài khả năng duy trì tài chính thay vì tìm giải pháp ngắn hạn thiếu kiểm soát
Điều quan trọng không phải là tránh hoàn toàn mọi khó khăn tài chính mà là có một quy trình xử lý giúp giảm thiểu thiệt hại và tạo điều kiện phục hồi nhanh hơn

GỬI Ý KIẾN BÌNH LUẬN
