Những sai lầm khi đối phó rủi ro kinh tế
Mục lục
- Sai lầm 1: Không xây dựng quỹ dự phòng đủ thanh khoản
- Sai lầm 2: Xem hạn mức tín dụng như quỹ khẩn cấp
- Sai lầm 3: Để nghĩa vụ cố định và nợ lãi cao bào mòn biên an toàn
- Sai lầm 4: Phụ thuộc quá mức vào một nguồn thu mà không chuẩn bị phương án thay thế
- Sai lầm 5: Để tiền cần dùng sớm nằm trong tài sản biến động hoặc khó thanh khoản
- Sai lầm 6: Tập trung quá nhiều tài sản vào một khoản đầu tư hoặc một nhóm rủi ro
- Sai lầm 7: Phản ứng cực đoan với biến động vì sợ hãi hoặc FOMO
- Làm thế nào để nhận biết gia đình đang dễ tổn thương trước biến động kinh tế?
Những sai lầm trong quản lý thanh khoản, nợ, nguồn thu và tài sản có thể khiến một biến động kinh tế tương đối nhỏ nhanh chóng trở thành vấn đề tài chính kéo dài của gia đình. Hiểu cơ chế này giúp nhận diện điểm yếu trước khi cú sốc xảy ra.
Một gia đình không trở nên dễ tổn thương chỉ vì nền kinh tế biến động. Mức độ tổn thương còn phụ thuộc vào cấu trúc tài chính trước khi biến động xuất hiện: có bao nhiêu tiền thực sự có thể sử dụng ngay, bao nhiêu khoản phải trả không thể trì hoãn, thu nhập tập trung đến đâu và tài sản có phù hợp với thời điểm cần dùng tiền hay không.
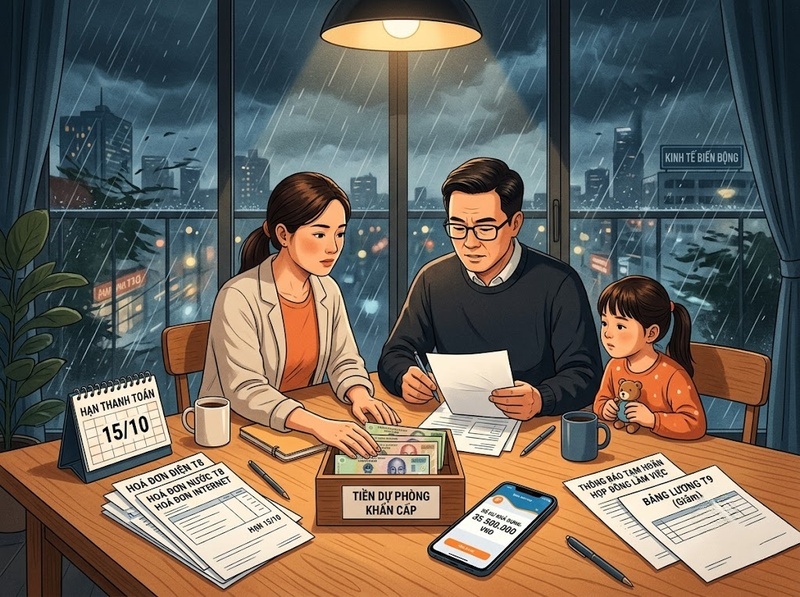
Dữ liệu SHED 2025 của Cục Dự trữ Liên bang Mỹ cho thấy 59% người trưởng thành được khảo sát đã gặp ít nhất một khoản chi lớn ngoài dự kiến trong 12 tháng trước đó, trong khi 63% cho biết có thể xử lý khoản khẩn cấp 400 USD bằng tiền mặt hoặc tương đương. Đây là dữ liệu của Mỹ, không phải chuẩn áp dụng trực tiếp cho mọi quốc gia, nhưng nó minh họa một nguyên tắc có tính phổ quát: cú sốc tài chính không hiếm, và khả năng tiếp cận thanh khoản quyết định rất nhiều đến cách một hộ gia đình hấp thụ cú sốc đó.
Vì vậy, các sai lầm khi đối phó rủi ro kinh tế nguy hiểm nhất thường không phải là “đoán sai nền kinh tế sẽ đi đâu”, mà là thiết kế tài chính khiến gia đình gần như không có lựa chọn khi thu nhập giảm, chi phí tăng hoặc thị trường biến động.
Sai lầm 1: Không xây dựng quỹ dự phòng đủ thanh khoản
Sai lầm cơ bản nhất là có tài sản nhưng không có đủ tiền có thể sử dụng ngay khi sự cố xảy ra. Một gia đình có thể sở hữu nhà, tài khoản đầu tư hoặc tài sản kinh doanh với giá trị đáng kể nhưng vẫn rơi vào căng thẳng nếu hóa đơn phải thanh toán hôm nay trong khi tài sản cần nhiều thời gian để bán hoặc đang giảm giá.
Quỹ dự phòng giải quyết vấn đề này bằng cách tạo một khoảng thời gian mà gia đình có thể duy trì những khoản chi thiết yếu mà chưa cần vay thêm hoặc bán tài sản dài hạn. CFPB lưu ý rằng khi thiếu khoản tiết kiệm này, ngay cả một cú sốc tương đối nhỏ cũng có thể dẫn đến vay nợ hoặc rút tiền khỏi những khoản tiết kiệm dành cho mục tiêu khác, khiến ảnh hưởng của sự cố kéo dài hơn.
Một mốc tham khảo phổ biến là khoản dự phòng tương đương khoảng 3–6 tháng chi phí sinh hoạt. FINRA cũng lưu ý người có thu nhập biến động hoặc nghề nghiệp khó thay thế có thể cần vùng đệm lớn hơn người có nguồn thu ổn định. Đây không phải công thức bắt buộc: hộ đang trả nợ lãi cao hoặc mới bắt đầu tiết kiệm có thể phải xây quỹ theo từng tầng thay vì chờ đến khi đạt ngay mức lý tưởng.
Điểm quan trọng không chỉ là số tiền. Tiền dự phòng phải đủ an toàn và đủ dễ tiếp cận. Một khoản được gọi là “quỹ khẩn cấp” nhưng phải chịu biến động giá lớn, bị khóa dài hạn hoặc phát sinh chi phí đáng kể khi rút ra sẽ không thực hiện đầy đủ chức năng của quỹ dự phòng.
Sai lầm 2: Xem hạn mức tín dụng như quỹ khẩn cấp
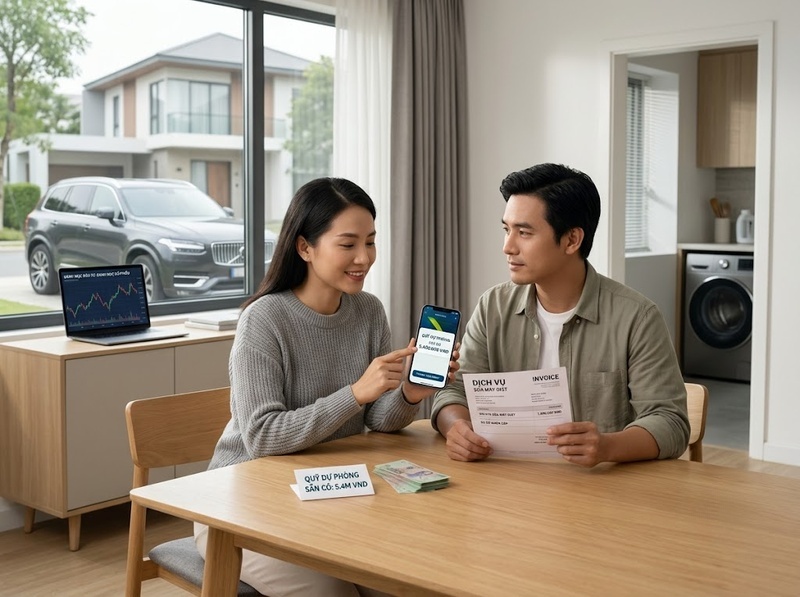
Thẻ tín dụng và hạn mức vay có thể hỗ trợ dòng tiền trong một số tình huống, nhưng xem chúng như khoản dự phòng chính khiến gia đình phụ thuộc vào nguồn vốn không hoàn toàn nằm trong quyền kiểm soát của mình.
Cơ chế rủi ro khá đơn giản. Một khoản chi đột xuất ban đầu chỉ xảy ra một lần. Nếu phải vay để thanh toán và không thể trả ngay, khoản chi đó bắt đầu tạo thêm lãi và phí trong những tháng tiếp theo. CFPB lưu ý rằng việc dùng thẻ hoặc khoản vay để xử lý sự cố có thể khiến tổng chi phí cuối cùng lớn hơn đáng kể so với hóa đơn ban đầu.
Tín dụng cũng không có tính chắc chắn giống tiền đã tiết kiệm. CFPB từng ghi nhận các tổ chức phát hành có thể giảm hạn mức tín dụng của khách hàng, làm lượng tín dụng còn khả dụng giảm mạnh. Điều đó có nghĩa một gia đình có thể phát hiện rằng “vùng đệm” mình tưởng đang có trở nên nhỏ hơn đúng lúc tình hình tài chính xấu đi.
Tín dụng vì thế phù hợp hơn khi được coi là công cụ bổ sung chứ không phải tài sản dự phòng. Khoản dự phòng thực sự phải tồn tại trước khi xảy ra cú sốc và không tạo thêm nghĩa vụ trả nợ chỉ vì gia đình cần sử dụng nó.
Sai lầm 3: Để nghĩa vụ cố định và nợ lãi cao bào mòn biên an toàn
Hai gia đình có cùng mức thu nhập có thể có khả năng chịu biến động hoàn toàn khác nhau. Khác biệt nằm ở phần thu nhập còn lại sau khi trả những nghĩa vụ khó điều chỉnh như tiền thuê hoặc khoản vay nhà, trả nợ, chi phí đi lại thiết yếu, bảo hiểm và các khoản sinh hoạt bắt buộc.
Khi phần lớn dòng tiền đã được cam kết từ trước, thu nhập chỉ cần giảm trong một khoảng thời gian cũng có thể khiến ngân sách chuyển từ thặng dư sang thiếu hụt. Vấn đề lúc này không nhất thiết là tổng tài sản thấp, mà là tốc độ tiền ra cao hơn khả năng thích nghi của gia đình.
Nợ lãi cao làm tình trạng này nghiêm trọng hơn vì một phần dòng tiền tương lai đã được dành cho chi phí vốn. FINRA khuyến nghị theo dõi dòng tiền hàng tháng và ưu tiên quản lý những khoản nợ có lãi suất cao; nguồn tiền không còn phải trả cho lãi có thể tăng khả năng xây dựng quỹ khẩn cấp và theo đuổi các mục tiêu tài chính khác.
Không có một tỷ lệ chi phí cố định trên thu nhập phù hợp cho mọi hộ gia đình. Thu nhập ổn định, số người phụ thuộc, khả năng cắt giảm chi tiêu và mức quỹ dự phòng đều làm thay đổi sức chịu đựng. Thay vì tìm một con số duy nhất, câu hỏi hữu ích hơn là: nếu nguồn thu chính tạm thời biến mất, gia đình có thể tiếp tục thanh toán các nghĩa vụ bắt buộc trong bao lâu mà không cần vay thêm?
Sai lầm 4: Phụ thuộc quá mức vào một nguồn thu mà không chuẩn bị phương án thay thế
Nếu gần như toàn bộ thu nhập của gia đình đến từ một người, một doanh nghiệp hoặc một ngành nghề, cú sốc đối với nguồn đó sẽ tác động trực tiếp đến toàn bộ ngân sách.
Vấn đề còn lớn hơn khi các nguồn thu nhìn bề ngoài là khác nhau nhưng thực tế lại chịu cùng một rủi ro. Chẳng hạn, hai thành viên cùng làm trong một ngành có thể cùng bị ảnh hưởng khi ngành đó suy giảm. Một người vừa nhận lương vừa sở hữu phần lớn tài sản đầu tư gắn với chính doanh nghiệp mình làm việc cũng có thể chịu hai tổn thất cùng lúc nếu doanh nghiệp gặp khó khăn.
Giảm rủi ro tập trung thu nhập không nhất thiết có nghĩa mọi gia đình đều phải có nhiều công việc. Điều thực tế hơn là biết chính xác nguồn thu nào đang giữ vai trò sống còn, nguồn nào có thể gián đoạn và gia đình sẽ sử dụng quỹ dự phòng, cắt giảm chi phí hoặc thay thế thu nhập theo thứ tự nào nếu nguồn chính biến mất.
Đây cũng là lý do hộ có thu nhập biến động thường cần vùng đệm thanh khoản lớn hơn. FINRA lưu ý rằng mức dự phòng phù hợp có thể cao hơn đối với người có thu nhập không ổn định so với người có công việc ổn định.
Sai lầm 5: Để tiền cần dùng sớm nằm trong tài sản biến động hoặc khó thanh khoản
Một trong những sai lầm ít được nhận ra là nhầm lẫn giữa “tiền đang đầu tư” và “tiền có thể sử dụng an toàn khi cần”.
Giả sử gia đình biết rằng một khoản tiền sẽ cần trong thời gian tương đối gần nhưng vẫn để toàn bộ số tiền đó trong tài sản biến động mạnh. Nếu thị trường giảm đúng lúc khoản chi đến hạn, gia đình chỉ còn hai lựa chọn không thuận lợi: trì hoãn mục tiêu hoặc bán tài sản trong điều kiện bất lợi.
Đây là vấn đề không khớp giữa thời hạn của tài sản và thời hạn của nhu cầu tiền mặt. Investor.gov của SEC nhấn mạnh rằng phân bổ tài sản phải gắn với thời gian đầu tư; người có thời gian dài hơn có thể chịu được nhiều biến động hơn, còn nhu cầu có thời hạn ngắn thường phù hợp với mức rủi ro thấp hơn.
Điều này không có nghĩa mọi tài sản của gia đình nên chuyển thành tiền mặt khi kinh tế bất ổn. Làm như vậy lại tạo một vấn đề khác: tài sản dành cho mục tiêu nhiều năm hoặc nhiều thập kỷ có thể không còn được phân bổ phù hợp với mục tiêu dài hạn. Cách tiếp cận hợp lý là tách tiền theo thời hạn sử dụng thay vì áp dụng cùng một mức rủi ro cho tất cả các mục tiêu.
Sai lầm 6: Tập trung quá nhiều tài sản vào một khoản đầu tư hoặc một nhóm rủi ro
Thanh khoản giúp gia đình chịu được cú sốc ngắn hạn; đa dạng hóa giúp hạn chế việc một sự kiện đơn lẻ làm tổn hại quá lớn đến tài sản dài hạn.
Nếu phần lớn tài sản đầu tư phụ thuộc vào một công ty, một ngành hoặc một loại tài sản, kết quả tài chính của gia đình trở nên phụ thuộc quá mức vào diễn biến của một nhóm rủi ro. SEC mô tả đa dạng hóa là việc phân bổ tiền vào nhiều khoản đầu tư nhằm giảm rủi ro tổng thể của danh mục, cả giữa các nhóm tài sản lẫn bên trong từng nhóm.
Rủi ro tập trung đáng chú ý nhất là khi tài sản và thu nhập cùng phụ thuộc vào một nguồn. Ví dụ, nếu một người vừa làm việc cho một doanh nghiệp vừa nắm phần lớn tài sản đầu tư tại chính doanh nghiệp hoặc ngành đó, biến động bất lợi có thể ảnh hưởng đồng thời đến thu nhập hiện tại và tài sản tích lũy.
Tuy nhiên, đa dạng hóa không đồng nghĩa với mua thật nhiều khoản đầu tư bất kỳ. Các khoản đầu tư phải thực sự có đặc điểm rủi ro khác nhau và vẫn phù hợp với thời hạn, mục tiêu cũng như khả năng chịu mất mát của gia đình.
Sai lầm 7: Phản ứng cực đoan với biến động vì sợ hãi hoặc FOMO
Một cấu trúc tài chính yếu khiến gia đình dễ bị buộc phải ra quyết định. Một cấu trúc tương đối tốt vẫn có thể bị phá vỡ bởi quyết định cảm tính.
Khi thị trường giảm, phản ứng bán toàn bộ tài sản chỉ vì sợ hãi có thể biến một khoản lỗ chưa thực hiện thành lỗ thực tế và làm kế hoạch dài hạn thay đổi đúng vào thời điểm biến động cao. Ở chiều ngược lại, chạy theo tài sản vừa tăng mạnh vì sợ bỏ lỡ cơ hội có thể làm danh mục tập trung hơn và vượt quá mức rủi ro gia đình thực sự có khả năng chịu.
SEC cảnh báo rằng một số hành vi đầu tư ngắn hạn và quyết định bị chi phối bởi cảm xúc có thể làm suy yếu kết quả đầu tư; cơ quan này cũng khuyến nghị không để cảm xúc ngắn hạn phá vỡ mục tiêu tài chính dài hạn.
Nhưng “không hoảng loạn” không có nghĩa tuyệt đối không được thay đổi kế hoạch. Nếu hoàn cảnh thực tế đã đổi — chẳng hạn thời điểm cần dùng tiền đến gần, thu nhập suy giảm hoặc khả năng chịu rủi ro thấp hơn trước — điều chỉnh phân bổ có thể là hợp lý. Sai lầm nằm ở việc thay đổi chiến lược chỉ vì giá vừa tăng hoặc giảm, thay vì vì mục tiêu và điều kiện của gia đình đã thay đổi.
Làm thế nào để nhận biết gia đình đang dễ tổn thương trước biến động kinh tế?
Thay vì cố dự báo chính xác suy thoái, lạm phát hay thị trường tài chính, gia đình có thể kiểm tra những điểm mà một cú sốc sẽ truyền vào ngân sách của mình.
Một bài kiểm tra đơn giản nên bắt đầu bằng sáu câu hỏi:
· Quỹ tiền có thể sử dụng ngay hiện trang trải được bao nhiêu tháng chi phí thiết yếu
· Nếu nguồn thu chính dừng lại, những khoản nào vẫn phải thanh toán trong tháng kế tiếp
· Gia đình có đang coi hạn mức vay là một phần của quỹ dự phòng hay không
· Có khoản tiền nào chắc chắn cần dùng tương đối sớm nhưng vẫn đang chịu biến động lớn hoặc khó rút
· Thu nhập và tài sản có đang cùng phụ thuộc vào một doanh nghiệp, ngành hoặc loại rủi ro
· Khi thị trường biến động, gia đình có một nguyên tắc ra quyết định từ trước hay chủ yếu phản ứng theo tin tức và cảm xúc
Mốc dự phòng khoảng 3–6 tháng chi phí có thể dùng như một điểm tham khảo ban đầu, nhưng không nên biến thành mục tiêu máy móc. CFPB nhấn mạnh rằng mức dự phòng cần phụ thuộc vào hoàn cảnh cụ thể, còn FINRA lưu ý các hộ có thu nhập biến động có thể cần dự trữ nhiều hơn. Quan trọng hơn con số tuyệt đối là khả năng gia đình duy trì các chi phí thiết yếu mà không phải lập tức vay nợ hoặc thanh lý tài sản dài hạn.
Một gia đình cũng không cần giải quyết tất cả điểm yếu cùng lúc. Tăng một phần thanh khoản, giảm dần nợ lãi cao, hạ bớt nghĩa vụ cố định hoặc tách tiền ngắn hạn khỏi tài sản biến động đều có thể làm tăng số lựa chọn khi biến động xảy ra. Khả năng chống chịu tài chính về bản chất chính là khả năng có thời gian và lựa chọn trước khi buộc phải đưa ra quyết định bất lợi.
Những sai lầm làm gia đình dễ tổn thương nhất trước biến động kinh tế thường có chung một cơ chế: làm giảm số phương án còn lại khi cú sốc xảy ra. Thiếu quỹ dự phòng khiến gia đình phải vay; nghĩa vụ cố định lớn làm dòng tiền khó điều chỉnh; thu nhập và tài sản tập trung khiến một sự kiện gây thiệt hại ở nhiều phía; còn sai lệch thời hạn đầu tư hoặc phản ứng cảm tính có thể buộc gia đình bán tài sản vào thời điểm không thuận lợi.
Vì vậy, đối phó rủi ro kinh tế hiệu quả không bắt đầu bằng việc dự báo chính xác chu kỳ kinh tế. Nó bắt đầu bằng việc xây dựng đủ thanh khoản, kiểm soát nghĩa vụ nợ, nhận diện các điểm tập trung và sắp xếp tài sản theo đúng thời điểm cần sử dụng. Khi những lớp bảo vệ này tồn tại, biến động kinh tế vẫn có thể gây khó khăn, nhưng khả năng một cú sốc tạm thời phát triển thành khủng hoảng tài chính của cả gia đình sẽ thấp hơn.

GỬI Ý KIẾN BÌNH LUẬN
