Những vấn đề cần trao đổi tài chính khi có con
Mục lục
- Rà soát lại dòng tiền theo kịch bản gia đình mới
- Thống nhất chi phí cho con và nguyên tắc chia ngân sách
- Tính lại quỹ dự phòng theo mức chi thiết yếu mới
- Cập nhật bảo hiểm, người thụ hưởng và khả năng tiếp cận tài chính
- Sắp xếp lại thứ tự trả nợ, tiết kiệm và mục tiêu dài hạn
- Thống nhất cơ chế quản lý tiền và lịch rà soát
Khi gia đình có thêm con, ngân sách cũ có thể không còn phản ánh đúng chi phí, thu nhập và mức rủi ro mới. Bài viết chỉ ra các nội dung cần hai người thống nhất lại, từ dòng tiền, quỹ dự phòng và bảo hiểm đến thứ tự mục tiêu dài hạn và cơ chế quản lý tiền.
Trao đổi tài chính khi có con không nên chỉ dừng ở câu hỏi “mỗi tháng tốn thêm bao nhiêu cho em bé?”. Một thành viên mới có thể làm thay đổi đồng thời ba biến số: chi phí thường xuyên, khả năng tạo thu nhập và số người phụ thuộc vào nguồn lực của gia đình. Nếu chỉ cộng thêm tiền bỉm sữa vào ngân sách cũ, hai người có thể bỏ sót những thay đổi lớn hơn như nghỉ chăm con, chi phí giữ trẻ, nhu cầu bảo hiểm, mức quỹ dự phòng hoặc tốc độ tích lũy cho các mục tiêu dài hạn.
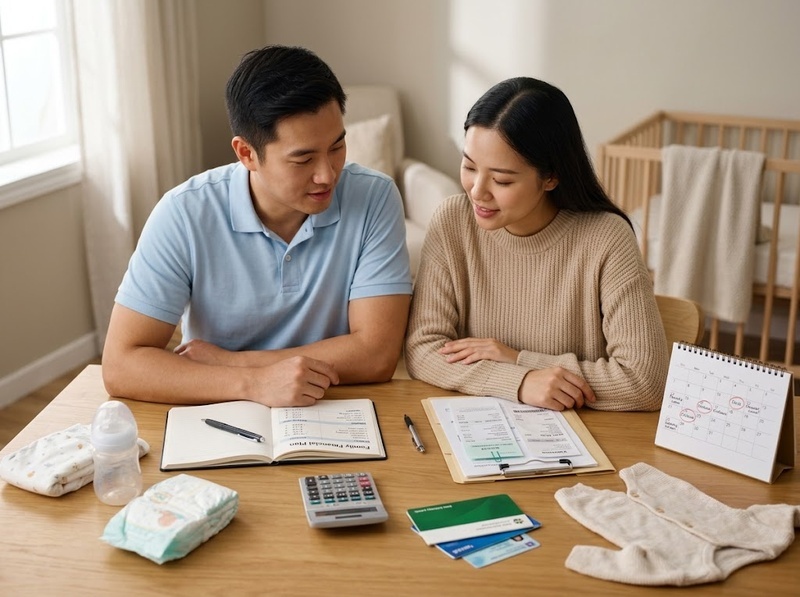
Vì vậy, mục tiêu của cuộc trao đổi là cập nhật lại “mô hình tài chính gia đình”: tiền vào bao nhiêu, khoản nào bắt buộc, rủi ro nào cần hấp thụ bằng tiền mặt hoặc bảo hiểm, mục tiêu nào vẫn giữ nguyên và mục tiêu nào phải giãn tiến độ. Hai người không nhất thiết phải đồng ý từng khoản chi nhỏ, nhưng cần cùng dùng một bộ giả định và biết trước quy tắc xử lý khi thực tế khác kế hoạch.
Rà soát lại dòng tiền theo kịch bản gia đình mới
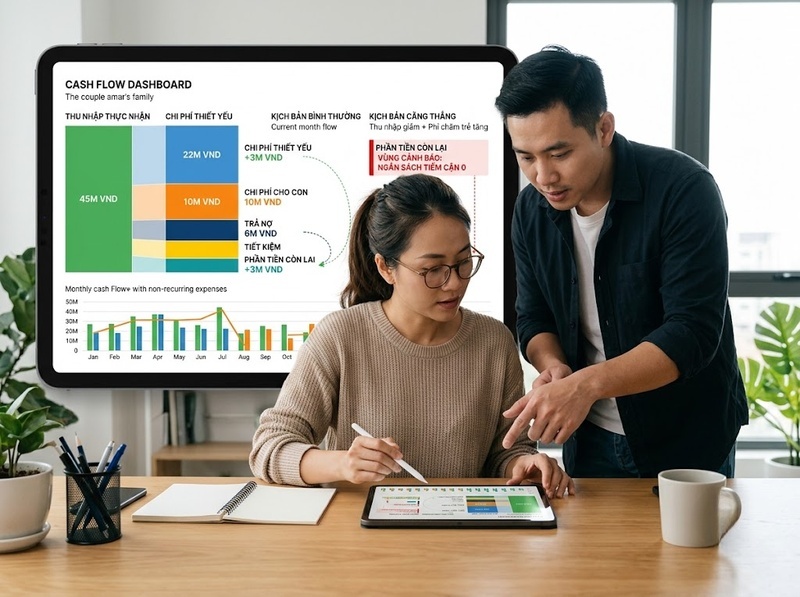
Điểm bắt đầu nên là dòng tiền sau khi có con, không phải ngân sách trước đây. Một ngân sách cũ có thể vẫn “đúng số” nhưng sai bối cảnh nếu thu nhập của một người giảm trong thời gian nghỉ chăm con, lịch làm việc thay đổi hoặc gia đình phát sinh chi phí chăm trẻ. Cơ chế rất đơn giản: khi chi phí cố định tăng trong khi thu nhập khả dụng giảm hoặc biến động hơn, phần tiền dư mỗi tháng co lại nhanh hơn mức mà chỉ nhìn vào chi phí cho em bé có thể cho thấy.
Hai người nên lập lại dòng tiền bằng số thực nhận, không dùng lương danh nghĩa. Cấu trúc tối thiểu gồm:
· Thu nhập ròng chắc chắn sau thuế và các khoản khấu trừ
· Chi phí thiết yếu hiện có của cả gia đình
· Chi phí mới lặp lại liên quan đến trẻ
· Các khoản không phát sinh hàng tháng nhưng có thể dự kiến trước
· Khoản trả nợ bắt buộc và mức tiết kiệm đang cam kết
· Phần tiền còn lại sau tất cả nghĩa vụ
CFPB khuyến nghị khi lập ngân sách nên nhìn lại nhiều tháng giao dịch thực tế để không bỏ sót các khoản ít thường xuyên như bảo hiểm, y tế, học phí hoặc chi phí theo mùa, rồi so tổng chi với thu nhập thực nhận. Cách làm này đặc biệt hữu ích sau khi có con vì nhiều khoản không xuất hiện đều mỗi tháng nhưng vẫn là chi phí có thể dự kiến.
Ngoài kịch bản “bình thường”, nên có ít nhất một kịch bản căng hơn: một người giảm giờ làm, phải thuê người chăm trẻ sớm hơn dự kiến hoặc có một khoản y tế không được bảo hiểm chi trả đầy đủ. Kịch bản này không nhằm dự báo chính xác tương lai mà để trả lời một câu hỏi thiết thực: nếu thu nhập hoặc chi phí lệch khỏi kế hoạch trong vài tháng, gia đình sẽ cắt khoản nào trước và có phải vay nợ hay không?
Một hiểu nhầm phổ biến là chỉ cần tổng thu nhập vẫn cao hơn tổng chi thì ngân sách đã ổn. Thực tế, phần chênh lệch còn phải đủ để duy trì quỹ dự phòng, trả nợ và các mục tiêu quan trọng. Nếu sau khi cập nhật, dòng tiền dư gần bằng 0, hai người nên thừa nhận đó là một ràng buộc mới và sắp xếp lại ưu tiên thay vì giữ nguyên mọi mức tiết kiệm cũ bằng cách âm thầm rút tiền dự phòng.
Thống nhất chi phí cho con và nguyên tắc chia ngân sách
Chi phí cho con nên được tách theo bản chất thay vì gom thành một con số chung. Có khoản mua một lần như đồ dùng ban đầu; có khoản lặp lại như dinh dưỡng, chăm sóc, y tế hoặc trông trẻ; có khoản phát sinh theo giai đoạn; và có chi phí gián tiếp nếu một người giảm giờ làm hoặc từ chối cơ hội thu nhập để tăng thời gian chăm con. Không phải gia đình nào cũng có đủ bốn nhóm, nhưng nếu có thì chúng tác động lên dòng tiền theo những cách khác nhau.
Điểm quan trọng là phân biệt chi phí dự kiến với chi phí khẩn cấp. Một khoản khám định kỳ, học phí hoặc phí giữ trẻ biết trước không nên được tài trợ mặc định từ quỹ dự phòng. Nếu dùng quỹ khẩn cấp cho các khoản chắc chắn sẽ đến, gia đình có cảm giác đang “có vùng đệm” trong khi vùng đệm thực tế đã được phân bổ cho chi phí bình thường.
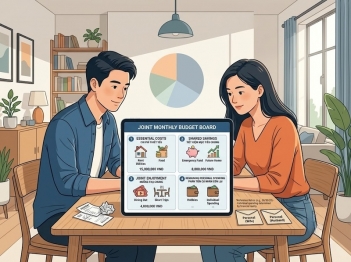
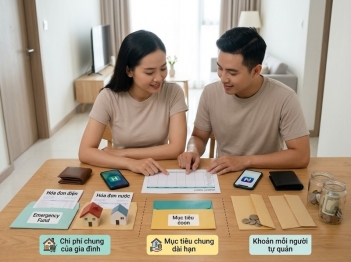
Sau đó, hai người cần thống nhất cách tài trợ cho ngân sách chung. Chia 50/50 chỉ là một phương án, không phải chuẩn mặc định. Nếu thu nhập hoặc phần lao động chăm sóc không cân bằng, cùng một số tiền đóng góp có thể tạo mức áp lực rất khác nhau cho mỗi người. Một cơ chế khác là góp theo tỷ lệ thu nhập ròng, hoặc giữ một mức chi tiêu cá nhân tương đương rồi chuyển phần còn lại vào ngân sách gia đình. Phương án nào phù hợp phụ thuộc vào cách hai người tổ chức tài chính; điều cần thống nhất là nguyên tắc phải rõ, có thể kiểm tra và không khiến các chi phí của con trở thành khoản “của riêng” người đang trực tiếp chăm sóc nhiều hơn.
Để hạn chế tranh luận lặp lại, nên định trước ba quy tắc: khoản nào được xem là thiết yếu, mức chi nào cần trao đổi trước và những khoản cá nhân nào mỗi người có thể tự quyết trong hạn mức riêng. Những ngưỡng này không có con số phổ quát; chúng nên dựa trên dòng tiền thực tế. Với một gia đình còn dư 5 triệu đồng mỗi tháng, một khoản mua 3 triệu đồng có ý nghĩa hoàn toàn khác so với gia đình còn dư 30 triệu đồng.
Tính lại quỹ dự phòng theo mức chi thiết yếu mới
Sau khi có thêm người phụ thuộc, quỹ dự phòng nên được tính lại bằng chi phí thiết yếu mới, không giữ nguyên con số tuyệt đối trước đây. Một cách đo trực tiếp là:
Số tháng dự phòng = Tiền dự phòng thanh khoản / Chi phí thiết yếu bình quân mỗi tháng
Ví dụ, nếu gia đình có 90 triệu đồng tiền dự phòng và chi phí thiết yếu sau khi có con là 30 triệu đồng mỗi tháng, vùng đệm hiện tại tương đương khoảng 3 tháng. Nếu trước đây chi phí thiết yếu chỉ là 22,5 triệu đồng, cùng 90 triệu đồng từng tương đương 4 tháng; nghĩa là quỹ tiền không giảm nhưng khả năng hấp thụ cú sốc đã giảm.
CFPB lưu ý rằng mức quỹ khẩn cấp cần thiết phụ thuộc vào hoàn cảnh và loại cú sốc mà hộ gia đình có thể gặp; FDIC nêu mốc tham chiếu phổ biến khoảng 3–6 tháng chi phí, và một số hướng dẫn của FDIC dùng ít nhất 6 tháng như mục tiêu thận trọng hơn. Đây nên được xem là benchmark để đối chiếu, không phải con số bắt buộc cho mọi gia đình.
Gia đình có một nguồn thu nhập chính, thu nhập biến động mạnh, ít khả năng cắt chi nhanh hoặc chi phí chăm trẻ khó thay thế có thể cần nghiêng về vùng đệm lớn hơn. Ngược lại, nếu hai nguồn thu nhập ổn định, bảo hiểm tốt và chi phí bắt buộc linh hoạt, mức phù hợp có thể khác. Vấn đề cần hai người thống nhất không phải “phải đạt đúng mấy tháng”, mà là gia đình muốn chịu được loại cú sốc nào mà không phải vay nợ đắt hoặc phá vỡ các mục tiêu dài hạn.
Cũng nên tách quỹ dự phòng khỏi các quỹ dành cho chi phí đã biết trước, chẳng hạn sinh nở, mua thiết bị, học phí hoặc phí giữ trẻ theo kỳ. Việc tách mục đích làm cho chỉ số “số tháng dự phòng” phản ánh đúng khả năng chống sốc thay vì bao gồm cả tiền đã có nhiệm vụ khác.
Cập nhật bảo hiểm, người thụ hưởng và khả năng tiếp cận tài chính
Có thêm con làm tăng mức độ phụ thuộc tài chính, vì vậy bảo hiểm cần được rà soát lại theo nghĩa vụ thực tế chứ không theo một bội số thu nhập máy móc. NAIC coi việc sinh con hoặc tăng quy mô gia đình là một sự kiện nên kích hoạt việc xem lại bảo hiểm nhân thọ; khi xác định nhu cầu, họ gợi ý xem xét phần thu nhập gia đình phụ thuộc vào người được bảo hiểm, nợ, chi phí chăm trẻ, giáo dục và giá trị của các dịch vụ mà người đó đang cung cấp cho gia đình.
Một cách thảo luận thực tế là tính khoảng thiếu bảo vệ: các nghĩa vụ tài chính mà gia đình muốn tiếp tục đáp ứng nếu một người qua đời hoặc mất khả năng tạo thu nhập, trừ đi tài sản thanh khoản và quyền lợi bảo hiểm đã có. Cách này cũng cho thấy vì sao người không có thu nhập cao vẫn có thể tạo ra một nhu cầu bảo vệ đáng kể: nếu họ đang đảm nhận phần lớn việc chăm con, gia đình có thể phải mua dịch vụ thay thế khi họ không còn khả năng thực hiện vai trò đó.
Bảo hiểm sức khỏe hoặc y tế cũng nên được rà lại theo hợp đồng và quy định nơi gia đình cư trú: trẻ có được bổ sung vào phạm vi bảo hiểm hay không, thời hạn đăng ký là gì, mức đồng chi trả và các quyền lợi liên quan đến thai sản, nhi khoa hoặc chăm sóc sau sinh ra sao. Các điều kiện này thay đổi theo quốc gia và sản phẩm, nên không nên áp dụng một checklist pháp lý chung cho mọi nơi.
Người thụ hưởng là một phần dễ bị bỏ quên. NAIC khuyến nghị cập nhật người thụ hưởng sau các sự kiện lớn như sinh con, đồng thời bảo đảm người liên quan biết công ty bảo hiểm nào giữ hợp đồng và tài liệu được lưu ở đâu. Với tài khoản đầu tư hoặc hưu trí, quy tắc người thụ hưởng và hiệu lực pháp lý thay đổi theo khu vực pháp lý; nếu có tài sản đáng kể, nên kiểm tra với tổ chức quản lý tài khoản hoặc chuyên gia pháp lý tại nơi cư trú thay vì giả định di chúc tự động chi phối mọi tài khoản.
Cuối cùng, ít nhất cả hai người nên biết gia đình có những tài khoản, khoản vay và hợp đồng bảo hiểm quan trọng nào, ai đứng tên và cách liên hệ tổ chức quản lý khi có sự cố. Điều này không đồng nghĩa phải chia sẻ mọi mật khẩu; mục tiêu là tránh tình trạng chỉ một người hiểu toàn bộ hệ thống tài chính và người còn lại không thể tiếp cận thông tin khi khẩn cấp. FINRA cũng nhấn mạnh tầm quan trọng của việc các thành viên liên quan biết về tài khoản và thông tin cần thiết để tiếp cận tài sản khi hoàn cảnh gia đình thay đổi.
Sắp xếp lại thứ tự trả nợ, tiết kiệm và mục tiêu dài hạn
Khi có thêm con, vấn đề thường không phải gia đình “không còn mục tiêu” mà là cùng một dòng tiền phải phục vụ nhiều mục tiêu hơn. Vì vậy, cần chuyển từ việc duy trì mọi mức đóng góp cũ sang việc xếp thứ tự theo hậu quả nếu trì hoãn.
Một trình tự ra quyết định có thể bắt đầu từ các nghĩa vụ không thể bỏ qua: chi phí thiết yếu, khoản trả nợ đến hạn và bảo hiểm cần thiết. Sau đó là vùng đệm thanh khoản đủ để tránh phải vay khi có cú sốc. Với phần tiền còn lại, hai người mới phân bổ giữa trả nhanh các khoản nợ có chi phí lãi cao, tích lũy hưu trí, quỹ cho con và các mục tiêu khác. Đây là khung ưu tiên, không phải công thức cứng; thứ tự giữa các mục tiêu dài hạn phụ thuộc lãi suất nợ, thời gian còn lại, mức tài sản hiện có và khả năng điều chỉnh sau này.
Nợ nên được xem bằng chi phí thực tế thay vì nhãn “nợ tốt” hay “nợ xấu”. Nếu một khoản có lãi suất cao, mỗi tháng trì hoãn tạo thêm chi phí và làm giảm dòng tiền tương lai; nếu khoản vay có lãi suất thấp, điều kiện ổn định và việc trả nhanh làm cạn quỹ khẩn cấp, ưu tiên có thể khác. Hai người nên nhìn trực tiếp lãi suất, số dư, kỳ hạn và khoản trả hàng tháng của từng khoản nợ trước khi quyết định.
Tương tự, không nên mặc định dừng hoàn toàn tích lũy dài hạn để chuyển toàn bộ tiền sang quỹ cho con. Việc ngừng tiết kiệm hưu trí trong nhiều năm có chi phí cơ hội vì mất thời gian tích lũy, trong khi mục tiêu giáo dục hoặc hỗ trợ con có thể có nhiều mức ngân sách và lộ trình khác nhau. Điều cần thống nhất là mức tối thiểu gia đình muốn tiếp tục dành cho tương lai của cha mẹ, mức dành cho con và điều kiện nào sẽ khiến hai tỷ lệ đó được điều chỉnh.
Ví dụ, nếu trước khi có con gia đình còn dư 12 triệu đồng mỗi tháng, sau đó phát sinh thêm 8 triệu đồng chi phí và mất 4 triệu đồng thu nhập ròng, phần dư về 0. Trong trường hợp đó, giữ nguyên toàn bộ mục tiêu tiết kiệm cũ chỉ có thể thực hiện bằng cách giảm chi khác, tăng thu nhập hoặc rút tài sản đã tích lũy. Phép tính này giúp cuộc trao đổi chuyển từ “mục tiêu nào quan trọng hơn” sang “với dòng tiền hiện tại, chúng ta chấp nhận đánh đổi điều gì và trong bao lâu?”.
Thống nhất cơ chế quản lý tiền và lịch rà soát
Một cuộc trao đổi tài chính khi có con chỉ hữu ích nếu sau đó có cơ chế vận hành. Chi phí của trẻ thay đổi theo giai đoạn; thu nhập, lịch làm việc và phương án chăm sóc cũng có thể đổi. Vì vậy, hai người nên thống nhất ai theo dõi dòng tiền, dữ liệu nào cả hai cùng nhìn thấy và khi nào một quyết định cần được thảo luận chung.
Không nhất thiết cả hai cùng nhập từng giao dịch. Một người có thể phụ trách vận hành hằng ngày, miễn là người kia vẫn nhìn được bức tranh tổng thể và biết nơi lưu thông tin quan trọng. Một bộ theo dõi ngắn gọn có thể gồm:
· Thu nhập ròng thực tế so với kế hoạch
· Chi phí thiết yếu và chi phí cho con so với ngân sách
· Số tháng quỹ dự phòng hiện có
· Số dư và lãi suất các khoản nợ
· Mức đóng góp thực tế cho các mục tiêu dài hạn
Trong vài tháng đầu sau khi có con, rà soát hàng tháng thường thực tế hơn vì dữ liệu chi tiêu còn đang hình thành. Khi dòng tiền đã ổn định, gia đình có thể chuyển sang chu kỳ thưa hơn. Quan trọng hơn lịch cố định là các “điểm kích hoạt” phải xem lại ngay: một người đổi việc hoặc giảm thu nhập, thay đổi phương án trông trẻ, phát sinh nợ mới, bảo hiểm thay đổi hoặc chi phí thiết yếu tăng đáng kể.
Hai người cũng nên có nguyên tắc cho các quyết định vượt kế hoạch: dùng quỹ nào trước, mức chi nào cần trao đổi, khi nào tạm giảm tiết kiệm dài hạn và điều kiện để khôi phục mức đóng góp cũ. Cách làm này biến tài chính gia đình từ một cuộc thương lượng lặp lại thành một hệ thống có quy tắc, giảm khả năng mỗi biến cố nhỏ lại làm đảo lộn toàn bộ kế hoạch.
Khi gia đình có thêm con, nội dung cần thống nhất lại không chỉ là “chi bao nhiêu cho con” mà là toàn bộ mối quan hệ giữa dòng tiền, khả năng chịu rủi ro và các mục tiêu. Hai người nên bắt đầu bằng ngân sách sau khi có con, tách chi phí dự kiến khỏi quỹ khẩn cấp, tính lại số tháng dự phòng, rà soát bảo hiểm và người thụ hưởng, rồi sắp xếp lại nợ và các mục tiêu dài hạn theo dòng tiền thực tế.
Phần quan trọng cuối cùng là thống nhất cơ chế quản lý: ai theo dõi, cả hai cùng nhìn những chỉ số nào và điều kiện nào buộc kế hoạch phải được xem lại. Khi các giả định và quy tắc đã rõ, việc điều chỉnh tài chính sau khi có con trở thành một quá trình có thể kiểm soát thay vì chuỗi quyết định phát sinh từng lần.

GỬI Ý KIẾN BÌNH LUẬN
