Thiết lập thỏa thuận tài chính gia đình nhiều thế hệ
Mục lục
- Xác định rõ khoản nào là tiền chung và khoản nào vẫn là tiền riêng
- Quy định công thức đóng góp thay vì chỉ ghi một con số
- Ghi riêng quỹ dự phòng và cách tính đóng góp không bằng tiền
- Thiết lập quyền quản lý tài khoản và ngưỡng phê duyệt chi tiêu
- Tách chi phí sinh hoạt khỏi quyền sở hữu tài sản và nghĩa vụ nợ
- Quy định cách rà soát, sửa đổi, xử lý bất đồng và kết thúc thỏa thuận
Một thỏa thuận tài chính rõ ràng cần xác định tiền chung – tiền riêng, cách chia chi phí, quỹ dự phòng, quyền quản lý tiền, trách nhiệm với tài sản – nợ và cơ chế điều chỉnh khi hoàn cảnh gia đình thay đổi.
Khi nhiều thế hệ sống chung, vấn đề khó nhất thường không phải tính được mỗi người phải trả bao nhiêu, mà là biến những kỳ vọng vốn mang tính tình cảm thành các quy tắc đủ rõ để mọi người cùng hiểu giống nhau. CFPB khi hướng dẫn về các thỏa thuận tài chính giữa người thân cũng nhấn mạnh việc làm rõ kỳ vọng, cân nhắc ảnh hưởng đến cả tài chính lẫn quan hệ và xác định hành động cụ thể để các bên thực hiện đúng thỏa thuận.
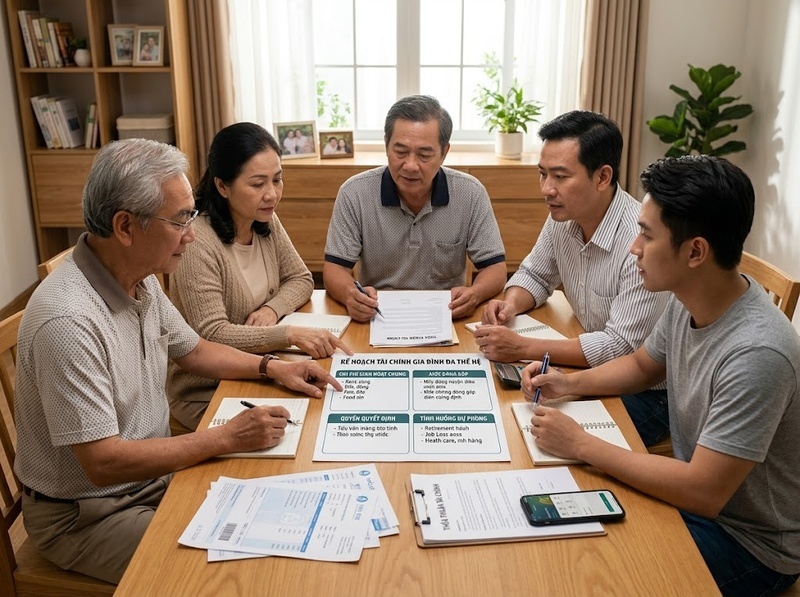
Vì vậy, thỏa thuận tài chính gia đình nhiều thế hệ không nên chỉ có một bảng chia tiền điện, tiền ăn hoặc tiền nhà. Một thỏa thuận có khả năng vận hành lâu dài cần đồng thời giải quyết bốn câu hỏi: tiền nào được coi là của gia đình, mỗi người đóng góp theo nguyên tắc nào, ai có quyền quyết định đối với tiền chung và điều gì xảy ra khi thu nhập, sức khỏe hoặc thành phần gia đình thay đổi.
Các nguồn CFPB, FDIC và FINRA được sử dụng dưới đây cung cấp nguyên tắc quản trị tài chính và kiểm soát rủi ro. Những quy định cụ thể về tài khoản ngân hàng, quyền sở hữu, ủy quyền, khoản vay hoặc thừa kế vẫn phụ thuộc pháp luật và điều khoản của tổ chức tài chính tại nơi gia đình cư trú.
Xác định rõ khoản nào là tiền chung và khoản nào vẫn là tiền riêng
Điểm đầu tiên cần thống nhất là phạm vi của thỏa thuận. Nếu chỉ ghi rằng “các thành viên cùng chia chi phí sinh hoạt”, mỗi người vẫn có thể hiểu “chi phí sinh hoạt” theo một cách khác nhau. Tiền điện và thực phẩm thường dễ xác định, nhưng bảo hiểm, học phí, thuốc men, chăm sóc cha mẹ, sửa chữa nhà, phí phương tiện hay một khoản mua sắm lớn lại có thể gây tranh luận.
Cách chắc chắn hơn là bắt đầu từ chi tiêu thực tế của gia đình trong vài tháng gần nhất rồi phân loại. CFPB khuyến nghị khi lập ngân sách nên nhìn lại nhiều tháng để không bỏ sót những khoản không phát sinh hàng tháng như bảo hiểm, y tế, học tập, hỗ trợ người thân hoặc các chi phí theo mùa. Ngân sách cũng nên phản ánh số tiền thực tế đang chi thay vì một mức chi “đáng lẽ phải có”.
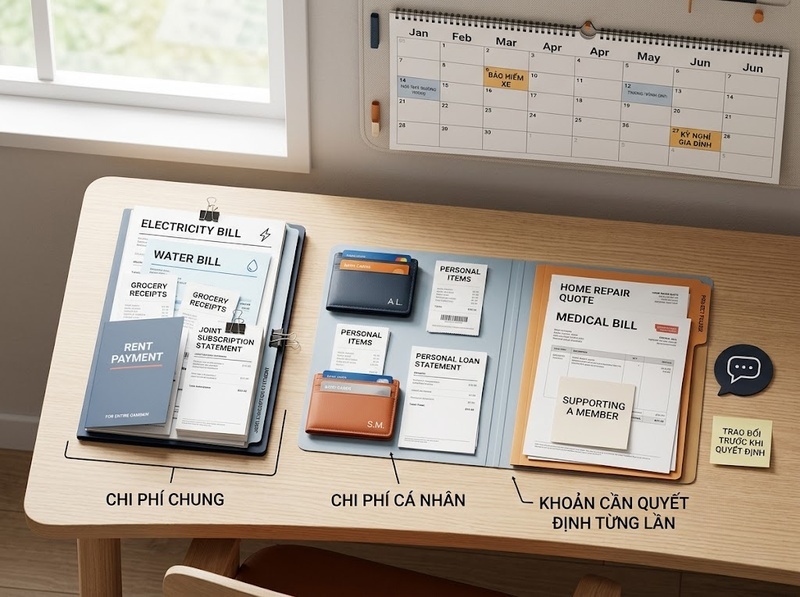
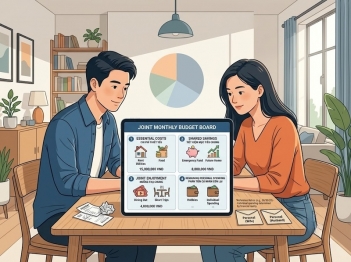
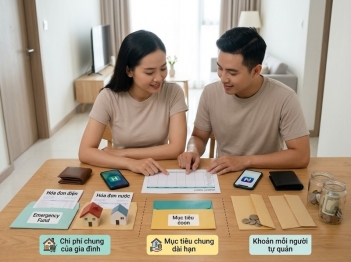
Thỏa thuận sau đó có thể xác định ba phạm vi. Chi phí chung là những khoản phục vụ cả hộ gia đình, chẳng hạn nhà ở, điện nước, thực phẩm cơ bản hoặc dịch vụ dùng chung. Chi phí cá nhân vẫn do từng người tự chịu, chẳng hạn khoản vay cá nhân, sở thích riêng hoặc mua sắm không phục vụ hộ gia đình. Chi phí cần quyết định riêng từng lần là các khoản lớn hoặc không thường xuyên như sửa nhà, mua thiết bị, chi phí y tế đặc biệt hay hỗ trợ một thành viên gặp khó khăn.
Việc tách ba phạm vi này tạo ra một ranh giới quan trọng: sống chung không đồng nghĩa với việc mọi thu nhập, tài sản hoặc nghĩa vụ cá nhân tự động trở thành tài chính chung.
Quy định công thức đóng góp thay vì chỉ ghi một con số
Một thỏa thuận chỉ ghi “mỗi người đóng 5 triệu đồng mỗi tháng” sẽ nhanh chóng mất tính phù hợp nếu một người nghỉ hưu, mất việc hoặc thu nhập của các thế hệ chênh lệch đáng kể. Vì vậy, nên thống nhất công thức phân bổ trước khi thống nhất con số.
Có ba cơ chế phổ biến. Chia đều phù hợp khi khả năng tài chính và mức sử dụng nguồn lực của các thành viên khá tương đồng. Chia theo mức sử dụng có thể phù hợp với những khoản gắn trực tiếp với một người hoặc một nhánh gia đình. Chia theo thu nhập lại hữu ích khi năng lực tài chính khác biệt lớn. FDIC nêu cách phân bổ theo tỷ lệ thu nhập như một phương án để chia trách nhiệm tài chính, trong khi hướng dẫn dành riêng cho hộ gia đình nhiều thế hệ của AARP lưu ý rằng không có một công thức duy nhất phù hợp cho mọi gia đình và khả năng thu nhập cần được cân nhắc khi xác định phần đóng góp.
Chẳng hạn, ba người có thu nhập dùng để tính đóng góp lần lượt là 40, 30 và 10 triệu đồng mỗi tháng, tổng cộng 80 triệu đồng. Nếu gia đình chọn chia một khoản chi chung 20 triệu đồng theo tỷ trọng thu nhập, ba phần đóng góp tương ứng sẽ là 50%, 37,5% và 12,5%, tức 10 triệu, 7,5 triệu và 2,5 triệu đồng. Đây chỉ là ví dụ về cơ chế tính, không phải tỷ lệ chuẩn.
Điều quan trọng hơn con số ban đầu là thỏa thuận phải nói rõ khi nào công thức được tính lại. Gia đình có thể lựa chọn một ngưỡng thay đổi thu nhập hoặc một sự kiện như nghỉ hưu, mất việc, chuyển công tác hay phát sinh trách nhiệm chăm sóc để kích hoạt việc xem xét lại. Không có một ngưỡng phần trăm duy nhất phù hợp cho mọi hộ; tiêu chí nên được thống nhất trước để tránh việc chỉ yêu cầu thay đổi khi một bên đang chịu bất lợi.
Ghi riêng quỹ dự phòng và cách tính đóng góp không bằng tiền
Chi phí thường xuyên chỉ phản ánh một phần nhu cầu của hộ gia đình. Máy lạnh hỏng, mái nhà cần sửa, một thành viên mất việc hoặc xuất hiện khoản y tế lớn có thể khiến cơ chế chia tiền hàng tháng không còn đủ. Vì vậy, thỏa thuận nên tách quỹ vận hành hàng tháng khỏi quỹ dự phòng và quy định trường hợp nào được phép sử dụng quỹ thứ hai.
Với dự phòng tài chính nói chung, FINRA cho biết các nhà hoạch định tài chính thường sử dụng mức tương đương khoảng 3–6 tháng chi phí sinh hoạt làm điểm tham khảo, và người có thu nhập biến động có thể cần dự trữ nhiều hơn. Đây không phải mức bắt buộc cho quỹ chung của một gia đình nhiều thế hệ, nhưng có thể dùng làm benchmark ban đầu để gia đình quyết định quy mô dự phòng phù hợp với mức chi thiết yếu, độ ổn định thu nhập và các nguồn dự phòng riêng đã có.
Thỏa thuận cũng nên xác định ai đóng vào quỹ, đóng theo tỷ lệ nào, trường hợp nào được rút tiền, ai phê duyệt và quỹ được bổ sung lại như thế nào sau khi sử dụng. Tách tiền dự phòng khỏi tiền chi tiêu hàng ngày giúp hạn chế tình trạng một khoản để dành cho rủi ro bị tiêu dần vào các nhu cầu không khẩn cấp.
Một vấn đề khác thường bị bỏ sót là đóng góp không bằng tiền. Người lớn tuổi có thể chăm trẻ, một người thường xuyên nấu ăn, người khác sửa chữa nhà hoặc đưa người thân đi khám. Trong hướng dẫn về hộ nhiều thế hệ, AARP khuyến nghị nhìn nhận cả những đóng góp phi tiền tệ khi xác định phần trách nhiệm của mỗi thành viên.
Gia đình không nhất thiết phải “trả lương” cho mọi công việc. Tuy nhiên, nếu một đóng góp phi tiền tệ có tính thường xuyên và thay thế được một khoản chi đáng kể, thỏa thuận nên cho biết nó có làm giảm nghĩa vụ đóng tiền hay không và cách xác định mức giảm. Việc ghi nhận trước sẽ hợp lý hơn việc để công chăm sóc trở thành một khoản “nợ tình cảm” mà không ai biết phải định giá thế nào.
Thiết lập quyền quản lý tài khoản và ngưỡng phê duyệt chi tiêu
Sau khi biết mỗi người đóng bao nhiêu, câu hỏi tiếp theo là tiền chung được quản lý như thế nào. FDIC khuyến nghị những người chia sẻ tài chính cần thống nhất việc sử dụng tài khoản riêng, tài khoản chung hoặc kết hợp cả hai, đồng thời xác định tài khoản nào dùng cho chi phí định kỳ và khoản tiết kiệm dự phòng.
Đối với gia đình nhiều thế hệ, mô hình dễ kiểm soát thường là giữ tài sản cá nhân trong tài khoản cá nhân và chỉ chuyển phần đã cam kết vào một tài khoản hoặc công cụ theo dõi dành cho chi phí chung. Thỏa thuận cần chỉ rõ người nào được xem số dư, người nào được thực hiện giao dịch, các hóa đơn nào có thể thanh toán tự động và từ mức chi nào trở lên phải có thêm sự đồng ý của thành viên khác. Ngưỡng phê duyệt có thể là một số tiền cố định hoặc tỷ lệ của ngân sách chung; mức cụ thể nên do gia đình tự đặt theo quy mô chi tiêu.
Không nên mặc định rằng mở tài khoản chung chỉ là một thủ tục hành chính vô hại. Chẳng hạn, trong hệ thống ngân hàng Mỹ, FDIC lưu ý rằng đồng chủ tài khoản chung tại ngân hàng thuộc phạm vi quy định của FDIC có thể có quyền giao dịch rất rộng, bao gồm khả năng tự rút tiền; quyền thực tế ở quốc gia khác sẽ phụ thuộc điều khoản tài khoản và pháp luật sở tại. Vì vậy, trước khi thêm tên một người vào tài khoản, cần hiểu chính xác việc đó trao cho họ quyền gì.
Rủi ro này đặc biệt đáng chú ý khi một thành viên lớn tuổi cần người khác hỗ trợ thanh toán hóa đơn. CFPB chỉ ra rằng có những cơ chế cho phép người thân hỗ trợ quản lý tiền mà không nhất thiết phải trở thành đồng chủ sở hữu; đồng thời, bất kỳ quyền rút tiền nào được trao cho người hỗ trợ cũng tạo ra rủi ro bị sử dụng sai mục đích. Một “trusted contact” trong những hệ thống hỗ trợ loại này có vai trò liên hệ khi có dấu hiệu bất thường nhưng không mặc nhiên có quyền sử dụng tiền.
Vì thế, thỏa thuận nên ưu tiên nguyên tắc quyền truy cập tương xứng với nhiệm vụ: người chỉ cần kiểm tra hóa đơn không nhất thiết phải có toàn quyền rút tiền; người thanh toán chi phí nên có chứng từ; và các khoản lớn nên để lại dấu vết phê duyệt có thể kiểm tra lại.
Tách chi phí sinh hoạt khỏi quyền sở hữu tài sản và nghĩa vụ nợ
Một trong những hiểu nhầm dễ gây xung đột nhất là coi mọi khoản tiền chuyển trong gia đình đều có cùng bản chất. Trên thực tế, việc một người trả tiền điện, đóng tiền thuê nhà, góp sửa nhà, cho người khác vay tiền và góp vốn mua tài sản là những giao dịch có mục đích rất khác nhau.
Vì vậy, khi có khoản tiền liên quan tới nhà ở hoặc tài sản lớn, thỏa thuận nên ghi rõ nó được coi là chi phí sử dụng, khoản cho vay phải hoàn trả, quà tặng, hay khoản đóng góp nhằm hình thành quyền lợi đối với tài sản. Không nên để bản chất của khoản tiền chỉ được suy đoán nhiều năm sau dựa trên ký ức của các thành viên.
Tương tự, với nợ, thỏa thuận cần phân biệt người nào là bên có nghĩa vụ với chủ nợ và người nào chỉ đang hỗ trợ thanh toán trong nội bộ gia đình. FDIC lưu ý trong bối cảnh Mỹ rằng việc đồng ký một khoản vay hoặc thêm người vào một số hình thức tín dụng có thể khiến trách nhiệm pháp lý tồn tại ngay cả khi người sử dụng tiền không còn khả năng thanh toán. Quyền và nghĩa vụ cụ thể ở từng quốc gia sẽ phụ thuộc hợp đồng và pháp luật tương ứng.
Đây cũng là giới hạn của một thỏa thuận tài chính nội bộ. Nếu các thành viên cùng mua nhà, chuyển quyền sở hữu, bảo lãnh hoặc vay chung, giao quyền quản lý tài sản cho người khác hay có vấn đề liên quan đến thừa kế, không nên giả định một văn bản gia đình đơn giản có thể thay thế giấy tờ pháp lý cần thiết. Phần tài chính nội bộ nên được đồng bộ với hợp đồng, giấy tờ sở hữu và tư vấn pháp lý phù hợp tại nơi cư trú.
Quy định cách rà soát, sửa đổi, xử lý bất đồng và kết thúc thỏa thuận
Một thỏa thuận tốt không nên được thiết kế như một văn bản “ký một lần rồi giữ nguyên mãi mãi”. Thu nhập, sức khỏe, chi phí chăm sóc, số thành viên sống trong nhà và nhu cầu sử dụng tài sản đều có thể thay đổi. AARP dẫn khuyến nghị từ các nhà hoạch định tài chính về việc các hộ nhiều thế hệ có thể rà soát kế hoạch tài chính theo quý hoặc mỗi sáu tháng, đồng thời nhấn mạnh nên ghi thỏa thuận thành văn bản thay vì chỉ dựa vào trí nhớ.
Mỗi lần rà soát nên quay lại cùng một bộ dữ liệu: chi phí chung thực tế, số dư quỹ dự phòng, phần đóng góp của từng người, các khoản còn phải hoàn trả và những thay đổi về thu nhập hoặc trách nhiệm chăm sóc. Nếu điều chỉnh, nên ghi ngày bắt đầu áp dụng và lưu phiên bản mới để tránh tranh cãi về việc “đã từng đồng ý điều gì”.
Thỏa thuận cũng cần có cơ chế khi các thành viên không thống nhất. Có thể bắt đầu bằng cuộc họp riêng về vấn đề tài chính, sau đó chuyển sang một người trung lập hoặc chuyên gia phù hợp nếu không giải quyết được. Trong thời gian bất đồng, các khoản thiết yếu đã được phê duyệt từ trước vẫn cần có quy tắc duy trì, còn những khoản lớn ngoài ngân sách có thể tạm dừng cho tới khi đạt được quyết định.
Cuối cùng là cơ chế rời khỏi thỏa thuận. Văn bản nên xác định cách thông báo khi một người chuyển ra ngoài, cách quyết toán phần đóng góp còn thiếu hoặc tiền đã ứng trước, cách phân chia số dư của quỹ chung theo nguyên tắc đã thống nhất, xử lý tài sản mua chung và thu hồi quyền truy cập vào tài khoản hay công cụ quản lý chung.
Không có một khoảng thời gian báo trước hay một công thức quyết toán duy nhất phù hợp với mọi gia đình. Giá trị của điều khoản này nằm ở việc các bên thống nhất phương pháp trước khi việc chuyển đi, mất việc, bệnh tật hoặc bất đồng thực sự xảy ra.
Một thỏa thuận tài chính gia đình nhiều thế hệ hiệu quả vì thế không cần quá phức tạp, nhưng phải đủ cụ thể để trả lời được: khoản nào chung và khoản nào riêng; mỗi người đóng góp theo công thức nào; công chăm sóc được ghi nhận ra sao; quỹ dự phòng được sử dụng thế nào; ai có quyền động tới tiền; các khoản liên quan đến tài sản và nợ mang bản chất gì; và khi hoàn cảnh thay đổi thì thỏa thuận được sửa hoặc kết thúc theo quy trình nào.
Khi các quy tắc này được viết rõ từ đầu, gia đình không phải giải quyết từng hóa đơn dựa trên cảm tính. Quan trọng hơn, sự minh bạch giúp tách hai vấn đề vốn rất dễ bị trộn lẫn khi nhiều thế hệ sống chung: tình cảm gia đình và trách nhiệm tài chính.

GỬI Ý KIẾN BÌNH LUẬN
