Vì sao phát sinh xung đột vợ chồng vì nợ?
Mục lục
- Nợ cá nhân tạo ra xung đột khi ảnh hưởng đến sự minh bạch trong hôn nhân
- Khác biệt trong quan điểm chi tiêu có thể làm nợ trở thành nguyên nhân tranh cãi
- Áp lực trả nợ làm thay đổi cảm xúc và cách giao tiếp giữa vợ chồng
- Trách nhiệm đối với khoản nợ có thể trở thành điểm xung đột giữa hai người
- Thiếu kế hoạch tài chính chung khiến khoản nợ khó được kiểm soát
- Những hiểu lầm phổ biến khiến xung đột vì nợ trở nên nghiêm trọng hơn
- Cách nhìn nhận khoản nợ để giảm nguy cơ xung đột vợ chồng
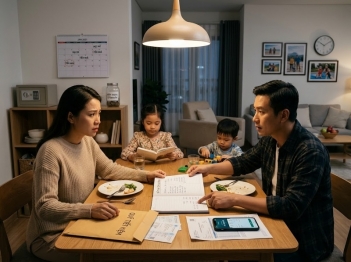
Nợ cá nhân có thể trở thành nguyên nhân gây xung đột vợ chồng khi ảnh hưởng đến niềm tin, kế hoạch tài chính và cảm giác an toàn trong gia đình
Nợ cá nhân không chỉ là vấn đề tài chính mà còn có thể trở thành vấn đề trong mối quan hệ hôn nhân. Khi một khoản nợ được hình thành mà không có sự trao đổi rõ ràng giữa hai vợ chồng, nó dễ tạo ra cảm giác thiếu minh bạch, mất kiểm soát hoặc bị đặt vào tình thế phải gánh chịu hậu quả từ quyết định của người còn lại
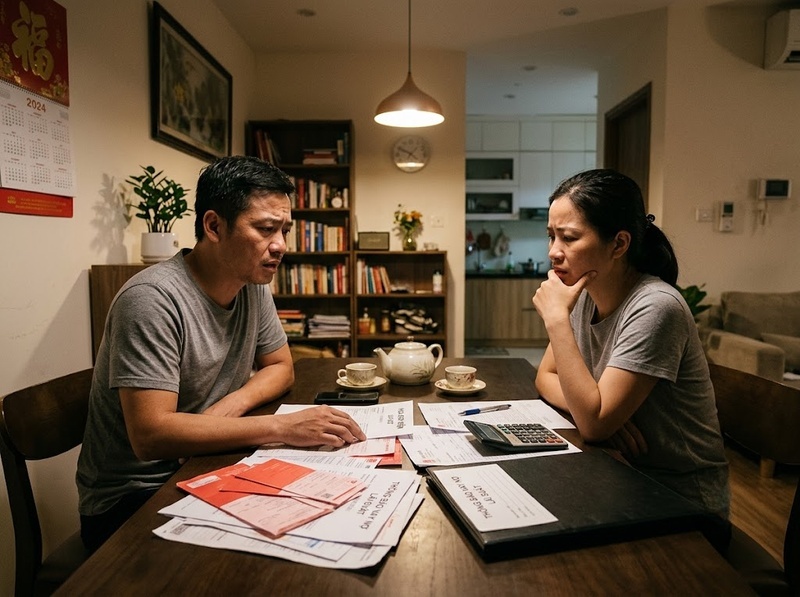
Xung đột vợ chồng vì nợ thường không bắt đầu từ bản thân khoản tiền vay, mà xuất phát từ cách khoản nợ được tạo ra, cách hai người nhìn nhận trách nhiệm tài chính và cách họ xử lý áp lực phát sinh sau đó
Nợ cá nhân tạo ra xung đột khi ảnh hưởng đến sự minh bạch trong hôn nhân
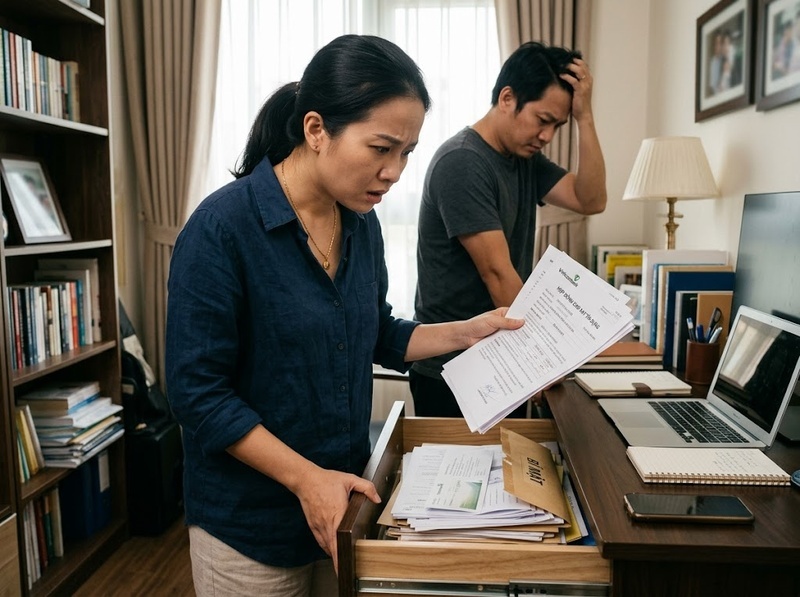
Một trong những nguyên nhân phổ biến khiến vợ chồng mâu thuẫn là việc một người có khoản nợ nhưng không chia sẻ đầy đủ với người còn lại
Khi phát hiện khoản nợ đã tồn tại trong thời gian dài, người còn lại có thể cảm thấy:
· Bị che giấu thông tin tài chính quan trọng
· Không được tôn trọng trong các quyết định liên quan đến gia đình
· Lo lắng về những rủi ro tài chính chưa được biết đến
Vấn đề cốt lõi không chỉ nằm ở số tiền nợ mà nằm ở sự mất niềm tin. Trong quan hệ vợ chồng, tài chính thường gắn với các kế hoạch chung như mua nhà, nuôi con, tiết kiệm hoặc duy trì mức sống. Vì vậy, một khoản nợ cá nhân bị che giấu có thể được nhìn nhận như một vấn đề về trách nhiệm và sự đồng hành
Khác biệt trong quan điểm chi tiêu có thể làm nợ trở thành nguyên nhân tranh cãi
Vợ chồng có thể phát sinh xung đột khi hai người có cách nhìn khác nhau về tiền bạc
Một người có thể xem việc vay tiền là công cụ để giải quyết nhu cầu trước mắt hoặc đầu tư cho tương lai. Người còn lại có thể xem khoản nợ là nguy cơ làm giảm sự ổn định của gia đình
Sự khác biệt này thường thể hiện qua:
· Cách sử dụng thu nhập cá nhân
· Mức độ chấp nhận rủi ro tài chính
· Quan điểm về việc vay tiêu dùng
· Thứ tự ưu tiên giữa nhu cầu hiện tại và kế hoạch dài hạn
Nếu không có sự thống nhất, khoản nợ dễ trở thành biểu tượng của sự bất đồng thay vì chỉ là một nghĩa vụ tài chính cần xử lý
Áp lực trả nợ làm thay đổi cảm xúc và cách giao tiếp giữa vợ chồng
Nợ kéo dài có thể tạo ra áp lực tâm lý cho người mắc nợ và cả người cùng chung cuộc sống gia đình
Áp lực này có thể dẫn đến:
· Căng thẳng khi trao đổi về tiền bạc
· Dễ xảy ra trách móc hoặc đổ lỗi
· Giảm cảm giác an toàn trong mối quan hệ
· Gia tăng tranh cãi về các khoản chi tiêu hàng ngày
Khi áp lực tài chính kéo dài, những vấn đề nhỏ cũng có thể trở thành nguyên nhân bùng phát mâu thuẫn. Một cuộc tranh luận về chi phí sinh hoạt đôi khi thực chất bắt nguồn từ nỗi lo lớn hơn về khả năng kiểm soát tài chính của gia đình
Trách nhiệm đối với khoản nợ có thể trở thành điểm xung đột giữa hai người
Một vấn đề quan trọng trong xung đột vợ chồng vì nợ là cách hai người xác định trách nhiệm
Mâu thuẫn thường xuất hiện khi:
· Một người cho rằng đây là khoản nợ cá nhân và người kia không cần liên quan
· Người còn lại cho rằng hậu quả tài chính ảnh hưởng đến cả gia đình
· Hai bên không thống nhất cách phân chia nghĩa vụ trả nợ
Sự khác biệt này thường trở nên nghiêm trọng hơn khi khoản nợ ảnh hưởng trực tiếp đến các mục tiêu chung như chi phí nuôi con, tiết kiệm hoặc chất lượng cuộc sống
Thiếu kế hoạch tài chính chung khiến khoản nợ khó được kiểm soát
Một khoản nợ cá nhân có thể trở thành xung đột lớn hơn khi gia đình không có cách quản lý tài chính thống nhất
Những vấn đề thường gặp gồm:
· Không thống nhất mục tiêu tài chính dài hạn
· Không có nguyên tắc về khoản vay lớn
· Không theo dõi tổng nghĩa vụ tài chính
· Không có phương án xử lý khi thu nhập thay đổi
Khi thiếu kế hoạch chung, mỗi quyết định tài chính riêng lẻ có thể tạo ra cảm giác rằng một người đang phải chịu ảnh hưởng từ lựa chọn của người còn lại
Những hiểu lầm phổ biến khiến xung đột vì nợ trở nên nghiêm trọng hơn
Không phải mọi khoản nợ đều dẫn đến khủng hoảng hôn nhân. Mức độ xung đột thường phụ thuộc vào cách hai người giao tiếp và xử lý vấn đề
Một số hiểu lầm thường gặp gồm:
· Cho rằng vấn đề chỉ nằm ở số tiền nợ mà bỏ qua yếu tố niềm tin
· Cho rằng người có nợ phải tự giải quyết hoàn toàn mà không cần trao đổi
· Cho rằng tranh cãi về tiền bạc chỉ là vấn đề chi tiêu mà không liên quan đến cảm xúc
Việc nhìn nhận khoản nợ như một vấn đề chung cần được giải quyết bằng trao đổi minh bạch có thể giúp giảm mức độ đối đầu giữa hai vợ chồng
Cách nhìn nhận khoản nợ để giảm nguy cơ xung đột vợ chồng
Để hạn chế việc nợ cá nhân trở thành nguyên nhân gây mâu thuẫn, vợ chồng cần tập trung vào cách quản lý vấn đề thay vì chỉ tập trung vào lỗi của một người
Một số nguyên tắc quan trọng gồm:
· Trao đổi rõ ràng về các khoản nợ hiện có
· Thống nhất trách nhiệm tài chính của mỗi người
· Xác định tác động của khoản nợ đến kế hoạch chung
· Xây dựng phương án trả nợ thực tế
· Duy trì giao tiếp thay vì chỉ tranh luận khi vấn đề phát sinh
Mục tiêu không chỉ là xử lý khoản nợ mà còn duy trì sự tin tưởng và khả năng cùng nhau đưa ra quyết định trong hôn nhân
Xung đột vợ chồng vì nợ thường bắt nguồn từ sự kết hợp giữa áp lực tài chính, thiếu minh bạch và khác biệt trong cách nhìn nhận trách nhiệm. Khoản nợ chỉ trở thành vấn đề nghiêm trọng khi nó làm suy giảm niềm tin hoặc khiến hai người không còn cảm thấy cùng đứng về một phía trong việc giải quyết khó khăn
Hỏi đáp về xung đột vợ chồng vì nợ
Nợ cá nhân có phải lúc nào cũng gây xung đột vợ chồng không?
Không. Khoản nợ không nhất thiết dẫn đến mâu thuẫn nếu hai vợ chồng có sự minh bạch, thống nhất về trách nhiệm và có kế hoạch xử lý phù hợp
Vì sao giấu nợ dễ làm hôn nhân xảy ra tranh cãi?
Giấu nợ có thể khiến người còn lại cảm thấy mất niềm tin vì họ không được tham gia vào một quyết định có thể ảnh hưởng đến đời sống chung
Vợ chồng nên làm gì khi một người có nợ cá nhân?
Hai người nên trao đổi rõ về nguyên nhân khoản nợ, mức độ ảnh hưởng, trách nhiệm liên quan và phương án giải quyết thay vì chỉ tập trung vào việc trách móc

GỬI Ý KIẾN BÌNH LUẬN
