Thứ tự quyết định tài chính khi thu nhập giảm
Mục lục
- Ưu tiên đầu tiên là bảo vệ dòng tiền thiết yếu của gia đình
- Xác định lại các khoản chi tiêu cần cắt giảm hoặc trì hoãn
- Ưu tiên duy trì khả năng thanh toán các nghĩa vụ tài chính quan trọng
- Bảo vệ quỹ dự phòng trước khi đưa ra các quyết định đầu tư mới
- Đánh giá lại các mục tiêu tài chính dài hạn
- Cân nhắc tăng thu nhập song song với việc kiểm soát chi tiêu
Khi thu nhập giảm, gia đình cần ưu tiên bảo vệ dòng tiền, duy trì nhu cầu thiết yếu, kiểm soát rủi ro và chỉ đưa ra các quyết định tài chính dài hạn sau khi nền tảng tài chính đã ổn định
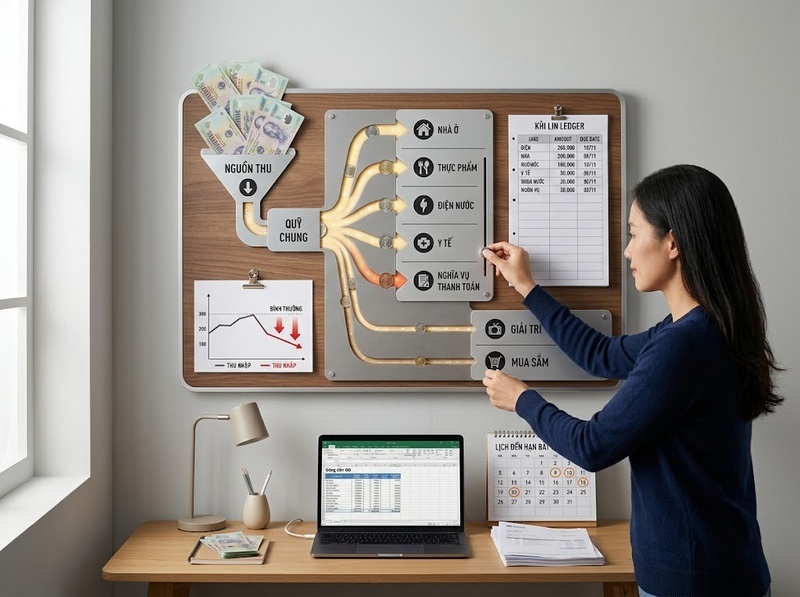
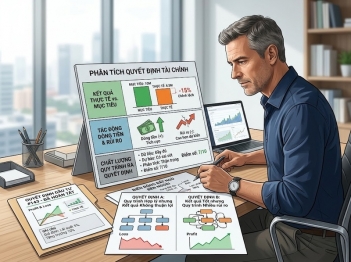
Khi thu nhập giảm, vấn đề quan trọng không phải là cắt giảm mọi khoản chi một cách tùy ý mà là xác định đúng thứ tự ưu tiên. Một quyết định tài chính hợp lý cần giúp gia đình duy trì khả năng chi trả, tránh rơi vào vòng xoáy nợ và bảo vệ các mục tiêu quan trọng trong tương lai.
Ưu tiên đầu tiên là bảo vệ dòng tiền thiết yếu của gia đình
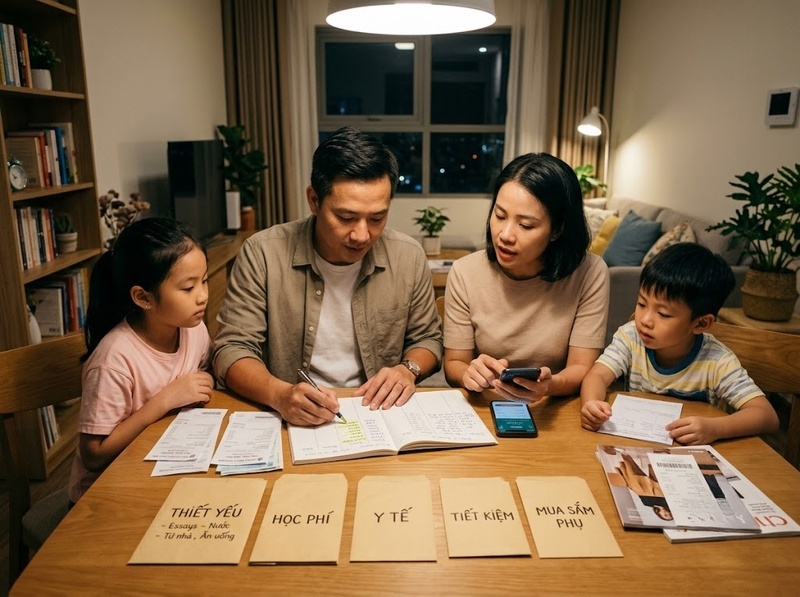
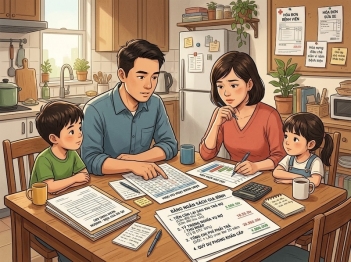
Khi nguồn thu nhập bị suy giảm, quyết định đầu tiên cần thực hiện là đánh giá lại dòng tiền hiện tại. Gia đình cần biết chính xác số tiền còn có thể sử dụng mỗi tháng và những khoản nào bắt buộc phải duy trì.
Các nhóm chi tiêu cần được ưu tiên trước gồm:
· Chi phí ăn uống cơ bản
· Nhà ở như tiền thuê, tiền vay mua nhà hoặc chi phí duy trì nơi ở
· Điện, nước, liên lạc và các dịch vụ thiết yếu
· Chi phí y tế cần thiết
· Nghĩa vụ tài chính bắt buộc như các khoản vay đến hạn
Lý do cần ưu tiên nhóm này là vì đây là các khoản quyết định khả năng duy trì cuộc sống và sự ổn định của gia đình. Nếu cắt giảm sai thứ tự, gia đình có thể tiết kiệm được một khoản nhỏ trước mắt nhưng lại tạo ra rủi ro lớn hơn về sau.
Xác định lại các khoản chi tiêu cần cắt giảm hoặc trì hoãn
Sau khi bảo vệ các khoản thiết yếu, bước tiếp theo là phân loại những khoản chi có thể điều chỉnh.
Một cách tiếp cận hiệu quả là chia chi tiêu thành ba nhóm:
· Bắt buộc phải trả
· Cần thiết nhưng có thể tối ưu
· Không cấp thiết và có thể trì hoãn
Những khoản thường có thể xem xét giảm trước gồm:
· Mua sắm không cần thiết
· Các dịch vụ đăng ký định kỳ ít sử dụng
· Chi tiêu giải trí vượt quá khả năng hiện tại
· Các kế hoạch mua sắm lớn chưa cấp bách
Mục tiêu của việc cắt giảm không phải là giảm chất lượng cuộc sống xuống mức tối thiểu mà là tạo khoảng trống tài chính để gia đình thích nghi với giai đoạn thu nhập thấp hơn.
Ưu tiên duy trì khả năng thanh toán các nghĩa vụ tài chính quan trọng
Khi thu nhập giảm, các khoản nợ và nghĩa vụ thanh toán cần được xem xét sớm vì chúng có thể tạo áp lực lớn lên dòng tiền.
Gia đình nên ưu tiên:
· Trả đúng hạn các khoản vay có lãi suất cao
· Tránh phát sinh thêm khoản vay tiêu dùng không cần thiết
· Chủ động trao đổi với bên cho vay nếu gặp khó khăn kéo dài
· Đánh giá lại kế hoạch trả nợ dựa trên mức thu nhập mới
Một sai lầm phổ biến là dùng nợ mới để duy trì mức sống cũ. Cách này có thể giúp giải quyết áp lực ngắn hạn nhưng làm tăng gánh nặng tài chính trong tương lai.
Bảo vệ quỹ dự phòng trước khi đưa ra các quyết định đầu tư mới
Quỹ dự phòng đóng vai trò như lớp bảo vệ khi thu nhập không còn ổn định. Khi nguồn thu giảm, việc duy trì khả năng ứng phó với các tình huống bất ngờ thường quan trọng hơn việc theo đuổi lợi nhuận đầu tư.
Gia đình nên ưu tiên:
· Duy trì một khoản tiền mặt cho các chi phí khẩn cấp
· Hạn chế rút hết nguồn dự phòng để phục vụ các mục tiêu chưa cấp thiết
· Điều chỉnh quy mô quỹ dự phòng theo mức chi tiêu thực tế
Nếu chưa có quỹ dự phòng đủ an toàn, các quyết định đầu tư rủi ro cao có thể khiến tình hình tài chính trở nên khó kiểm soát hơn.
Đánh giá lại các mục tiêu tài chính dài hạn
Sau khi dòng tiền cơ bản được kiểm soát, gia đình mới nên xem xét các mục tiêu dài hạn như:
· Mua nhà
· Đầu tư
· Giáo dục con cái
· Kế hoạch nghỉ hưu
· Các mục tiêu tích lũy tài sản
Thu nhập giảm có thể khiến một số mục tiêu cần được điều chỉnh về thời gian hoặc quy mô. Việc trì hoãn một mục tiêu chưa cấp thiết thường tốt hơn việc duy trì kế hoạch cũ bằng cách tạo thêm áp lực tài chính.
Quyết định tài chính phù hợp trong giai đoạn khó khăn không phải là từ bỏ mục tiêu mà là sắp xếp lại thứ tự ưu tiên để bảo vệ sự ổn định trước.
Cân nhắc tăng thu nhập song song với việc kiểm soát chi tiêu
Giảm chi phí chỉ có giới hạn, trong khi tăng thu nhập có thể tạo ra thay đổi lớn hơn cho khả năng phục hồi tài chính.
Gia đình có thể xem xét:
· Tìm thêm nguồn thu nhập phụ phù hợp
· Nâng cao kỹ năng để cải thiện cơ hội nghề nghiệp
· Tận dụng tài sản hoặc nguồn lực hiện có để tạo thêm dòng tiền
· Điều chỉnh công việc hoặc mô hình thu nhập nếu cần thiết
Kiểm soát chi tiêu giúp giảm áp lực trước mắt, còn cải thiện thu nhập giúp phục hồi khả năng tài chính trong dài hạn.
Khi thu nhập giảm, thứ tự quyết định tài chính hợp lý là bảo vệ các nhu cầu thiết yếu, kiểm soát dòng tiền, duy trì nghĩa vụ quan trọng, bảo vệ quỹ dự phòng và sau đó mới xem xét các mục tiêu tăng trưởng tài sản. Cách tiếp cận theo thứ tự này giúp gia đình giảm rủi ro và tạo nền tảng để phục hồi tài chính bền vững hơn.
Hỏi đáp về quyết định tài chính khi thu nhập giảm
Khi thu nhập giảm có nên dừng toàn bộ việc tiết kiệm không?
Không nên dừng hoàn toàn nếu vẫn còn khả năng duy trì. Tiết kiệm, đặc biệt là duy trì quỹ dự phòng, giúp gia đình có khả năng ứng phó với các biến động tiếp theo.
Có nên trả hết nợ trước khi tiết kiệm khi thu nhập giảm?
Không phải lúc nào cũng vậy. Gia đình cần cân bằng giữa việc giảm nợ và duy trì một khoản dự phòng tối thiểu để tránh gặp khó khăn khi phát sinh chi phí bất ngờ.
Nên cắt giảm khoản chi nào đầu tiên khi tài chính gặp khó khăn?
Thông thường nên bắt đầu từ các khoản không thiết yếu, có thể trì hoãn hoặc điều chỉnh mà không ảnh hưởng đến nhu cầu sống cơ bản và nghĩa vụ tài chính quan trọng.

GỬI Ý KIẾN BÌNH LUẬN
