Cách đánh giá cân đối thu chi gia đình
Mục lục
- Mức chênh lệch giữa tổng thu nhập và tổng chi tiêu
- Tỷ lệ chi tiêu so với thu nhập
- Tỷ lệ tiết kiệm và khả năng tích lũy
- Tỷ lệ chi phí cố định và chi phí linh hoạt
- Mức độ an toàn của quỹ dự phòng tài chính
- Mức độ sử dụng nợ trong cơ cấu tài chính gia đình
- Cách tổng hợp các chỉ số để đánh giá mức độ cân đối thu chi
- Những sai lầm thường gặp khi đánh giá cân đối thu chi gia đình
Đánh giá cân đối thu chi gia đình giúp xác định khả năng quản lý tài chính, mức độ ổn định dòng tiền và khả năng đáp ứng mục tiêu tài chính dài hạn thông qua các chỉ số về thu nhập, chi tiêu, tiết kiệm và nợ
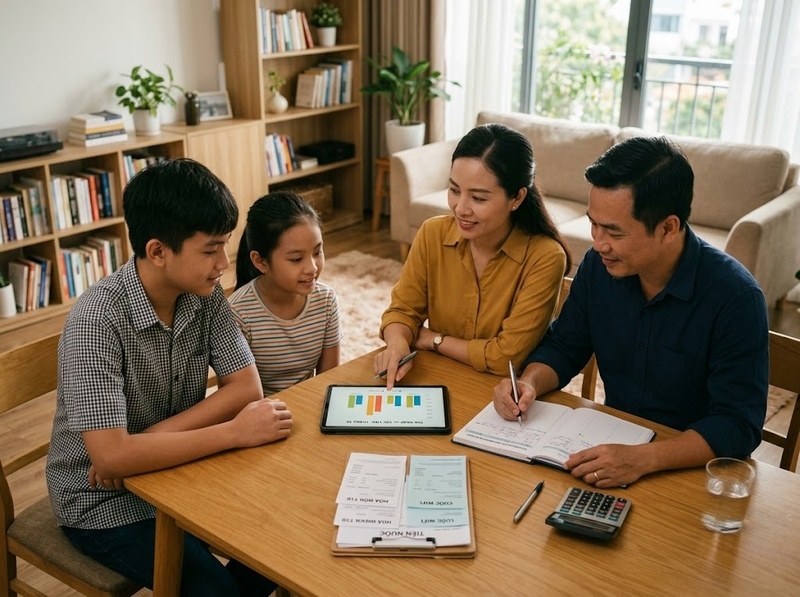
Việc đánh giá cân đối thu chi gia đình không chỉ dựa vào việc “thu nhập có cao hơn chi tiêu hay không” mà cần xem xét cách dòng tiền được phân bổ, mức độ dư thừa sau chi tiêu, khả năng tích lũy và mức độ an toàn tài chính khi có biến động.
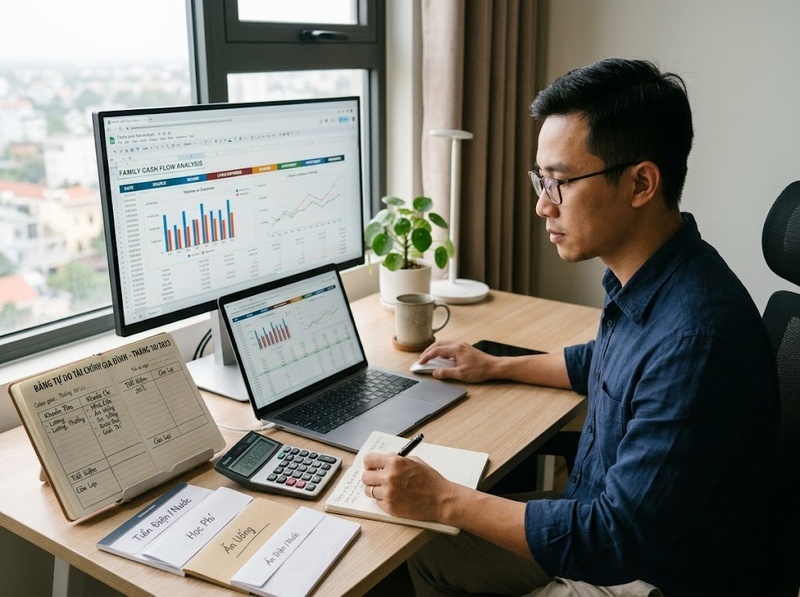
Một gia đình có thu nhập cao nhưng chi tiêu vượt kiểm soát vẫn có thể gặp rủi ro tài chính. Ngược lại, gia đình có thu nhập vừa phải nhưng duy trì được tỷ lệ tiết kiệm hợp lý, kiểm soát nợ và có kế hoạch sử dụng tiền hiệu quả vẫn có nền tảng tài chính ổn định.
Để đánh giá chính xác mức độ cân đối thu chi, cần xem xét các nhóm chỉ số chính gồm:
Mức chênh lệch giữa tổng thu nhập và tổng chi tiêu
Chỉ số cơ bản nhất để đánh giá cân đối thu chi gia đình là dòng tiền ròng, được xác định bằng:
Thu nhập ròng = Tổng thu nhập - Tổng chi tiêu
Kết quả phản ánh tình trạng tài chính hiện tại:
· Dòng tiền dương: Thu nhập lớn hơn chi tiêu, gia đình có khả năng tích lũy hoặc đầu tư
· Dòng tiền bằng không: Thu nhập chỉ vừa đủ đáp ứng nhu cầu, ít có khả năng tạo quỹ dự phòng
· Dòng tiền âm: Chi tiêu vượt thu nhập, gia đình có nguy cơ phải sử dụng khoản vay hoặc tài sản tích lũy để bù đắp
Tuy nhiên, chỉ số này chỉ cho biết trạng thái tổng quan. Để đánh giá sâu hơn, cần phân tích cơ cấu thu nhập và chi tiêu.
Tỷ lệ chi tiêu so với thu nhập
Tỷ lệ chi tiêu giúp xác định mức độ kiểm soát dòng tiền của gia đình.
Công thức:
Tỷ lệ chi tiêu = Tổng chi tiêu / Tổng thu nhập × 100%
Chỉ số này cho biết phần lớn thu nhập đang được sử dụng cho nhu cầu hiện tại hay vẫn còn khả năng dành cho tương lai.
Một cơ cấu thu chi cân đối thường cần đảm bảo:
· Chi tiêu thiết yếu nằm trong khả năng thu nhập ổn định
· Có phần ngân sách dành cho tiết kiệm và mục tiêu dài hạn
· Không phụ thuộc thường xuyên vào vay nợ để duy trì mức sống
Khi tỷ lệ chi tiêu chiếm gần như toàn bộ thu nhập, gia đình có thể gặp khó khăn khi phát sinh chi phí bất ngờ như bệnh tật, sửa chữa tài sản hoặc mất nguồn thu nhập.
Tỷ lệ tiết kiệm và khả năng tích lũy
Một trong những chỉ số quan trọng để đánh giá sức khỏe tài chính gia đình là khả năng giữ lại một phần thu nhập sau chi tiêu.
Công thức:
Tỷ lệ tiết kiệm = Khoản tiền tiết kiệm / Tổng thu nhập × 100%
Tỷ lệ tiết kiệm phản ánh:
· Khả năng chuẩn bị cho tương lai
· Mức độ chủ động trước rủi ro tài chính
· Khả năng thực hiện các mục tiêu như mua nhà, giáo dục con cái hoặc nghỉ hưu
Một gia đình có thu nhập cao nhưng không tạo được khoản tích lũy thường có mức độ an toàn tài chính thấp hơn so với gia đình duy trì được thói quen tiết kiệm đều đặn.
Tỷ lệ chi phí cố định và chi phí linh hoạt
Không phải mọi khoản chi đều có mức độ ảnh hưởng giống nhau. Việc phân loại chi tiêu giúp đánh giá khả năng điều chỉnh ngân sách khi cần thiết.
Chi phí cố định
Bao gồm các khoản khó thay đổi trong ngắn hạn như:
· Tiền thuê nhà hoặc khoản trả góp
· Học phí
· Bảo hiểm
· Các nghĩa vụ tài chính định kỳ
Chi phí linh hoạt
Bao gồm các khoản có thể điều chỉnh như:
· Ăn uống bên ngoài
· Mua sắm cá nhân
· Giải trí
· Du lịch
Gia đình có tỷ trọng chi phí cố định quá cao thường có ít khả năng thích ứng khi thu nhập giảm. Vì vậy, đánh giá cân đối thu chi cần xem xét không chỉ tổng chi tiêu mà còn tính linh hoạt của ngân sách.
Mức độ an toàn của quỹ dự phòng tài chính
Một hệ thống thu chi cân đối cần có khả năng bảo vệ gia đình trước những tình huống ngoài kế hoạch.
Chỉ số thường được xem xét là thời gian duy trì cuộc sống bằng quỹ dự phòng:
Số tháng dự phòng = Giá trị quỹ dự phòng / Chi phí sinh hoạt trung bình mỗi tháng
Quỹ dự phòng càng đủ lớn, gia đình càng có khả năng duy trì ổn định khi:
· Mất việc hoặc giảm thu nhập
· Phát sinh chi phí y tế
· Có sự cố tài sản
· Xuất hiện khoản chi bất thường
Đánh giá cân đối thu chi không chỉ là xem hiện tại có đủ tiền hay không mà còn xem khả năng duy trì ổn định trong tương lai.
Mức độ sử dụng nợ trong cơ cấu tài chính gia đình
Nợ có thể hỗ trợ các mục tiêu lớn như mua nhà hoặc đầu tư, nhưng mức nợ quá cao có thể làm mất cân đối dòng tiền.
Một số yếu tố cần đánh giá:
· Tổng số tiền phải trả nợ mỗi tháng
· Tỷ trọng khoản trả nợ so với thu nhập
· Khả năng thanh toán khi thu nhập giảm
· Loại hình khoản vay và chi phí lãi vay
Gia đình có khoản trả nợ chiếm tỷ trọng lớn trong thu nhập thường có ít dư địa cho tiết kiệm và các nhu cầu phát triển khác.
Cách tổng hợp các chỉ số để đánh giá mức độ cân đối thu chi
Không nên đánh giá tài chính gia đình chỉ dựa trên một chỉ số duy nhất. Cần kết hợp nhiều yếu tố:
|
Nhóm đánh giá |
Ý nghĩa |
|
Dòng tiền ròng |
Xác định thu nhập có đủ bù đắp chi tiêu hay không |
|
Tỷ lệ chi tiêu |
Đánh giá mức độ kiểm soát tiêu dùng |
|
Tỷ lệ tiết kiệm |
Đo khả năng tích lũy cho tương lai |
|
Chi phí cố định |
Đánh giá mức độ linh hoạt tài chính |
|
Quỹ dự phòng |
Đo khả năng chống chịu rủi ro |
|
Mức sử dụng nợ |
Đánh giá áp lực tài chính dài hạn |
Một gia đình được xem là có cân đối thu chi tốt khi:
· Thu nhập ổn định và lớn hơn tổng chi tiêu
· Có khả năng tiết kiệm định kỳ
· Duy trì được quỹ dự phòng
· Khoản nợ nằm trong khả năng kiểm soát
· Có khả năng điều chỉnh chi tiêu khi hoàn cảnh thay đổi
Việc đánh giá cân đối thu chi gia đình nên được thực hiện định kỳ thay vì chỉ kiểm tra khi xảy ra vấn đề tài chính. Điều này giúp gia đình nhận biết sớm điểm mất cân bằng và điều chỉnh kế hoạch sử dụng tiền phù hợp.
Những sai lầm thường gặp khi đánh giá cân đối thu chi gia đình
Một số cách đánh giá có thể khiến gia đình hiểu sai tình trạng tài chính thực tế:
· Chỉ nhìn vào mức thu nhập mà bỏ qua cơ cấu chi tiêu
· Không tính các khoản chi nhỏ nhưng phát sinh thường xuyên
· Không phân biệt chi tiêu cần thiết và chi tiêu có thể điều chỉnh
· Không đưa các khoản tiết kiệm vào kế hoạch thu chi
· Bỏ qua tác động của khoản nợ dài hạn
Việc đánh giá đúng cần dựa trên toàn bộ dòng tiền thay vì chỉ dựa vào một con số thu nhập hoặc số dư tài khoản tại một thời điểm.
Đánh giá cân đối thu chi gia đình là quá trình xem xét mối quan hệ giữa thu nhập, chi tiêu, tiết kiệm, nợ và khả năng ứng phó với rủi ro. Các chỉ số như dòng tiền ròng, tỷ lệ chi tiêu, tỷ lệ tiết kiệm, quỹ dự phòng và mức độ sử dụng nợ giúp phản ánh rõ hơn mức độ ổn định tài chính.
Khi theo dõi thường xuyên các chỉ số này, gia đình có thể chủ động điều chỉnh cách sử dụng tiền, duy trì sự cân bằng hiện tại và xây dựng nền tảng tài chính bền vững trong tương lai.
Hỏi đáp về đánh giá cân đối thu chi gia đình
Thu nhập cao có đồng nghĩa với việc gia đình có tài chính cân đối không?
Không. Thu nhập cao chỉ là một yếu tố đầu vào. Nếu chi tiêu tăng tương ứng hoặc vượt quá khả năng thu nhập, gia đình vẫn có thể mất cân đối tài chính.
Chỉ số nào quan trọng nhất khi đánh giá cân đối thu chi gia đình?
Không có một chỉ số duy nhất quyết định toàn bộ tình trạng tài chính. Cần kết hợp dòng tiền ròng, tỷ lệ chi tiêu, khả năng tiết kiệm, quỹ dự phòng và mức độ sử dụng nợ để có đánh giá toàn diện.
Bao lâu nên kiểm tra lại tình hình thu chi gia đình?
Nên theo dõi định kỳ hàng tháng để kiểm soát dòng tiền và đánh giá lại kế hoạch tài chính khi có thay đổi về thu nhập, chi phí hoặc mục tiêu trong cuộc sống.

GỬI Ý KIẾN BÌNH LUẬN
