Tần suất đánh giá rủi ro kinh tế gia đình
Mục lục
Đánh giá rủi ro kinh tế gia đình nên được thực hiện định kỳ để nhận diện sớm những thay đổi về thu nhập, chi phí, nghĩa vụ tài chính và khả năng ứng phó trước các biến động kinh tế
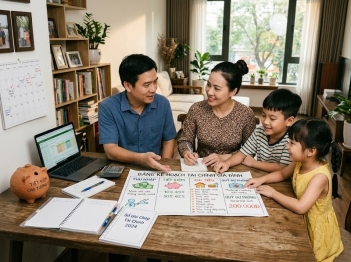
Việc đánh giá rủi ro kinh tế gia đình không nên chỉ thực hiện khi xảy ra khủng hoảng tài chính. Một gia đình nên xem đây là hoạt động quản lý định kỳ nhằm kiểm tra khả năng duy trì ổn định tài chính trước những thay đổi trong cuộc sống.
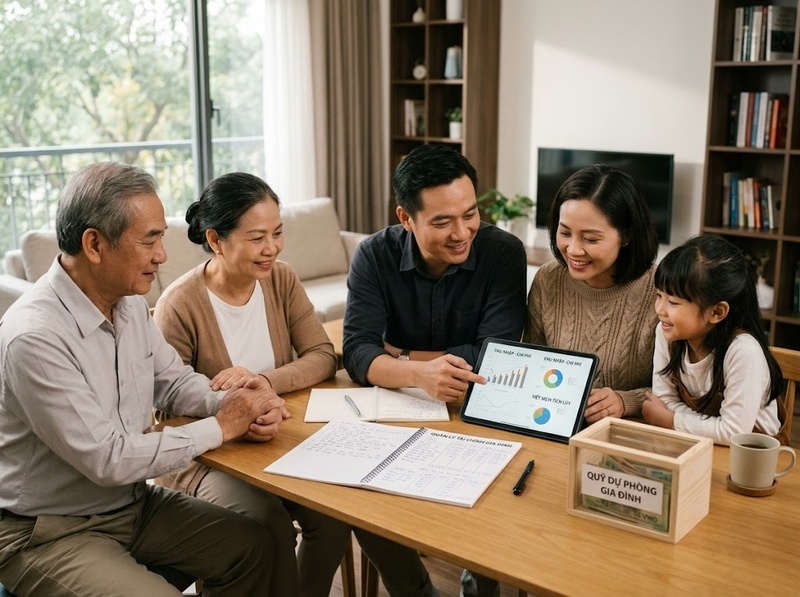
Tần suất phù hợp thường phụ thuộc vào mức độ biến động của thu nhập, chi phí, khoản nợ, tài sản và các yếu tố rủi ro riêng của từng gia đình. Trong điều kiện bình thường, nhiều gia đình có thể thực hiện đánh giá tổng thể theo chu kỳ khoảng 6–12 tháng một lần. Tuy nhiên, khi xuất hiện thay đổi lớn về kinh tế hoặc đời sống, việc đánh giá cần được thực hiện sớm hơn.
Vì sao gia đình cần đánh giá rủi ro kinh tế định kỳ?
Rủi ro kinh tế gia đình thường không xuất hiện đột ngột mà hình thành từ sự thay đổi dần dần trong nhiều yếu tố như thu nhập giảm, chi phí tăng, nợ gia tăng hoặc quỹ dự phòng suy giảm.
Đánh giá định kỳ giúp gia đình nhận biết:
· Mức độ phụ thuộc vào một nguồn thu nhập
· Khả năng duy trì chi tiêu khi có biến cố
· Áp lực từ các khoản vay và nghĩa vụ tài chính
· Sự thay đổi trong khả năng tích lũy
· Những điểm yếu có thể ảnh hưởng đến sự ổn định dài hạn
Bản chất của quá trình này là phát hiện khoảng cách giữa khả năng tài chính hiện tại và các rủi ro có thể xảy ra trong tương lai.
Gia đình nên đánh giá rủi ro kinh tế theo chu kỳ nào?
Không có một khoảng thời gian cố định phù hợp cho mọi gia đình. Tần suất đánh giá nên dựa trên mức độ thay đổi của hệ thống tài chính cá nhân.
Đánh giá định kỳ mỗi 6–12 tháng trong điều kiện ổn định
Đây là khoảng thời gian phù hợp với gia đình có:
· Thu nhập tương đối ổn định
· Chi phí sinh hoạt ít biến động lớn
· Mức nợ trong khả năng kiểm soát
· Quỹ dự phòng được duy trì
Chu kỳ này giúp gia đình cập nhật lại tình hình tài chính và điều chỉnh kế hoạch trước khi rủi ro trở nên nghiêm trọng.
Đánh giá thường xuyên hơn khi có biến động lớn
Gia đình nên đánh giá lại sớm khi xuất hiện các thay đổi như:
· Mất việc hoặc giảm thu nhập đáng kể
· Phát sinh khoản vay lớn
· Thay đổi số lượng thành viên phụ thuộc
· Chi phí y tế, giáo dục hoặc sinh hoạt tăng mạnh
· Thay đổi kế hoạch đầu tư hoặc mua tài sản lớn
Trong các trường hợp này, rủi ro kinh tế không còn ở trạng thái cũ nên các kế hoạch tài chính trước đó có thể không còn phù hợp.
Những yếu tố cần xem xét khi đánh giá rủi ro kinh tế gia đình
Một đánh giá đầy đủ cần xem xét nhiều khía cạnh thay vì chỉ nhìn vào số tiền đang có.
Mức độ ổn định của thu nhập
Gia đình cần xem xét:
· Thu nhập đến từ bao nhiêu nguồn
· Mức độ ổn định của từng nguồn thu
· Khả năng duy trì thu nhập khi có sự cố
Gia đình phụ thuộc quá nhiều vào một nguồn thu nhập thường có mức rủi ro cao hơn khi nguồn này bị gián đoạn.
Khả năng chịu áp lực chi phí
Cần đánh giá:
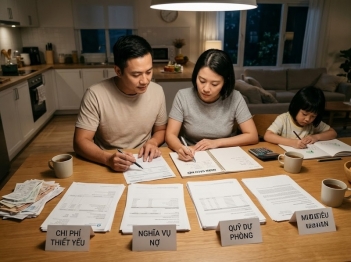
· Chi phí thiết yếu hàng tháng
· Các khoản chi có thể cắt giảm
· Mức tăng chi phí trong tương lai
Nếu phần lớn thu nhập đã được sử dụng cho chi tiêu cố định, khả năng thích ứng trước biến động sẽ giảm.
Nghĩa vụ nợ và cam kết tài chính
Các khoản vay cần được xem xét về:
· Quy mô khoản nợ
· Khả năng thanh toán định kỳ
· Mức độ ảnh hưởng đến dòng tiền gia đình
Nợ không nhất thiết là rủi ro nếu được quản lý phù hợp, nhưng có thể trở thành áp lực khi thu nhập suy giảm.
Mức độ sẵn sàng trước tình huống bất ngờ
Gia đình cần đánh giá khả năng ứng phó thông qua:
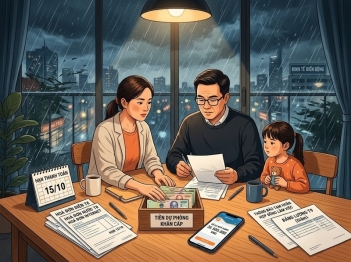
· Quỹ dự phòng
· Bảo vệ tài chính
· Kế hoạch thay thế nguồn thu nhập
· Khả năng điều chỉnh chi tiêu
Đây là yếu tố quyết định tốc độ phục hồi khi xảy ra biến cố.
Khi nào cần điều chỉnh lại kế hoạch quản trị rủi ro kinh tế?
Một đánh giá rủi ro chỉ có giá trị khi dẫn đến hành động phù hợp. Sau mỗi lần đánh giá, gia đình nên xác định những điểm cần cải thiện.
Một số điều chỉnh thường gặp gồm:
· Tăng mức dự phòng tài chính
· Giảm áp lực từ khoản nợ
· Đa dạng hóa nguồn thu nhập
· Điều chỉnh mục tiêu chi tiêu và tiết kiệm
· Cập nhật kế hoạch tài chính theo hoàn cảnh mới
Mục tiêu không phải loại bỏ hoàn toàn mọi rủi ro, mà là xây dựng khả năng kiểm soát và phục hồi khi rủi ro xảy ra.
Sai lầm thường gặp khi đánh giá rủi ro kinh tế gia đình
Một số gia đình chỉ xem xét tình hình tài chính khi gặp khó khăn thực tế. Cách tiếp cận này khiến việc xử lý rủi ro trở nên bị động.
Các sai lầm phổ biến gồm:
· Chỉ quan tâm đến thu nhập mà bỏ qua chi phí và nghĩa vụ tài chính
· Không cập nhật đánh giá khi hoàn cảnh gia đình thay đổi
· Đánh giá dựa trên cảm nhận thay vì dữ liệu thực tế
· Không xây dựng phương án ứng phó trước biến cố
Đánh giá định kỳ giúp chuyển từ tư duy xử lý khủng hoảng sang chủ động quản lý rủi ro.
Gia đình nên đánh giá rủi ro kinh tế ít nhất mỗi 6–12 tháng trong điều kiện bình thường và thực hiện đánh giá lại ngay khi có những thay đổi lớn về thu nhập, chi phí, nợ hoặc hoàn cảnh sống. Tần suất phù hợp nhất là tần suất giúp gia đình phát hiện sớm điểm yếu tài chính và có đủ thời gian điều chỉnh trước khi rủi ro trở thành vấn đề nghiêm trọng.
Hỏi đáp về đánh giá rủi ro kinh tế gia đình
Gia đình có thu nhập ổn định có cần đánh giá rủi ro kinh tế không?
Có. Thu nhập ổn định không đồng nghĩa với việc gia đình không có rủi ro, vì chi phí, nghĩa vụ tài chính và hoàn cảnh sống vẫn có thể thay đổi theo thời gian.
Có nên đánh giá rủi ro kinh tế gia đình hàng tháng không?
Không phải gia đình nào cũng cần đánh giá toàn diện hàng tháng. Tuy nhiên, việc theo dõi các chỉ số cơ bản như thu nhập, chi tiêu và dòng tiền có thể thực hiện thường xuyên để phát hiện dấu hiệu bất thường sớm.
Khi nào cần đánh giá rủi ro kinh tế ngay lập tức?
Nên đánh giá lại ngay khi xảy ra các thay đổi lớn như mất nguồn thu nhập chính, phát sinh khoản nợ lớn, thay đổi trách nhiệm tài chính hoặc xuất hiện chi phí bất thường kéo dài.

GỬI Ý KIẾN BÌNH LUẬN
