Những tiêu chí đánh giá tài chính gia đình quan trọng
Mục lục
- Thu nhập và khả năng tạo dòng tiền ổn định
- Tỷ lệ chi tiêu so với thu nhập
- Mức dự phòng tài chính trước rủi ro
- Tỷ lệ nợ và khả năng kiểm soát nghĩa vụ tài chính
- Khả năng tích lũy và xây dựng tài sản
- Mức độ bảo vệ tài chính cho gia đình
- Khả năng đạt được mục tiêu tài chính dài hạn
- Những sai lầm thường gặp khi đánh giá tài chính gia đình
- Cách xây dựng bộ tiêu chí đánh giá tài chính gia đình phù hợp
Để đánh giá đúng sức khỏe tài chính gia đình, cần xem xét nhiều tiêu chí như khả năng cân bằng thu nhập – chi tiêu, mức dự phòng, tỷ lệ nợ, khả năng tích lũy và mức độ an toàn trước các biến cố tài chính
Sức khỏe tài chính gia đình không chỉ được phản ánh bằng số tiền đang có trong tài khoản mà là khả năng duy trì cuộc sống ổn định, đáp ứng nhu cầu hiện tại, xử lý rủi ro và đạt được mục tiêu dài hạn. Một gia đình có thu nhập cao nhưng thường xuyên thiếu hụt dòng tiền hoặc phụ thuộc vào nợ vẫn có thể có nền tảng tài chính yếu
Để đánh giá toàn diện, cần xem xét các tiêu chí liên quan đến dòng tiền, tài sản, nghĩa vụ tài chính, khả năng dự phòng và năng lực xây dựng tương lai
Thu nhập và khả năng tạo dòng tiền ổn định
Tiêu chí đầu tiên để đánh giá tài chính gia đình là mức độ ổn định của nguồn thu nhập. Thu nhập không chỉ cần đủ lớn mà còn cần có tính bền vững và khả năng duy trì trong tương lai
Một gia đình có sức khỏe tài chính tốt thường có:
· Nguồn thu nhập ổn định từ công việc, kinh doanh hoặc các khoản đầu tư hợp pháp
· Khả năng duy trì thu nhập ngay cả khi có thay đổi về công việc hoặc thị trường
· Nhiều hơn một nguồn tạo thu nhập để giảm sự phụ thuộc vào một nguồn duy nhất
Cần phân biệt giữa thu nhập cao và tài chính khỏe mạnh. Thu nhập cao nhưng chi tiêu vượt khả năng hoặc không có tích lũy vẫn tạo ra rủi ro tài chính
Tỷ lệ chi tiêu so với thu nhập
Khả năng kiểm soát chi tiêu phản ánh mức độ quản lý tài chính của gia đình. Một chỉ số quan trọng là tỷ lệ chi tiêu trên tổng thu nhập
Gia đình có nền tảng tài chính lành mạnh thường duy trì được:
· Chi tiêu thiết yếu trong phạm vi phù hợp với thu nhập
· Khoản dành cho tiết kiệm và đầu tư sau khi đáp ứng nhu cầu cần thiết
· Khả năng điều chỉnh chi tiêu khi thu nhập thay đổi
Cơ cấu chi tiêu nên được theo dõi theo từng nhóm:
· Chi phí sinh hoạt cơ bản
· Chi phí giáo dục, y tế và bảo hiểm
· Chi phí trả nợ
· Chi phí tiêu dùng cá nhân
· Khoản tiết kiệm và đầu tư
Nếu phần lớn thu nhập bị sử dụng cho tiêu dùng hiện tại, khả năng chống chịu trước biến cố sẽ giảm
Mức dự phòng tài chính trước rủi ro
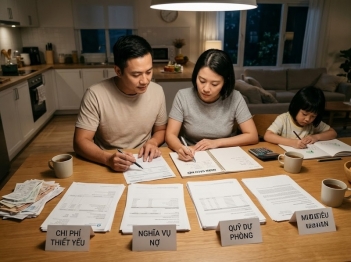
Quỹ dự phòng là một trong những tiêu chí quan trọng để đánh giá mức độ an toàn tài chính gia đình. Khoản dự phòng giúp gia đình duy trì cuộc sống khi gặp các tình huống như mất việc, bệnh tật, giảm thu nhập hoặc phát sinh chi phí bất ngờ
Một hệ thống dự phòng tốt thường có:
· Khoản tiền dễ tiếp cận khi cần thiết
· Mức dự phòng phù hợp với chi phí sinh hoạt thực tế
· Kế hoạch bổ sung lại quỹ sau khi sử dụng
Gia đình không có quỹ dự phòng thường phải sử dụng khoản vay hoặc bán tài sản khi xảy ra sự cố, làm suy giảm khả năng tài chính dài hạn
Tỷ lệ nợ và khả năng kiểm soát nghĩa vụ tài chính
Nợ không hoàn toàn là dấu hiệu tiêu cực. Vấn đề quan trọng là khả năng quản lý khoản nợ và mức độ phù hợp giữa nghĩa vụ trả nợ với thu nhập
Các yếu tố cần đánh giá gồm:
· Tổng số dư nợ hiện tại
· Tỷ lệ tiền trả nợ hàng tháng trên thu nhập
· Loại khoản vay đang sử dụng
· Khả năng thanh toán nếu thu nhập giảm
Khoản nợ phục vụ mục tiêu tạo giá trị như mua nhà phù hợp khả năng chi trả hoặc đầu tư phát triển năng lực có thể hỗ trợ tài chính gia đình. Ngược lại, nợ tiêu dùng kéo dài và vượt khả năng kiểm soát có thể làm giảm sức khỏe tài chính
Khả năng tích lũy và xây dựng tài sản
Một gia đình có tài chính khỏe mạnh không chỉ duy trì được hiện tại mà còn có khả năng tạo dựng tài sản cho tương lai
Các chỉ số cần xem xét gồm:
· Tốc độ tăng trưởng tài sản ròng
· Khả năng tiết kiệm định kỳ
· Mức độ đa dạng của tài sản
· Khả năng tạo thêm nguồn thu nhập thụ động
Tài sản ròng được hiểu là phần giá trị còn lại sau khi lấy tổng tài sản trừ đi tổng nghĩa vụ nợ. Đây là chỉ số phản ánh thực chất hơn so với chỉ nhìn vào thu nhập hoặc tài sản sở hữu riêng lẻ
Mức độ bảo vệ tài chính cho gia đình
Bảo vệ tài chính giúp giảm tác động của các rủi ro lớn đến toàn bộ hệ thống tài chính gia đình
Các yếu tố cần đánh giá:
· Có kế hoạch bảo hiểm phù hợp với nhu cầu thực tế
· Có phương án xử lý khi người tạo thu nhập chính gặp vấn đề
· Có sự chuẩn bị cho các khoản chi phí lớn trong tương lai
Một gia đình có tài sản lớn nhưng không có biện pháp bảo vệ phù hợp vẫn có thể gặp khó khăn khi xảy ra biến cố nghiêm trọng
Khả năng đạt được mục tiêu tài chính dài hạn
Sức khỏe tài chính không chỉ đo bằng tình trạng hiện tại mà còn bằng khả năng tiến tới các mục tiêu trong tương lai
Các mục tiêu thường bao gồm:
· Mua nhà hoặc nâng cấp nơi ở
· Đảm bảo chi phí học tập cho con
· Chuẩn bị tài chính khi nghỉ hưu
· Xây dựng tài sản cho thế hệ sau
Gia đình cần có kế hoạch rõ ràng về số tiền cần đạt, thời gian thực hiện và phương án tích lũy phù hợp
Những sai lầm thường gặp khi đánh giá tài chính gia đình
Nhiều gia đình có thể đánh giá sai sức khỏe tài chính nếu chỉ dựa vào một chỉ số đơn lẻ
Một số sai lầm phổ biến:
· Chỉ nhìn vào mức thu nhập mà bỏ qua dòng tiền thực tế
· Đánh giá tài sản nhưng không tính đến khoản nợ đi kèm
· Xem việc có nhiều tiền mặt là đủ an toàn nhưng không có kế hoạch dài hạn
· So sánh tài chính với người khác thay vì đánh giá theo mục tiêu riêng
Đánh giá tài chính gia đình cần xem xét tổng thể nhiều yếu tố có mối liên hệ với nhau
Cách xây dựng bộ tiêu chí đánh giá tài chính gia đình phù hợp
Một bộ tiêu chí hiệu quả nên kết hợp giữa chỉ số định lượng và khả năng quản lý thực tế
Có thể đánh giá theo các nhóm chính:
· Dòng tiền: Thu nhập có đủ ổn định và chi tiêu có được kiểm soát không
· An toàn: Có quỹ dự phòng và phương án bảo vệ trước rủi ro không
· Nghĩa vụ tài chính: Mức nợ có phù hợp với khả năng thanh toán không
· Tăng trưởng: Gia đình có khả năng tích lũy và phát triển tài sản không
· Mục tiêu: Kế hoạch tài chính có phù hợp với định hướng tương lai không
Bộ tiêu chí này giúp gia đình nhìn thấy không chỉ tình trạng hiện tại mà còn khả năng duy trì sự ổn định trong dài hạn
Sức khỏe tài chính gia đình được phản ánh rõ nhất khi thu nhập, chi tiêu, nợ, tài sản và mục tiêu tương lai nằm trong trạng thái cân bằng. Một gia đình có tài chính tốt không nhất thiết phải có thu nhập cao nhất, mà là gia đình có khả năng quản lý nguồn lực hiệu quả, duy trì an toàn và từng bước đạt được mục tiêu tài chính của mình
Hỏi đáp về tiêu chí đánh giá tài chính gia đình
Tiêu chí nào quan trọng nhất khi đánh giá tài chính gia đình?
Không có một tiêu chí duy nhất quyết định toàn bộ sức khỏe tài chính. Tuy nhiên, khả năng kiểm soát dòng tiền, duy trì quỹ dự phòng và quản lý nợ thường là những yếu tố nền tảng nhất
Thu nhập cao có đồng nghĩa với tài chính gia đình tốt không?
Không. Thu nhập cao chỉ là một yếu tố đầu vào. Nếu chi tiêu vượt mức, không có tích lũy hoặc có khoản nợ lớn, gia đình vẫn có thể gặp rủi ro tài chính
Bao lâu nên đánh giá lại tình hình tài chính gia đình?
Nên đánh giá định kỳ, đặc biệt khi có thay đổi lớn như thay đổi công việc, sinh con, mua nhà, phát sinh khoản vay lớn hoặc thay đổi mục tiêu dài hạn

GỬI Ý KIẾN BÌNH LUẬN
