Cách đánh giá khả năng chịu đựng tài chính gia đình
Mục lục
- Bắt đầu từ dòng tiền có thể duy trì
- Đo quỹ dự phòng theo số tháng chi tiêu thiết yếu
- Đo áp lực nợ và độ cứng của nghĩa vụ hàng tháng
- Đánh giá độ bền của nguồn thu nhập
- Kiểm tra tính thanh khoản của tài sản và lớp bảo vệ
- Stress test bằng kịch bản thu nhập, chi phí và lãi suất
- Đọc kết quả theo thời gian cầm cự và khả năng phục hồi
Đánh giá khả năng chịu đựng tài chính gia đình cần nhìn đồng thời vào dòng tiền, quỹ dự phòng, nghĩa vụ nợ, độ ổn định thu nhập, tính thanh khoản và kết quả stress test trước các cú sốc kinh tế.
Khả năng chịu đựng tài chính không đơn giản là gia đình có thu nhập cao hay sở hữu nhiều tài sản. Điều cần đo là khả năng duy trì các khoản chi thiết yếu và nghĩa vụ tài chính khi một cú sốc xảy ra, chẳng hạn thu nhập giảm, chi phí sinh hoạt tăng hoặc khoản trả nợ trở nên đắt hơn.
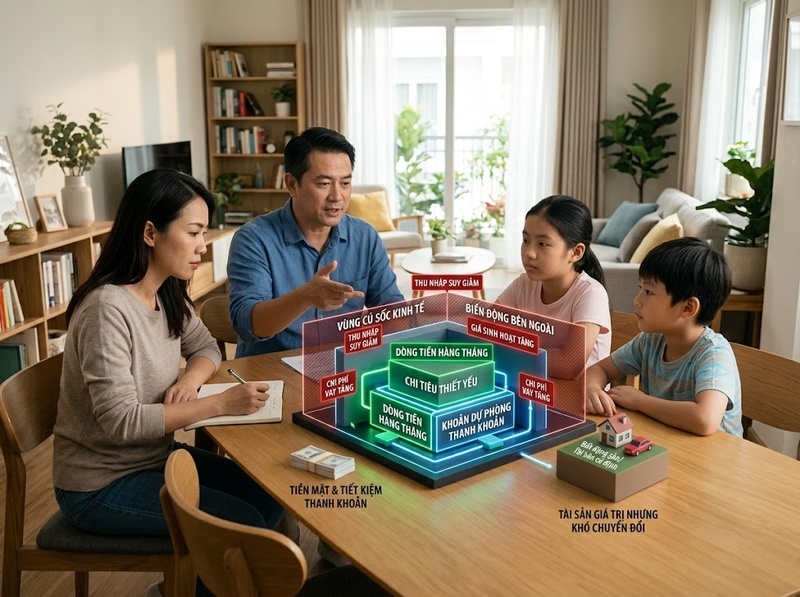
Cách tiếp cận này phù hợp với khái niệm financial well-being của CFPB: một trạng thái tài chính tốt không chỉ liên quan đến thu nhập hay tài sản ròng mà còn bao gồm khả năng kiểm soát tài chính hằng tháng và hấp thụ một cú sốc tài chính. OECD/INFE cũng xem financial resilience là một thành phần riêng cần được đo lường khi đánh giá sức khỏe tài chính.
Vì vậy, khả năng chịu đựng tài chính gia đình nên được đánh giá như một hệ thống. Dòng tiền cho biết gia đình đang có bao nhiêu khoảng trống; tài sản thanh khoản cho biết khoảng trống đó có thể được bù trong bao lâu; nợ và chi phí cố định phản ánh mức độ khó điều chỉnh; còn stress test cho biết toàn bộ hệ thống sẽ vận hành thế nào nếu nhiều yếu tố cùng xấu đi.
Bắt đầu từ dòng tiền có thể duy trì
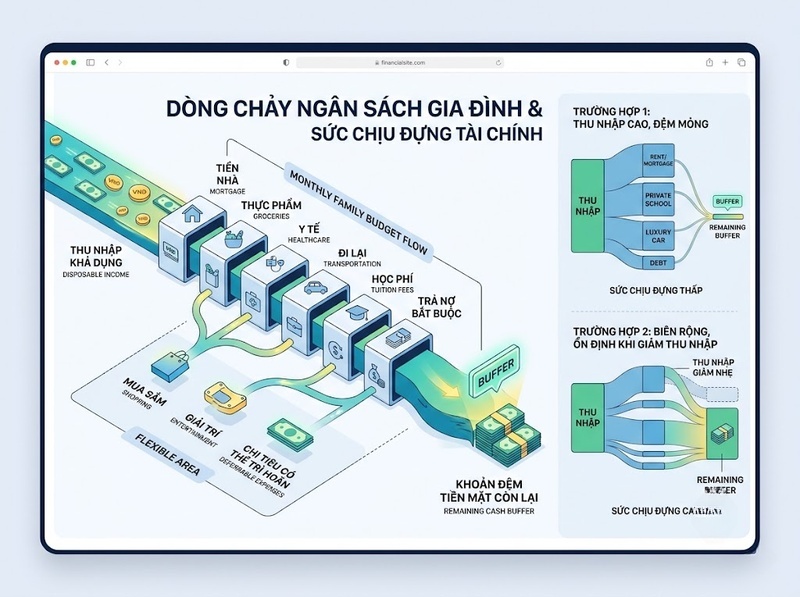
Bước đầu tiên không phải hỏi “gia đình kiếm được bao nhiêu?”, mà là “sau khi thanh toán các khoản thực sự bắt buộc, còn lại bao nhiêu?”.
Có thể xác định một biên dòng tiền cơ bản:
Biên dòng tiền = Thu nhập khả dụng − Chi tiêu thiết yếu − Nghĩa vụ nợ bắt buộc − Các khoản bắt buộc khác
Thu nhập khả dụng nên là khoản tiền thực tế gia đình có thể sử dụng sau thuế và các khoản khấu trừ. Với người có thu nhập biến động, không nên lấy tháng tốt nhất làm cơ sở. Một cách thận trọng là nhìn lại nhiều tháng và sử dụng mức thu nhập có khả năng lặp lại thay vì coi tiền thưởng, hoa hồng bất thường hoặc khoản thu một lần là nguồn thu cố định.
Chi tiêu cũng cần được tách thành hai nhóm. Nhóm thứ nhất là chi phí khó cắt giảm như nhà ở, thực phẩm cơ bản, học phí cần thiết, y tế, đi lại để làm việc và các nghĩa vụ nợ. Nhóm thứ hai là chi tiêu có thể trì hoãn hoặc điều chỉnh.
Cơ chế rất đơn giản: nếu một gia đình thu về 40 triệu đồng mỗi tháng nhưng phải dành 36–38 triệu đồng cho các khoản khó cắt giảm, thì mức thu nhập tương đối cao không tạo ra nhiều sức chống chịu. Chỉ một cú giảm thu nhập nhỏ hoặc một khoản chi bất thường cũng đủ biến dòng tiền từ dương sang âm.
Ngược lại, biên dòng tiền lớn cho phép gia đình hấp thụ một phần cú sốc trước khi phải sử dụng quỹ dự phòng. Đây cũng là lý do không nên đánh giá khả năng chịu đựng chỉ bằng tài sản ròng. CFPB nhấn mạnh rằng những người có cùng mức thu nhập hoặc các đặc điểm tài chính tương tự vẫn có thể có mức financial well-being rất khác nhau.
Đo quỹ dự phòng theo số tháng chi tiêu thiết yếu
Sau dòng tiền, chỉ số quan trọng tiếp theo là thời gian cầm cự bằng tài sản thanh khoản.
Công thức thực hành:
Số tháng dự phòng = Tài sản thanh khoản có thể sử dụng / Chi phí thiết yếu và nghĩa vụ bắt buộc mỗi tháng
Nếu gia đình có 120 triệu đồng có thể huy động nhanh và cần 30 triệu đồng mỗi tháng để duy trì các nhu cầu thiết yếu cùng nghĩa vụ bắt buộc, quỹ dự phòng tương đương khoảng 4 tháng.
Điểm quan trọng nằm ở khái niệm “tài sản thanh khoản”. Nhà đang ở, bất động sản đầu tư khó bán, tài sản phục vụ công việc hoặc khoản đầu tư mà việc bán gấp có thể gây thiệt hại lớn không nên được coi tương đương với tiền mặt. Khi stress test, chỉ nên ghi nhận giá trị thực tế có thể huy động trong thời gian cần thiết và sau các chi phí thoái vốn liên quan.
Các mốc về quỹ dự phòng chỉ nên được sử dụng như tham chiếu. Báo cáo của Federal Reserve về tình hình tài chính hộ gia đình năm 2025 sử dụng khả năng trang trải ba tháng chi phí bằng quỹ “rainy day” như một thước đo sức chống chịu; 55% người trưởng thành được khảo sát cho biết họ có khoản dự phòng này. Trong khi đó, hướng dẫn người tiêu dùng của FDIC cho biết các chuyên gia tài chính thường khuyến nghị có ít nhất khoảng sáu tháng chi phí sinh hoạt trong một công cụ tiết kiệm phù hợp.
Ba hoặc sáu tháng không phải ngưỡng an toàn tuyệt đối cho mọi gia đình. Gia đình chỉ có một nguồn thu, làm việc trong ngành có tính chu kỳ, có nhiều người phụ thuộc hoặc có nghĩa vụ cố định lớn có thể cần khả năng cầm cự dài hơn. Ngược lại, hai nguồn thu ổn định và ít tương quan với nhau, chi phí cố định thấp và lớp bảo vệ tốt có thể làm giảm mức độ dễ tổn thương.
Điều nên đo cuối cùng không phải “đã đạt đúng sáu tháng hay chưa”, mà là quỹ hiện tại có đủ bao phủ khoảng thời gian mà cú sốc thực tế của gia đình có thể kéo dài hay không.
Đo áp lực nợ và độ cứng của nghĩa vụ hàng tháng
Nợ làm giảm sức chịu đựng vì phần lớn khoản trả nợ không thể được cắt ngay khi thu nhập giảm.
Một chỉ số phổ biến là debt-to-income ratio, hay DTI:
DTI = Tổng khoản trả nợ hàng tháng / Tổng thu nhập gộp hàng tháng
CFPB định nghĩa DTI theo cách này và cũng lưu ý rằng các loại khoản vay và tổ chức cho vay khác nhau có thể áp dụng giới hạn DTI khác nhau. Vì vậy, không có một tỷ lệ DTI duy nhất có thể được dùng như “ngưỡng an toàn” cho mọi hộ gia đình.
Đối với stress test tài chính gia đình, một chỉ số thực dụng hơn là tỷ trọng các khoản khó điều chỉnh trên thu nhập thực nhận:
Tỷ lệ nghĩa vụ cố định = (Chi thiết yếu Trả nợ bắt buộc Nghĩa vụ bắt buộc khác) / Thu nhập khả dụng
Tỷ lệ này càng tiến gần 100%, khả năng thích ứng càng thấp. Một gia đình có thể có DTI không quá cao nhưng vẫn mong manh nếu tiền thuê nhà, học phí, chăm sóc người phụ thuộc và các khoản thiết yếu khác đã hấp thụ gần hết thu nhập.
Ngoài quy mô khoản nợ, cần xem cấu trúc của chúng. Khoản vay có lãi suất thay đổi hoặc sắp bước vào kỳ điều chỉnh lãi suất tạo rủi ro khác với nghĩa vụ có khoản thanh toán cố định. Tương tự, khoản nợ đáo hạn trong thời gian ngắn tạo áp lực thanh khoản lớn hơn một nghĩa vụ có lịch trả dài và dễ dự báo.
Do đó, gia đình nên trả lời ít nhất ba câu hỏi: tổng tiền trả nợ hàng tháng là bao nhiêu, khoản nào có thể tăng trong một biến động lãi suất và khoản nào vẫn phải thanh toán đầy đủ ngay cả khi một nguồn thu biến mất.
Đánh giá độ bền của nguồn thu nhập
Hai gia đình cùng thu nhập 50 triệu đồng mỗi tháng có thể có sức chịu đựng hoàn toàn khác nhau.
Gia đình thứ nhất có hai người cùng tạo ra thu nhập ổn định từ những nguồn ít phụ thuộc lẫn nhau. Gia đình thứ hai nhận toàn bộ 50 triệu đồng từ một công việc có hoa hồng biến động. Khi kinh tế suy giảm, mức độ tổn thương của trường hợp thứ hai lớn hơn dù thu nhập hiện tại giống nhau.
Một chỉ số đơn giản là:
Mức tập trung thu nhập = Nguồn thu lớn nhất / Tổng thu nhập gia đình
Nếu phần lớn thu nhập đến từ một người, một doanh nghiệp, một khách hàng hoặc cùng một ngành kinh tế, cú sốc tại nguồn đó có thể tác động gần như toàn bộ ngân sách.
Tuy nhiên, số lượng nguồn thu không phải yếu tố duy nhất. Hai vợ chồng làm tại cùng một doanh nghiệp hoặc cùng ngành chịu ảnh hưởng mạnh bởi chu kỳ kinh tế có thể có hai khoản lương nhưng rủi ro vẫn tương quan cao.
Khi đánh giá, nên phân loại thu nhập thành phần có độ chắc chắn cao và phần biến động. Sau đó stress test việc giảm hoặc mất nguồn thu lớn nhất thay vì chỉ giảm đồng đều tất cả nguồn thu. Cách này thường phản ánh đúng rủi ro thực tế hơn.
Một dấu hiệu đáng chú ý là gia đình chỉ cân đối được ngân sách khi tiền thưởng, làm thêm giờ hoặc doanh thu cao hơn bình thường xuất hiện đều đặn. Khi đó, phần thu nhập mang tính biến động đã được sử dụng để tài trợ cho chi phí cố định — một cấu trúc dễ gặp khó khăn khi kinh tế xấu đi.
Kiểm tra tính thanh khoản của tài sản và lớp bảo vệ
Tài sản ròng lớn không đồng nghĩa với khả năng thanh toán tốt trong ngắn hạn.
Một gia đình có bất động sản giá trị cao nhưng ít tiền mặt vẫn có thể gặp áp lực nếu mất thu nhập trong vài tháng, bởi hóa đơn và khoản trả nợ cần tiền mặt theo lịch trong khi việc bán tài sản có thể mất thời gian và tạo chi phí.
Vì vậy, danh mục tài sản nên được nhìn theo thời gian chuyển thành tiền, không chỉ theo giá trị:
· Lớp sử dụng ngay: Tiền mặt và tài sản có thể huy động nhanh với mức mất giá không đáng kể
· Lớp dự phòng thứ hai: Tài sản có thể chuyển thành tiền nhưng cần thời gian hoặc có chi phí
· Tài sản dài hạn: Tài sản mà việc buộc phải bán trong cú sốc có thể gây tổn hại đáng kể đến kế hoạch tài chính
Bên cạnh thanh khoản là lớp chuyển giao rủi ro. CFPB mô tả khả năng hấp thụ cú sốc tài chính có thể được hỗ trợ bởi các mạng lưới an toàn như tiết kiệm, bảo hiểm hoặc những nguồn hỗ trợ khác.
Khi đánh giá bảo hiểm, câu hỏi không nên dừng ở “gia đình có hợp đồng hay không”. Cần kiểm tra rủi ro lớn nào đã được bảo vệ, phần chi phí nào gia đình vẫn phải tự chịu, giới hạn quyền lợi, điều kiện loại trừ và thời gian cần thiết trước khi nhận được tiền.
Quỹ dự phòng và bảo hiểm vì vậy thực hiện hai nhiệm vụ khác nhau. Quỹ dự phòng xử lý thiếu hụt thanh khoản; lớp bảo vệ phù hợp giúp hạn chế việc một sự kiện có chi phí rất lớn nhanh chóng làm cạn quỹ đó.
Stress test bằng kịch bản thu nhập, chi phí và lãi suất
Các chỉ số riêng lẻ mới mô tả trạng thái hiện tại. Để đánh giá đúng khả năng chịu đựng tài chính gia đình trước biến động kinh tế, cần đưa chúng vào một kịch bản xấu.
Công thức trung tâm là:
Dòng tiền sau cú sốc = Thu nhập sau cú sốc − Chi thiết yếu sau cú sốc − Nghĩa vụ tài chính sau cú sốc
Nếu kết quả vẫn dương, gia đình có thể hấp thụ kịch bản đó mà chưa phải rút quỹ dự phòng.
Nếu kết quả âm:
Thời gian cầm cự = Tài sản thanh khoản / Mức thâm hụt hàng tháng sau cú sốc
Stress test nên bắt đầu bằng những rủi ro có khả năng thực sự ảnh hưởng đến gia đình thay vì cố dự đoán chính xác cuộc suy thoái tiếp theo.
Kịch bản mất thu nhập
Có thể kiểm tra việc nguồn thu lớn nhất biến mất hoặc giảm mạnh trong một khoảng thời gian nhất định.
Ba tháng và sáu tháng là những khoảng thời gian có thể dùng làm điểm kiểm tra vì chúng tương ứng với những mốc dự phòng thường được sử dụng trong đánh giá sức chống chịu và hướng dẫn tiết kiệm. Chúng vẫn chỉ là mốc tham khảo, không phải dự báo về thời gian thất nghiệp của một cá nhân.
Gia đình có thu nhập biến động cũng có thể lấy mức giảm từng xảy ra trong giai đoạn khó khăn trước đây làm một kịch bản riêng.
Kịch bản chi phí thiết yếu tăng
Lạm phát hoặc một thay đổi trong hoàn cảnh gia đình có thể làm tăng chi phí ngay cả khi thu nhập không giảm.
Có thể chạy các nấc thử như chi phí thiết yếu tăng 10% và 20% để quan sát độ nhạy. Đây là kịch bản thực hành, không phải ngưỡng dự báo hay tiêu chuẩn thị trường.
Mục đích là xác định mức tăng chi phí nào khiến biên dòng tiền bị xóa sạch.
Kịch bản lãi suất hoặc nghĩa vụ nợ tăng
Đối với khoản vay có lãi suất thay đổi, nên tính lại nghĩa vụ thanh toán theo điều kiện điều chỉnh trong hợp đồng.
Nếu chưa xác định được chính xác mức thay đổi, gia đình có thể chạy một vài nấc nhạy cảm để xem khoản trả nợ tăng đến đâu thì ngân sách bắt đầu thâm hụt. Điều cần quan tâm là số tiền phải trả thêm mỗi tháng chứ không chỉ mức lãi suất danh nghĩa.
Kịch bản kết hợp
Rủi ro thực tế thường không xuất hiện riêng lẻ. Giai đoạn kinh tế khó khăn có thể đồng thời làm thu nhập giảm, chi phí thiết yếu cao hơn và khả năng vay mới trở nên kém thuận lợi.
Ví dụ, một gia đình có:
· Thu nhập khả dụng: 40 triệu đồng/tháng
· Chi thiết yếu: 22 triệu đồng/tháng
· Trả nợ: 6 triệu đồng/tháng
· Nghĩa vụ bắt buộc khác: 2 triệu đồng/tháng
· Quỹ thanh khoản: 45 triệu đồng
Dòng tiền bình thường còn dư 10 triệu đồng mỗi tháng.
Giả sử kịch bản thử nghiệm khiến thu nhập giảm 30% xuống 28 triệu đồng, chi thiết yếu tăng 10% lên 24,2 triệu đồng và nghĩa vụ nợ tăng lên 7 triệu đồng. Tổng chi bắt buộc lúc này là 33,2 triệu đồng, tạo thâm hụt 5,2 triệu đồng mỗi tháng.
Với 45 triệu đồng tài sản thanh khoản, gia đình có thể bù mức thâm hụt đó trong khoảng 8,7 tháng, nếu các yếu tố khác không thay đổi.
Điểm giá trị của phép tính không nằm ở con số 8,7 tháng của ví dụ, mà ở việc gia đình có thể nhìn thấy chính xác yếu tố nào đang quyết định sức chịu đựng: quy mô cú sốc, mức chi khó điều chỉnh hay lượng thanh khoản.
Đọc kết quả theo thời gian cầm cự và khả năng phục hồi
Không nên gom tất cả thông tin thành một điểm số duy nhất rồi kết luận gia đình “an toàn” hay “không an toàn”.
Federal Reserve cho thấy ngay cả một phép đo đơn giản về khả năng xử lý chi phí bất ngờ cũng phân biệt rõ mức độ chống chịu: trong khảo sát năm 2025, 63% người trưởng thành Mỹ cho biết họ có thể xử lý một khoản khẩn cấp 400 USD hoàn toàn bằng tiền mặt hoặc phương thức tương đương tiền mặt, trong khi 12% cho biết không thể thanh toán khoản chi đó bằng bất kỳ cách nào tại thời điểm khảo sát. Đây là dữ liệu mô tả của Mỹ, không phải chuẩn tiền tệ để áp dụng trực tiếp cho gia đình Việt Nam.
Điều cần rút ra là sức chịu đựng có nhiều tầng: xử lý một hóa đơn bất ngờ nhỏ khác với chịu được sáu tháng mất thu nhập.
Không dùng một ngưỡng duy nhất
Một gia đình có quỹ dự phòng sáu tháng nhưng tỷ lệ chi phí cố định rất cao vẫn có thể dễ tổn thương nếu cú sốc kéo dài. Một gia đình có DTI thấp nhưng thu nhập phụ thuộc hoàn toàn vào một nguồn duy nhất cũng chưa chắc có khả năng chống chịu mạnh.
Do đó, nên đọc ít nhất bốn kết quả cùng nhau:
· Dòng tiền sau cú sốc có còn dương hay không
· Nếu âm, quỹ thanh khoản bù được bao nhiêu tháng
· Gia đình có phải vay thêm hoặc bán tài sản dài hạn để tồn tại hay không
· Sau khi cú sốc kết thúc, gia đình có thể tái tạo quỹ dự phòng hay tiếp tục mang thâm hụt
Ba trạng thái vận hành để ra quyết định
Có thể sử dụng ba trạng thái thực hành thay cho một điểm số cứng.
Chịu đựng tốt khi gia đình vẫn thanh toán được các nhu cầu thiết yếu và nghĩa vụ bắt buộc trong kịch bản đã chọn, đồng thời có đủ thanh khoản cho khoảng thời gian cần bảo vệ mà không phải vay khẩn cấp hoặc bán tài sản dài hạn.
Cần củng cố khi gia đình vẫn duy trì được nghĩa vụ nhưng quỹ dự phòng giảm nhanh, phụ thuộc nhiều vào việc cắt chi tiêu hoặc một nguồn thu duy nhất.
Dễ tổn thương khi ngay cả một kịch bản vừa phải đã tạo ra thâm hụt mà tài sản thanh khoản không đủ bù trong khoảng thời gian mục tiêu, hoặc gia đình phải trì hoãn nghĩa vụ, vay mới hay bán tài sản quan trọng.
Ba trạng thái này là khung vận hành, không phải tiêu chuẩn chính thức. Giá trị của chúng nằm ở việc giúp gia đình xác định điểm yếu cần xử lý trước khi cú sốc thực sự xuất hiện.
Một đánh giá đầy đủ về khả năng chịu đựng tài chính gia đình cần trả lời được ba câu hỏi: dòng tiền sẽ thiếu bao nhiêu khi điều kiện xấu đi, nguồn lực thanh khoản có thể bù thiếu hụt đó trong bao lâu và gia đình phải đánh đổi điều gì để vượt qua giai đoạn khó khăn.
Vì vậy, thu nhập, quỹ dự phòng hay tỷ lệ nợ đều không nên được xem riêng lẻ. Khi kết hợp biên dòng tiền, số tháng dự phòng, nghĩa vụ cố định, độ tập trung thu nhập, tính thanh khoản và lớp bảo vệ vào một stress test có thời hạn rõ ràng, gia đình sẽ có bức tranh thực tế hơn về sức chống chịu của mình — và có thể nhận ra điểm yếu trước khi biến động kinh tế biến thành khủng hoảng tài chính cá nhân.

GỬI Ý KIẾN BÌNH LUẬN
