Vai trò quỹ dự phòng trước rủi ro kinh tế
Mục lục
- Quỹ dự phòng giúp gia đình hấp thụ tác động của biến động kinh tế như thế nào?
- Quỹ dự phòng bảo vệ ngân sách gia đình trước rủi ro thu nhập
- Quỹ dự phòng giúp giảm sự phụ thuộc vào nợ khi xảy ra khủng hoảng tài chính
- Những điều kiện quyết định hiệu quả của quỹ dự phòng
- Quỹ dự phòng không loại bỏ rủi ro mà giúp gia đình quản lý rủi ro tốt hơn
- Ý nghĩa thực tế của quỹ dự phòng đối với sự ổn định gia đình
Quỹ dự phòng trước rủi ro kinh tế giúp gia đình giảm tác động từ thu nhập suy giảm, chi phí phát sinh và các biến động bất ngờ bằng cách tạo ra nguồn tài chính đệm để duy trì nhu cầu thiết yếu và bảo vệ kế hoạch dài hạn
Quỹ dự phòng trước rủi ro kinh tế là một lớp bảo vệ tài chính giúp gia đình duy trì sự ổn định khi xuất hiện những biến động ngoài dự kiến như mất việc, giảm thu nhập, chi phí y tế, sửa chữa tài sản hoặc suy thoái kinh tế. Thay vì phải sử dụng các nguồn vay có chi phí cao hoặc cắt giảm đột ngột các nhu cầu quan trọng, gia đình có thể sử dụng khoản dự trữ này để duy trì khả năng chi trả trong giai đoạn khó khăn.
Quỹ dự phòng giúp gia đình hấp thụ tác động của biến động kinh tế như thế nào?
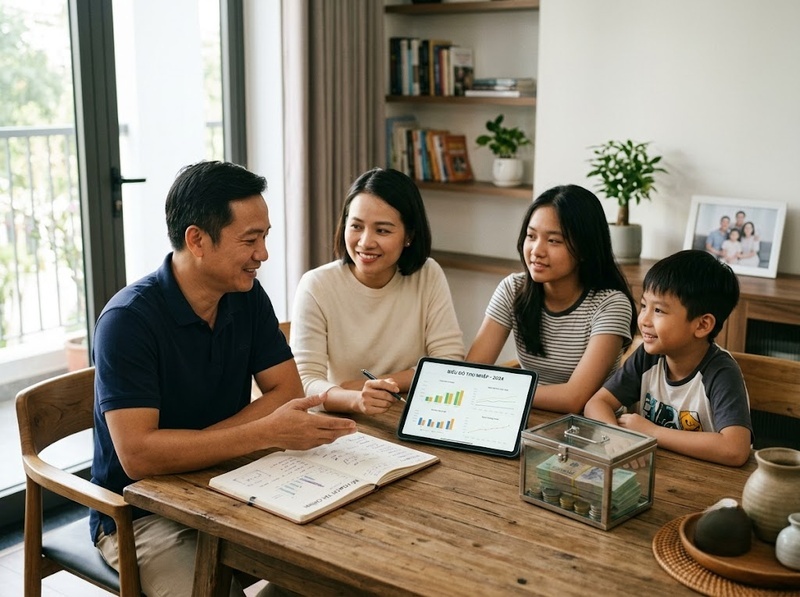
Biến động kinh tế thường ảnh hưởng đến gia đình thông qua hai kênh chính: thu nhập giảm và chi phí tăng. Khi nguồn tiền vào bị gián đoạn trong khi các khoản chi thiết yếu vẫn tiếp tục phát sinh, áp lực tài chính có thể nhanh chóng gia tăng.
Quỹ dự phòng hoạt động như một vùng đệm giữa cú sốc kinh tế và đời sống hàng ngày. Cơ chế này thể hiện qua ba vai trò chính:
· Duy trì khả năng thanh toán khi thu nhập tạm thời suy giảm
· Hạn chế việc phải bán tài sản hoặc vay nợ trong tình huống khẩn cấp
· Giúp gia đình có thêm thời gian điều chỉnh kế hoạch tài chính
Nhờ có nguồn tiền dự trữ, gia đình không bị buộc phải đưa ra các quyết định tài chính bất lợi trong thời điểm áp lực cao.
Quỹ dự phòng bảo vệ ngân sách gia đình trước rủi ro thu nhập
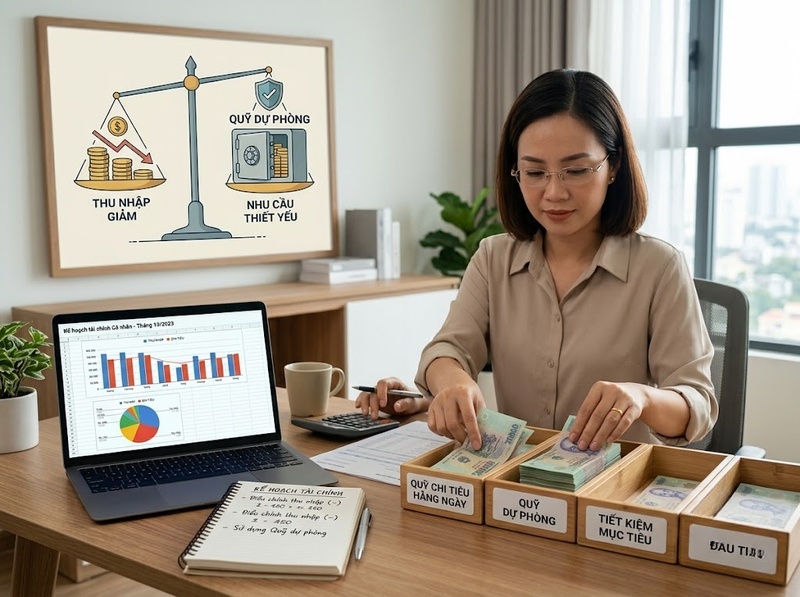
Thu nhập của gia đình có thể biến động do nhiều nguyên nhân như mất việc, giảm giờ làm, thay đổi ngành nghề hoặc suy giảm hoạt động kinh doanh cá nhân. Khi không có quỹ dự phòng, chỉ một khoảng thời gian ngắn thiếu hụt thu nhập cũng có thể ảnh hưởng đến các mục tiêu quan trọng.
Quỹ dự phòng giúp duy trì các khoản chi cần thiết như:
· Chi phí sinh hoạt cơ bản
· Tiền nhà ở
· Chi phí học tập
· Chi phí chăm sóc sức khỏe
· Các nghĩa vụ tài chính đang tồn tại
Giá trị lớn nhất của quỹ dự phòng không chỉ nằm ở số tiền tích lũy mà còn ở khả năng duy trì sự ổn định trong giai đoạn chuyển tiếp.
Quỹ dự phòng giúp giảm sự phụ thuộc vào nợ khi xảy ra khủng hoảng tài chính
Khi không có nguồn tiền dự trữ, nhiều gia đình phải sử dụng thẻ tín dụng, vay tiêu dùng hoặc các khoản vay ngắn hạn để xử lý chi phí phát sinh. Điều này có thể làm tăng áp lực tài chính do phát sinh thêm nghĩa vụ trả nợ.
Quỹ dự phòng tạo ra một lựa chọn khác: sử dụng nguồn lực đã chuẩn bị trước thay vì chuyển rủi ro hiện tại thành gánh nặng tài chính trong tương lai.
Tuy nhiên, quỹ dự phòng không có nghĩa là thay thế hoàn toàn các công cụ tài chính khác. Vai trò của nó là xử lý các tình huống bất ngờ, trong khi các mục tiêu dài hạn vẫn cần được quản lý bằng kế hoạch tài chính riêng.
Những điều kiện quyết định hiệu quả của quỹ dự phòng
Không phải mọi khoản tiền tiết kiệm đều có thể trở thành quỹ dự phòng hiệu quả. Một quỹ dự phòng cần đáp ứng một số điều kiện để phát huy vai trò bảo vệ.
Khả năng tiếp cận nhanh khi cần thiết
Quỹ dự phòng cần có tính thanh khoản cao để gia đình có thể sử dụng khi xảy ra sự cố. Nếu nguồn tiền bị khóa trong các khoản đầu tư khó chuyển đổi, khả năng hỗ trợ trong tình huống khẩn cấp sẽ giảm đi.
Mức dự phòng phù hợp với hoàn cảnh gia đình
Quy mô quỹ dự phòng phụ thuộc vào nhiều yếu tố như:
· Mức chi tiêu hàng tháng
· Sự ổn định của nguồn thu nhập
· Số lượng thành viên phụ thuộc
· Mức độ rủi ro nghề nghiệp
Gia đình có thu nhập biến động cao thường cần mức dự phòng lớn hơn so với gia đình có nguồn thu ổn định.
Tách biệt với các khoản tiết kiệm mục tiêu khác
Quỹ dự phòng nên được quản lý riêng với tiền dành cho mua nhà, giáo dục, đầu tư hoặc các mục tiêu dài hạn. Việc tách biệt giúp tránh sử dụng nhầm nguồn tiền bảo vệ tài chính khi chưa cần thiết.
Quỹ dự phòng không loại bỏ rủi ro mà giúp gia đình quản lý rủi ro tốt hơn
Một hiểu lầm phổ biến là cho rằng có quỹ dự phòng sẽ giúp gia đình tránh được mọi khó khăn tài chính. Trên thực tế, quỹ dự phòng không làm biến mất rủi ro mà giúp giảm mức độ ảnh hưởng của rủi ro.
Cơ chế bảo vệ của quỹ dự phòng nằm ở việc:
· Tạo thời gian để tìm giải pháp thay thế
· Giảm áp lực phải quyết định vội vàng
· Duy trì các nhu cầu thiết yếu trong giai đoạn bất ổn
· Bảo vệ các kế hoạch tài chính dài hạn
Vì vậy, quỹ dự phòng là công cụ quản trị rủi ro thay vì chỉ là khoản tiền tiết kiệm thông thường.
Ý nghĩa thực tế của quỹ dự phòng đối với sự ổn định gia đình
Trong môi trường kinh tế có nhiều biến động, sự ổn định tài chính của gia đình không chỉ phụ thuộc vào mức thu nhập hiện tại mà còn phụ thuộc vào khả năng chống chịu trước những thay đổi bất ngờ.
Một quỹ dự phòng được xây dựng hợp lý giúp gia đình:
· Chủ động hơn trước các tình huống khẩn cấp
· Duy trì chất lượng cuộc sống trong thời gian khó khăn
· Hạn chế quyết định tài chính mang tính bị động
· Có nền tảng tốt hơn để theo đuổi các mục tiêu dài hạn
Giá trị của quỹ dự phòng nằm ở khả năng tạo ra sự linh hoạt tài chính khi hoàn cảnh thay đổi.
Quỹ dự phòng trước rủi ro kinh tế không phải là giải pháp làm gia đình tránh hoàn toàn các biến động tài chính, nhưng là công cụ quan trọng giúp giảm tác động của những cú sốc bất ngờ. Khi được xây dựng phù hợp với mức chi tiêu, nguồn thu nhập và mức độ rủi ro cá nhân, quỹ dự phòng giúp gia đình duy trì sự ổn định, bảo vệ kế hoạch dài hạn và tăng khả năng thích ứng trước thay đổi của nền kinh tế.
Hỏi đáp về quỹ dự phòng trước rủi ro kinh tế
Quỹ dự phòng trước rủi ro kinh tế có vai trò gì?
Quỹ dự phòng giúp gia đình có nguồn tài chính thay thế khi xảy ra biến động như giảm thu nhập hoặc phát sinh chi phí bất ngờ, từ đó duy trì khả năng chi trả và giảm áp lực vay nợ.
Vì sao gia đình cần có quỹ dự phòng khi vẫn có thu nhập ổn định?
Thu nhập ổn định hiện tại không đảm bảo rằng gia đình sẽ không gặp các tình huống bất ngờ trong tương lai. Quỹ dự phòng giúp chuẩn bị trước cho những thay đổi có thể xảy ra.
Quỹ dự phòng có thay thế cho đầu tư dài hạn không?
Không. Quỹ dự phòng phục vụ mục tiêu bảo vệ tài chính trong tình huống khẩn cấp, còn đầu tư dài hạn hướng đến mục tiêu gia tăng tài sản trong tương lai. Hai công cụ này có vai trò khác nhau.
Điều gì xảy ra nếu gia đình không có quỹ dự phòng?
Khi gặp biến động kinh tế, gia đình có thể phải cắt giảm chi tiêu đột ngột, sử dụng tài sản không đúng thời điểm hoặc vay nợ để xử lý nhu cầu cấp thiết.

GỬI Ý KIẾN BÌNH LUẬN
