Cách chuẩn bị chi phí bất ngờ gia đình
Mục lục
- Vì sao gia đình cần chuẩn bị chi phí bất ngờ?
- Xác định những khoản chi bất ngờ gia đình có thể gặp
- Xây dựng quỹ dự phòng phù hợp với khả năng tài chính
- Tạo kế hoạch tiết kiệm cho chi phí bất ngờ
- Kết hợp quỹ dự phòng với các biện pháp bảo vệ tài chính khác
- Những sai lầm thường gặp khi chuẩn bị chi phí bất ngờ gia đình
- Cách duy trì khả năng ứng phó với các khoản chi lớn trong dài hạn
Khi các khoản chi lớn phát sinh ngoài dự kiến, việc chuẩn bị chi phí bất ngờ gia đình giúp duy trì sự ổn định tài chính, giảm phụ thuộc vào vay nợ và bảo vệ kế hoạch dài hạn
Việc chuẩn bị chi phí bất ngờ gia đình không chỉ là dành dụm một khoản tiền dự phòng, mà còn là xây dựng khả năng tài chính để gia đình có thể xử lý những tình huống phát sinh mà không làm gián đoạn các mục tiêu quan trọng như chi tiêu hằng ngày, giáo dục, nhà ở hoặc kế hoạch tiết kiệm dài hạn
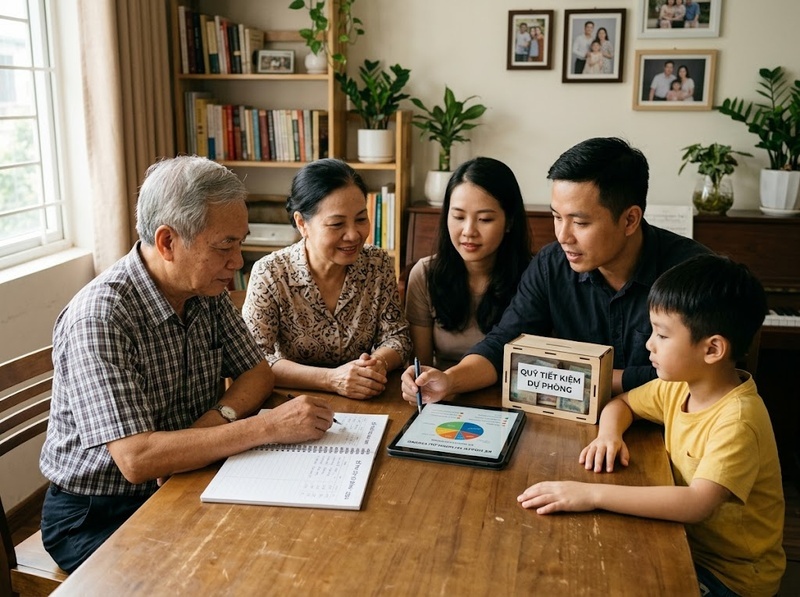
Các khoản chi bất ngờ thường xuất hiện từ những sự kiện khó dự đoán như sửa chữa tài sản, vấn đề sức khỏe, mất hoặc giảm thu nhập, hỗ trợ người thân hoặc các nhu cầu khẩn cấp khác. Nếu không có sự chuẩn bị trước, những khoản chi này có thể tạo áp lực lớn lên ngân sách gia đình
Vì sao gia đình cần chuẩn bị chi phí bất ngờ?
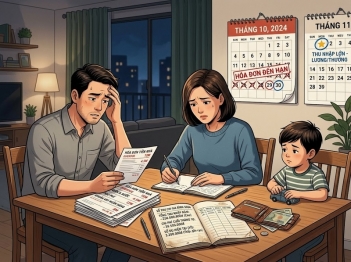
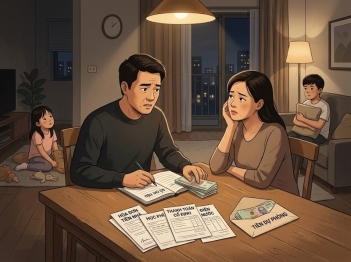
Chi phí bất ngờ tạo ra vấn đề tài chính không chỉ vì số tiền phải chi, mà còn vì thời điểm phát sinh thường không phù hợp với kế hoạch thu nhập hiện tại
Khi gia đình không có nguồn dự phòng, một khoản chi lớn có thể dẫn đến:
· Phải sử dụng khoản tiền dành cho mục tiêu khác
· Phải vay mượn trong thời gian ngắn
· Gia tăng áp lực trả nợ
· Giảm khả năng duy trì các kế hoạch tài chính dài hạn
Quỹ dự phòng giúp tạo ra khoảng đệm tài chính giữa sự kiện bất ngờ và khả năng chi trả thực tế. Cơ chế này giúp gia đình có thời gian xử lý vấn đề mà không phải đưa ra quyết định tài chính vội vàng
Một nguyên tắc quan trọng là chi phí bất ngờ không phải là trường hợp hiếm gặp hoàn toàn, mà là một phần cần được tính đến trong quá trình quản lý tài chính gia đình
Xác định những khoản chi bất ngờ gia đình có thể gặp
Muốn chuẩn bị hiệu quả, gia đình cần hiểu những nhóm chi phí nào có khả năng phát sinh thay vì chỉ tiết kiệm một cách chung chung
Các nhóm chi phí thường cần được xem xét gồm:
· Chi phí y tế và chăm sóc sức khỏe
· Chi phí sửa chữa nhà cửa hoặc phương tiện đi lại
· Chi phí thay thế thiết bị thiết yếu
· Khoản thiếu hụt thu nhập do mất việc hoặc giảm thu nhập
· Các nghĩa vụ tài chính phát sinh ngoài kế hoạch
Việc phân loại giúp gia đình đánh giá mức độ rủi ro và xác định khoản dự phòng phù hợp hơn
Ví dụ, một gia đình có nguồn thu nhập ổn định nhưng phụ thuộc nhiều vào một phương tiện di chuyển chính có thể cần ưu tiên dự phòng cho chi phí sửa chữa hoặc thay thế phương tiện. Trong khi đó, gia đình có thu nhập biến động cần quan tâm nhiều hơn đến khả năng duy trì chi tiêu trong giai đoạn thu nhập giảm
Xây dựng quỹ dự phòng phù hợp với khả năng tài chính
Quỹ dự phòng là nguồn tiền được dành riêng để xử lý các tình huống ngoài kế hoạch, không nên được sử dụng cho các khoản mua sắm thông thường hoặc chi tiêu không cần thiết
Khi xây dựng quỹ dự phòng, gia đình có thể bắt đầu bằng việc:
· Xác định mức chi tiêu thiết yếu mỗi tháng
· Ước tính những rủi ro tài chính có khả năng xảy ra
· Đặt mục tiêu tiết kiệm theo từng giai đoạn
· Duy trì khoản tiền này ở nơi dễ tiếp cận khi cần
Mức quỹ phù hợp phụ thuộc vào hoàn cảnh từng gia đình, bao gồm:
· Số người phụ thuộc
· Mức độ ổn định của thu nhập
· Nghề nghiệp và khả năng tạo thu nhập thay thế
· Các nghĩa vụ tài chính đang có
Gia đình có thu nhập ổn định và ít biến động có thể cần mức dự phòng khác với gia đình có thu nhập không đều hoặc có nhiều trách nhiệm tài chính
Điểm quan trọng không nằm ở việc đạt một con số cố định ngay lập tức, mà là tạo được thói quen tích lũy đều đặn để tăng khả năng chống chịu tài chính
Tạo kế hoạch tiết kiệm cho chi phí bất ngờ
Một trong những cách hiệu quả để chuẩn bị chi phí bất ngờ gia đình là đưa khoản dự phòng vào kế hoạch tài chính thường xuyên thay vì chờ đến khi có tiền dư mới tiết kiệm
Gia đình có thể áp dụng các bước:
1. Tính toán tổng thu nhập và chi phí thiết yếu
2. Xác định số tiền có thể dành cho quỹ dự phòng mỗi tháng
3. Tự động chuyển một phần thu nhập vào khoản dự phòng
4. Điều chỉnh mức tiết kiệm khi thu nhập hoặc hoàn cảnh thay đổi
Việc tiết kiệm đều đặn giúp giảm cảm giác nặng nề vì gia đình không phải tìm một khoản tiền lớn trong thời gian ngắn
Ngoài ra, nên tách biệt quỹ dự phòng khỏi tài khoản chi tiêu hằng ngày để hạn chế việc sử dụng nhầm cho những nhu cầu không cấp thiết
Kết hợp quỹ dự phòng với các biện pháp bảo vệ tài chính khác
Quỹ dự phòng giúp xử lý nhiều tình huống ngắn hạn, nhưng không phải lúc nào cũng đủ để bao phủ các rủi ro lớn
Gia đình có thể xem xét kết hợp thêm các biện pháp bảo vệ tài chính phù hợp như:
· Duy trì bảo hiểm phù hợp với nhu cầu thực tế
· Kiểm soát các khoản nợ có chi phí cao
· Đa dạng hóa nguồn thu nhập khi có khả năng
· Thường xuyên rà soát kế hoạch tài chính
Mỗi công cụ có vai trò khác nhau. Quỹ dự phòng giúp xử lý nhanh các khoản chi phát sinh, trong khi các biện pháp bảo vệ khác giúp giảm tác động của những rủi ro lớn hơn
Những sai lầm thường gặp khi chuẩn bị chi phí bất ngờ gia đình
Một số gia đình gặp khó khăn không phải vì không có khả năng tiết kiệm, mà vì cách chuẩn bị chưa phù hợp
Các sai lầm phổ biến gồm:
· Không phân biệt tiền dự phòng với tiền tiết kiệm cho mục tiêu khác
· Chỉ chuẩn bị khi sự cố đã xảy ra
· Đánh giá thấp các khoản chi thiết yếu
· Dùng toàn bộ tiền dự phòng cho các mục tiêu ngắn hạn không cấp thiết
· Không cập nhật kế hoạch khi hoàn cảnh gia đình thay đổi
Một quỹ dự phòng hiệu quả cần được xem như một phần của hệ thống tài chính gia đình, không phải khoản tiền còn lại sau khi chi tiêu
Cách duy trì khả năng ứng phó với các khoản chi lớn trong dài hạn
Chuẩn bị chi phí bất ngờ gia đình là một quá trình liên tục, bởi hoàn cảnh tài chính và mức độ rủi ro của mỗi gia đình có thể thay đổi theo thời gian
Gia đình nên định kỳ xem xét:
· Thu nhập hiện tại có thay đổi không
· Mức chi tiêu thiết yếu có tăng không
· Số người phụ thuộc có thay đổi không
· Quỹ dự phòng hiện tại có còn phù hợp không
Khi duy trì việc đánh giá thường xuyên, gia đình có thể điều chỉnh kế hoạch trước khi gặp tình huống khó khăn thay vì chỉ phản ứng sau khi vấn đề xảy ra
Chuẩn bị chi phí bất ngờ gia đình giúp giảm áp lực tài chính bằng cách tạo ra nguồn lực sẵn sàng cho những tình huống không nằm trong kế hoạch. Một kế hoạch dự phòng hiệu quả không cần bắt đầu với số tiền lớn, mà cần bắt đầu từ việc hiểu rủi ro, xây dựng thói quen tiết kiệm và duy trì khả năng điều chỉnh theo hoàn cảnh thực tế
Hỏi đáp về chuẩn bị chi phí bất ngờ gia đình
Gia đình nên bắt đầu chuẩn bị chi phí bất ngờ từ khi nào?
Gia đình nên bắt đầu càng sớm càng tốt, ngay khi có thu nhập ổn định và đã xác định được các khoản chi tiêu thiết yếu
Có nên dùng khoản tiết kiệm dài hạn để xử lý chi phí bất ngờ không?
Không nên ưu tiên sử dụng các khoản tiết kiệm cho mục tiêu dài hạn nếu đã có thể xây dựng một quỹ dự phòng riêng, vì điều này có thể làm gián đoạn kế hoạch tài chính ban đầu
Làm thế nào nếu gia đình chưa đủ khả năng lập quỹ dự phòng lớn?
Có thể bắt đầu từ những khoản nhỏ nhưng duy trì đều đặn, sau đó tăng dần mức đóng góp khi thu nhập cải thiện
Quỹ dự phòng có cần được kiểm tra lại định kỳ không?
Có. Gia đình nên đánh giá lại khi có thay đổi về thu nhập, chi phí sinh hoạt, số người phụ thuộc hoặc các trách nhiệm tài chính mới

GỬI Ý KIẾN BÌNH LUẬN
