Cách chuẩn bị khi thu nhập không ổn định
Mục lục
- Vì sao cần chuẩn bị trước khi thu nhập trở nên không ổn định?
- Ưu tiên đầu tiên là xây dựng quỹ dự phòng tài chính
- Thiết kế ngân sách theo mức thu nhập thay vì một con số cố định
- Kiểm soát dòng tiền để phát hiện rủi ro sớm
- Giảm sự phụ thuộc vào một nguồn thu nhập duy nhất
- Những sai lầm cần tránh khi chuẩn bị cho giai đoạn thu nhập biến động
- Cách xây dựng kế hoạch chuẩn bị phù hợp cho từng gia đình
Khi thu nhập không ổn định, gia đình cần ưu tiên xây dựng quỹ dự phòng, điều chỉnh ngân sách linh hoạt và kiểm soát các khoản chi để duy trì khả năng tài chính trong giai đoạn biến động
Gia đình nên chuẩn bị khi thu nhập không ổn định bằng cách xây dựng khả năng chống chịu tài chính thay vì chỉ tập trung cắt giảm chi tiêu trong ngắn hạn. Mục tiêu quan trọng là bảo đảm các nhu cầu thiết yếu vẫn được duy trì khi dòng tiền giảm, gián đoạn hoặc biến động khó dự đoán.
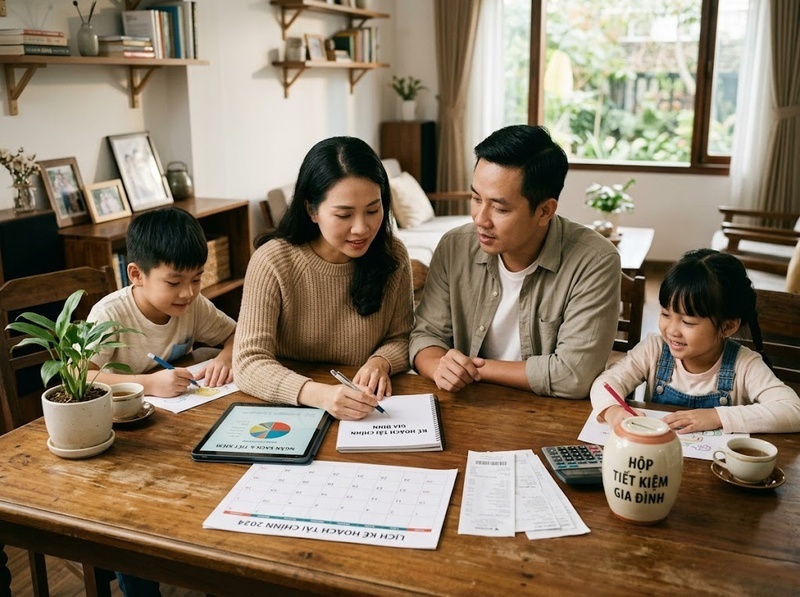
Việc chuẩn bị thường xoay quanh ba nhóm chính: tạo nguồn dự phòng, thiết kế ngân sách phù hợp với mức thu nhập thay đổi và giảm các rủi ro khiến gia đình mất cân bằng tài chính.
Vì sao cần chuẩn bị trước khi thu nhập trở nên không ổn định?
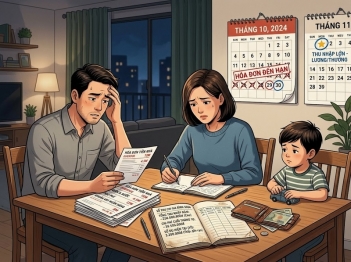
Thu nhập không ổn định tạo ra khoảng cách giữa thời điểm cần chi tiền và thời điểm có tiền vào. Khi không có kế hoạch trước, gia đình dễ phải sử dụng khoản vay, bán tài sản hoặc cắt giảm các nhu cầu quan trọng khi gặp biến cố.
Khả năng tài chính của một gia đình không chỉ phụ thuộc vào mức thu nhập hiện tại mà còn phụ thuộc vào khả năng duy trì hoạt động khi thu nhập bị suy giảm.
Một hệ thống tài chính gia đình có khả năng chống chịu thường có ba đặc điểm:
· Có khoản tiền dự phòng cho giai đoạn thu nhập giảm
· Có ngân sách được phân loại theo mức độ ưu tiên
· Có phương án điều chỉnh chi tiêu khi hoàn cảnh thay đổi
Ưu tiên đầu tiên là xây dựng quỹ dự phòng tài chính
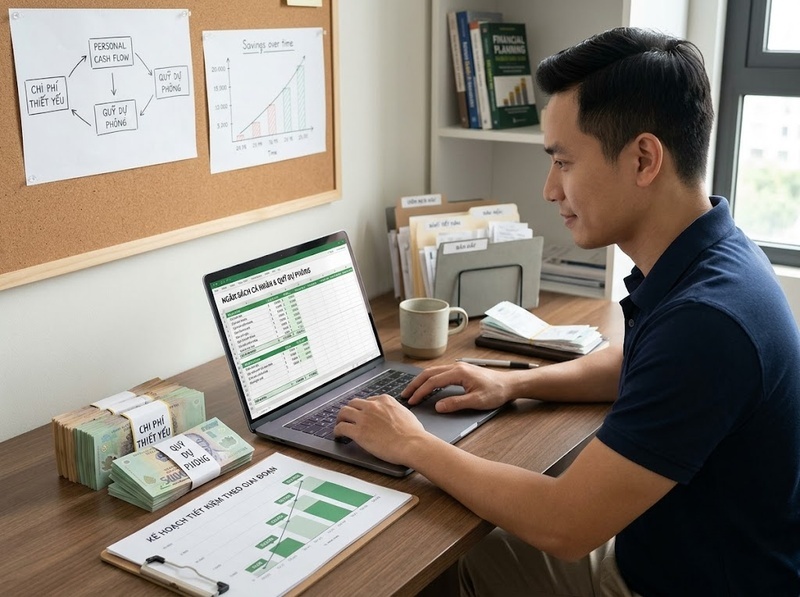
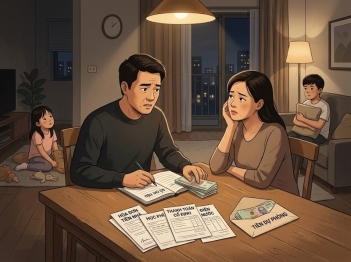
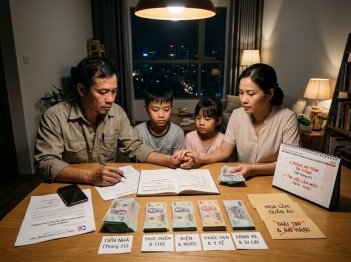
Quỹ dự phòng là lớp bảo vệ giúp gia đình duy trì các khoản chi thiết yếu khi nguồn thu nhập bị gián đoạn.
Khoản dự phòng này nên được dùng cho những nhu cầu quan trọng như:
· Chi phí sinh hoạt cơ bản
· Nhà ở
· Thực phẩm
· Đi lại
· Y tế
· Các nghĩa vụ tài chính bắt buộc
Mức dự phòng phù hợp phụ thuộc vào mức độ ổn định của thu nhập. Gia đình có thu nhập biến động mạnh thường cần khoảng dự phòng lớn hơn so với gia đình có nguồn thu đều đặn.
Cách xây dựng quỹ dự phòng hiệu quả là:
· Xác định chi phí thiết yếu trung bình mỗi tháng
· Đặt mục tiêu số tháng có thể duy trì cuộc sống nếu mất hoặc giảm thu nhập
· Tích lũy từng phần thay vì chờ có khoản tiền lớn mới bắt đầu
Ví dụ, nếu chi phí thiết yếu của gia đình là 15 triệu đồng mỗi tháng, quỹ dự phòng cần được tính dựa trên số tháng mà gia đình muốn có khả năng duy trì tài chính khi không có thu nhập ổn định.
Thiết kế ngân sách theo mức thu nhập thay vì một con số cố định
Khi thu nhập thay đổi, ngân sách cố định dễ khiến gia đình gặp áp lực vì mức chi tiêu có thể không còn phù hợp.
Một phương pháp phù hợp hơn là chia ngân sách thành các nhóm:
Nhóm chi phí bắt buộc
Đây là các khoản cần được ưu tiên duy trì:
· Chi phí nhà ở
· Ăn uống cơ bản
· Học tập
· Y tế
· Khoản thanh toán bắt buộc
Nhóm chi phí có thể điều chỉnh
Đây là các khoản có thể giảm khi thu nhập giảm:
· Mua sắm không thiết yếu
· Giải trí
· Du lịch
· Các dịch vụ bổ sung
Nhóm mục tiêu tài chính
Bao gồm:
· Tiết kiệm
· Đầu tư
· Trả nợ trước hạn
· Chuẩn bị cho các mục tiêu dài hạn
Cách phân nhóm này giúp gia đình biết khoản nào cần bảo vệ trước và khoản nào có thể thay đổi khi dòng tiền gặp khó khăn.
Kiểm soát dòng tiền để phát hiện rủi ro sớm
Một sai lầm phổ biến là chỉ quan tâm đến tổng thu nhập mà không theo dõi dòng tiền thực tế.
Gia đình nên thường xuyên đánh giá:
· Thu nhập trung bình trong nhiều tháng
· Các khoản chi cố định
· Các khoản chi biến động
· Khoản tiền còn lại sau mỗi kỳ thu nhập
Việc theo dõi dòng tiền giúp nhận ra sớm các dấu hiệu mất cân bằng như:
· Chi tiêu tăng nhanh hơn thu nhập
· Phụ thuộc quá nhiều vào một nguồn thu duy nhất
· Không còn khả năng tích lũy dự phòng
Khi phát hiện rủi ro sớm, gia đình có nhiều lựa chọn điều chỉnh hơn thay vì chỉ xử lý khi vấn đề đã xảy ra.
Giảm sự phụ thuộc vào một nguồn thu nhập duy nhất
Thu nhập không ổn định thường trở nên rủi ro hơn khi toàn bộ tài chính gia đình phụ thuộc vào một nguồn duy nhất.
Việc đa dạng hóa nguồn thu có thể giúp giảm mức độ phụ thuộc, chẳng hạn:
· Phát triển thêm kỹ năng tạo thu nhập
· Xây dựng nguồn thu phụ phù hợp
· Tăng khả năng chuyển đổi nghề nghiệp khi cần
Tuy nhiên, mục tiêu không phải là tạo càng nhiều nguồn thu càng tốt mà là tăng khả năng duy trì tài chính khi một nguồn thu gặp vấn đề.
Những sai lầm cần tránh khi chuẩn bị cho giai đoạn thu nhập biến động
Một số cách tiếp cận có thể làm tình hình tài chính trở nên khó kiểm soát hơn.
Chỉ cắt giảm chi tiêu nhưng không xây dựng dự phòng
Giảm chi phí có thể giúp trong ngắn hạn nhưng không giải quyết được rủi ro mất dòng tiền.
Gia đình vẫn cần một khoản dự phòng để xử lý các tình huống bất ngờ.
Duy trì mức sống dựa trên thu nhập cao nhất từng có
Khi thu nhập tăng tạm thời, việc mở rộng chi tiêu cố định có thể tạo áp lực nếu thu nhập giảm trở lại.
Ngân sách nên được xây dựng dựa trên mức thu nhập có tính ổn định hơn.
Sử dụng nợ để bù đắp thiếu hụt kéo dài
Vay tiền có thể giải quyết vấn đề trước mắt nhưng làm tăng nghĩa vụ tài chính trong tương lai.
Nếu thu nhập chưa ổn định, việc tăng thêm khoản phải trả định kỳ có thể làm rủi ro lớn hơn.
Cách xây dựng kế hoạch chuẩn bị phù hợp cho từng gia đình
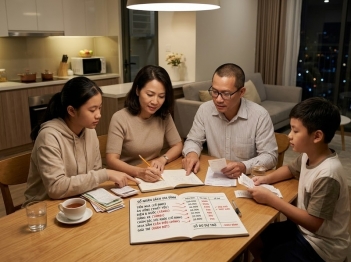
Mỗi gia đình có mức độ rủi ro khác nhau nên kế hoạch chuẩn bị cần dựa trên hoàn cảnh thực tế.
Một quy trình đơn giản gồm:
1. Xác định mức chi phí thiết yếu hàng tháng
2. Đánh giá mức độ ổn định của nguồn thu nhập hiện tại
3. Xây dựng mục tiêu quỹ dự phòng phù hợp
4. Phân loại các khoản chi theo mức độ ưu tiên
5. Thiết lập phương án giảm chi khi thu nhập giảm
6. Định kỳ xem lại ngân sách và điều chỉnh theo hoàn cảnh mới
Điểm quan trọng không phải là dự đoán chính xác khi nào thu nhập biến động mà là tạo ra một hệ thống đủ linh hoạt để gia đình có thể thích nghi.
Khi thu nhập không ổn định, ưu tiên lớn nhất của gia đình là bảo vệ khả năng duy trì cuộc sống trước khi theo đuổi các mục tiêu tài chính dài hạn. Quỹ dự phòng, ngân sách linh hoạt và kiểm soát dòng tiền là ba nền tảng giúp giảm áp lực khi nguồn thu thay đổi.
Một kế hoạch tài chính tốt không loại bỏ hoàn toàn rủi ro, nhưng giúp gia đình có thêm thời gian, lựa chọn và sự chủ động khi đối mặt với biến động thu nhập.
Hỏi đáp về chuẩn bị khi thu nhập không ổn định
Nên có quỹ dự phòng bao nhiêu khi thu nhập không ổn định?
Mức quỹ dự phòng phụ thuộc vào chi phí thiết yếu và mức độ biến động thu nhập của gia đình. Thu nhập càng khó dự đoán thì khoản dự phòng càng cần đủ lớn để duy trì hoạt động trong thời gian dài hơn.
Khi thu nhập giảm nên cắt giảm khoản chi nào trước?
Nên ưu tiên giảm các khoản không thiết yếu trước, đồng thời bảo vệ các khoản liên quan đến nhu cầu cơ bản như nhà ở, thực phẩm, y tế và các nghĩa vụ tài chính bắt buộc.
Có nên đầu tư khi thu nhập chưa ổn định không?
Gia đình nên ưu tiên xây dựng nền tảng an toàn như quỹ dự phòng trước khi dành nhiều nguồn lực cho các mục tiêu có mức độ rủi ro cao hơn.

GỬI Ý KIẾN BÌNH LUẬN
