Rủi ro nợ gia đình đối với sức khỏe tài chính
Mục lục
- Nghĩa vụ trả nợ lớn làm giảm khả năng cân bằng dòng tiền gia đình
- Khoản nợ lớn làm suy giảm khả năng tích lũy và xây dựng tài sản
- Rủi ro nợ gia đình gia tăng khi thu nhập không ổn định
- Đòn bẩy nợ quá cao làm giảm khả năng ứng phó với biến cố
- Nợ lớn có thể tạo áp lực tâm lý và ảnh hưởng quyết định tài chính
- Cách đánh giá mức độ rủi ro của khoản nợ gia đình
- Giảm rủi ro nợ gia đình bằng cách kiểm soát nghĩa vụ tài chính
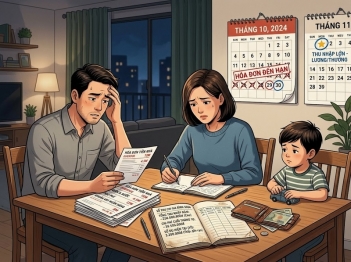
Khi nghĩa vụ trả nợ chiếm tỷ trọng quá lớn trong thu nhập, gia đình có thể đối mặt với nhiều rủi ro kinh tế như suy giảm khả năng chi tiêu, thiếu dự phòng tài chính, gia tăng áp lực tâm lý và mất khả năng ứng phó với biến cố bất ngờ
Một khoản nợ lớn không chỉ tạo ra nghĩa vụ thanh toán trong hiện tại mà còn ảnh hưởng đến khả năng duy trì sự ổn định tài chính của gia đình trong tương lai. Khi phần lớn thu nhập phải dành cho việc trả nợ, nguồn lực còn lại để chi trả nhu cầu thiết yếu, tiết kiệm và đầu tư sẽ bị thu hẹp.
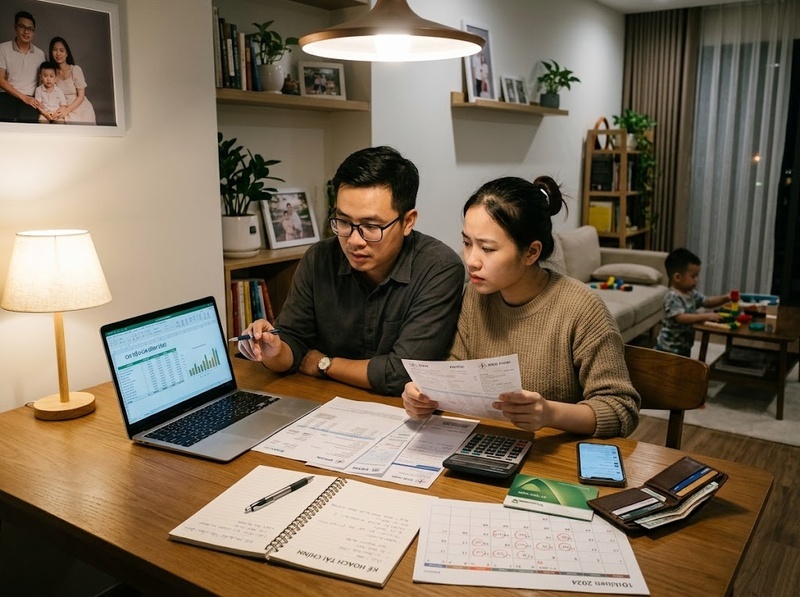
Rủi ro nợ gia đình xuất hiện khi mức độ cam kết tài chính vượt quá khả năng hấp thụ của hộ gia đình. Vấn đề không chỉ nằm ở số tiền nợ tuyệt đối mà còn phụ thuộc vào mối quan hệ giữa khoản nợ, thu nhập, chi phí sinh hoạt và khả năng dự phòng trước các thay đổi bất ngờ.
Nghĩa vụ trả nợ lớn làm giảm khả năng cân bằng dòng tiền gia đình
Dòng tiền là yếu tố quyết định khả năng duy trì sức khỏe tài chính của một gia đình. Khi khoản thanh toán nợ hàng tháng chiếm phần lớn thu nhập, gia đình sẽ có ít nguồn lực hơn cho các nhu cầu khác.
Cơ chế rủi ro xảy ra theo chuỗi:
Thu nhập
↓
Thanh toán nợ bắt buộc
↓
Giảm nguồn tiền linh hoạt
↓
Hạn chế tiết kiệm và dự phòng
↓
Tăng mức độ dễ tổn thương trước biến cố tài chính
Một gia đình có tỷ lệ trả nợ cao thường khó điều chỉnh khi phát sinh các khoản chi ngoài kế hoạch như chi phí y tế, sửa chữa tài sản, thất nghiệp hoặc giảm thu nhập.
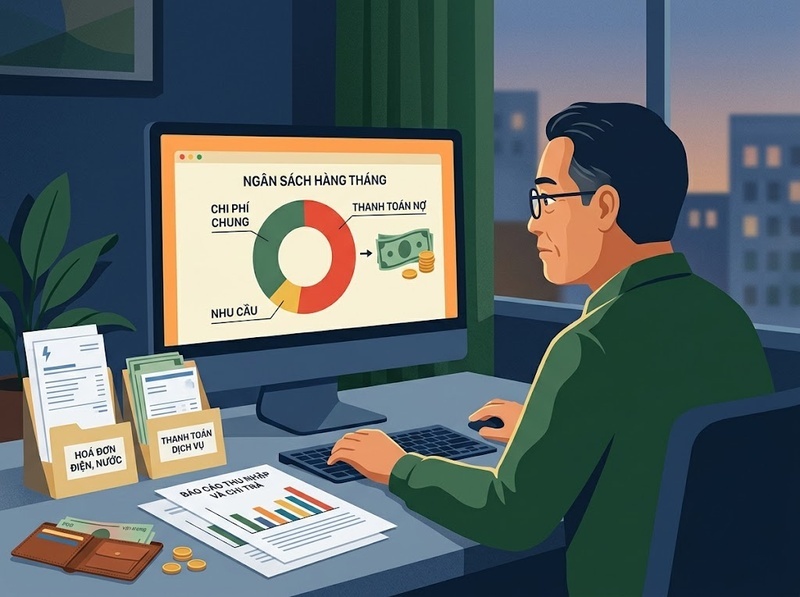
Khoản nợ lớn làm suy giảm khả năng tích lũy và xây dựng tài sản
Nợ không chỉ tạo áp lực thanh toán mà còn ảnh hưởng đến khả năng tạo dựng nền tảng tài chính dài hạn.
Khi thu nhập bị phân bổ quá nhiều cho nghĩa vụ nợ:
· Khoản tiền dành cho tiết kiệm bị giảm
· Khả năng đầu tư dài hạn bị hạn chế
· Tốc độ tích lũy tài sản chậm lại
· Gia đình phụ thuộc nhiều hơn vào thu nhập trong tương lai
Điều này tạo ra một vòng lặp rủi ro: vì thiếu tài sản dự phòng nên gia đình dễ phải tiếp tục vay khi gặp khó khăn, làm tổng nghĩa vụ nợ tiếp tục tăng.
Rủi ro nợ gia đình gia tăng khi thu nhập không ổn định
Mức nợ có thể được xem là kiểm soát được khi thu nhập duy trì ổn định và gia đình có khả năng đáp ứng nghĩa vụ thanh toán. Ngược lại, cùng một khoản nợ có thể trở thành gánh nặng lớn nếu nguồn thu nhập bị suy giảm.
Các yếu tố làm tăng rủi ro gồm:
· Thu nhập phụ thuộc vào một nguồn duy nhất
· Công việc có tính biến động cao
· Không có quỹ dự phòng
· Chi phí sinh hoạt cố định lớn
· Khoản vay có lãi suất hoặc nghĩa vụ thanh toán thay đổi
Khi thu nhập giảm nhưng nghĩa vụ trả nợ vẫn giữ nguyên, phần ngân sách dành cho nhu cầu thiết yếu sẽ bị thu hẹp, làm tăng nguy cơ mất cân bằng tài chính.
Đòn bẩy nợ quá cao làm giảm khả năng ứng phó với biến cố
Một gia đình có mức nợ cao thường có biên an toàn tài chính thấp hơn. Điều này có nghĩa là chỉ một thay đổi nhỏ trong hoàn cảnh kinh tế cũng có thể tạo ra tác động lớn.
Ví dụ:
· Mất việc trong vài tháng
· Giảm thu nhập do thay đổi công việc
· Phát sinh chi phí chăm sóc sức khỏe
· Lãi suất khoản vay tăng
· Giá trị tài sản bảo đảm giảm
Khi không còn đủ nguồn tiền dự phòng, gia đình có thể phải lựa chọn các giải pháp như vay thêm, bán tài sản hoặc cắt giảm các nhu cầu quan trọng.
Nợ lớn có thể tạo áp lực tâm lý và ảnh hưởng quyết định tài chính
Rủi ro nợ gia đình không chỉ là vấn đề kinh tế mà còn liên quan đến hành vi ra quyết định.
Áp lực từ nghĩa vụ trả nợ kéo dài có thể khiến gia đình:
· Ưu tiên giải quyết khó khăn ngắn hạn thay vì kế hoạch dài hạn
· Đưa ra quyết định tài chính trong trạng thái căng thẳng
· Tránh các khoản đầu tư cần thiết vì lo ngại rủi ro
· Tiếp tục vay mới để xử lý khoản nợ cũ
Khi quyết định tài chính bị chi phối bởi áp lực nợ, khả năng quản lý tài chính hiệu quả có thể suy giảm.
Cách đánh giá mức độ rủi ro của khoản nợ gia đình
Để nhận biết khoản nợ có đang trở thành rủi ro hay không, gia đình cần xem xét nhiều yếu tố thay vì chỉ nhìn vào tổng số tiền vay.
Các yếu tố quan trọng gồm:
· Tỷ lệ nghĩa vụ trả nợ so với thu nhập
· Khả năng duy trì chi phí sinh hoạt sau khi trả nợ
· Quy mô quỹ dự phòng tài chính
· Tính ổn định của nguồn thu nhập
· Khả năng xử lý khi có biến cố bất ngờ
Một khoản nợ lớn không nhất thiết luôn nguy hiểm nếu gia đình có thu nhập ổn định, tài sản phù hợp và kế hoạch trả nợ rõ ràng. Ngược lại, khoản nợ vừa phải cũng có thể trở thành rủi ro nếu vượt quá khả năng tạo dòng tiền.
Giảm rủi ro nợ gia đình bằng cách kiểm soát nghĩa vụ tài chính
Quản lý nợ hiệu quả tập trung vào việc duy trì sự cân bằng giữa vay vốn và khả năng chi trả.
Một số nguyên tắc quan trọng gồm:
· Xác định khả năng trả nợ trước khi vay
· Duy trì khoản dự phòng cho tình huống bất ngờ
· Hạn chế sử dụng nợ để duy trì chi tiêu thường xuyên
· Theo dõi tổng nghĩa vụ tài chính định kỳ
· Ưu tiên giảm các khoản nợ có chi phí cao
Mục tiêu không phải là loại bỏ hoàn toàn việc sử dụng nợ mà là đảm bảo khoản nợ phục vụ mục tiêu tài chính thay vì trở thành yếu tố làm suy yếu sự ổn định của gia đình.
Khi nghĩa vụ trả nợ quá lớn, gia đình có thể mất đi khả năng linh hoạt trong quản lý tiền bạc và trở nên dễ bị tổn thương trước các thay đổi kinh tế. Rủi ro nợ gia đình phụ thuộc không chỉ vào số tiền vay mà còn vào khả năng tạo thu nhập, mức dự phòng và cách quản lý dòng tiền. Một cấu trúc nợ hợp lý cần đi kèm với khả năng thanh toán bền vững để bảo vệ sức khỏe tài chính dài hạn.
Hỏi đáp về rủi ro nợ gia đình
Một khoản nợ lớn có luôn gây rủi ro cho gia đình không?
Không. Rủi ro phụ thuộc vào khả năng trả nợ, mức thu nhập, tài sản dự phòng và tính ổn định tài chính của gia đình. Khoản nợ có thể được kiểm soát nếu nghĩa vụ thanh toán phù hợp với dòng tiền.
Vì sao trả nợ quá nhiều có thể làm gia đình gặp khó khăn?
Vì phần lớn thu nhập bị dành cho nghĩa vụ bắt buộc, khiến nguồn tiền còn lại cho sinh hoạt, tiết kiệm và xử lý biến cố bị giảm xuống.
Dấu hiệu nào cho thấy gia đình đang có rủi ro nợ cao?
Một số dấu hiệu gồm thường xuyên thiếu tiền sau khi trả nợ, phải vay mới để thanh toán khoản vay cũ, không có quỹ dự phòng hoặc khó duy trì các nhu cầu thiết yếu.
Có nên tránh hoàn toàn việc vay nợ không?
Không nhất thiết. Nợ có thể là công cụ hỗ trợ mua tài sản hoặc đầu tư nếu được sử dụng phù hợp. Vấn đề quan trọng là kiểm soát mức vay và khả năng trả nợ.

GỬI Ý KIẾN BÌNH LUẬN
