Những rủi ro thu nhập không ổn định đối với gia đình
Mục lục
- Thu nhập không ổn định tạo rủi ro dòng tiền trước khi tạo rủi ro thu nhập
- Ngân sách gia đình dễ mất cân đối trong các tháng thu nhập thấp
- Nghĩa vụ cố định có thể biến thiếu hụt tạm thời thành áp lực nợ
- Quỹ dự phòng suy giảm làm các cú sốc khác trở nên khó xử lý hơn
- Rủi ro tăng mạnh khi gia đình có ít khả năng điều chỉnh dòng tiền
- Gia đình có thể giảm rủi ro bằng cách quản trị theo dòng tiền thực tế
Thu nhập theo mùa hoặc thất thường có thể khiến gia đình thiếu tiền đúng thời điểm cần thanh toán, làm ngân sách mất cân đối, bào mòn quỹ dự phòng và biến thiếu hụt tạm thời thành áp lực nợ. Bài viết phân tích cơ chế, điều kiện làm rủi ro tăng lên và cách quản trị phù hợp với dòng tiền biến động.
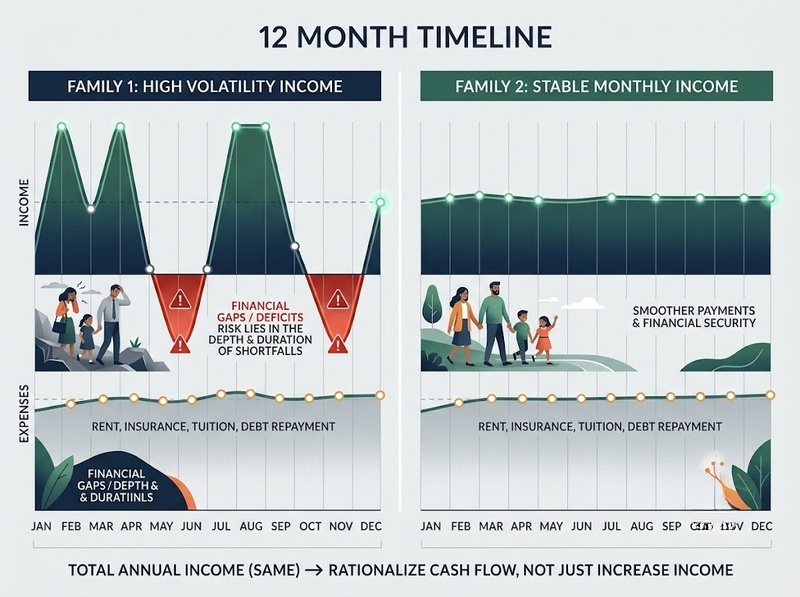
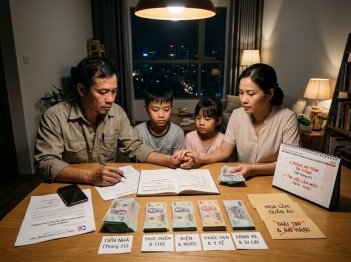
Rủi ro lớn nhất của thu nhập theo mùa hoặc thất thường không nhất thiết nằm ở việc tổng thu nhập cả năm thấp, mà ở sự không khớp giữa thời điểm tiền đi vào gia đình và thời điểm các nghĩa vụ phải được thanh toán. Một hộ gia đình có thể kiếm đủ tiền tính theo cả năm nhưng vẫn thiếu tiền mặt trong một số tháng để trả tiền nhà, điện nước, học phí, bảo hiểm hoặc khoản vay.
Dữ liệu năm 2025 của Cục Dự trữ Liên bang Mỹ cho thấy 30% người trưởng thành được khảo sát có thu nhập thay đổi ít nhất đôi lúc giữa các tháng và 11% cho biết từng gặp khó khăn khi thanh toán hóa đơn trong 12 tháng trước đó vì thu nhập biến động. Đây là dữ liệu của Hoa Kỳ, không phải tỷ lệ đại diện cho mọi quốc gia, nhưng nó minh họa rõ cơ chế tài chính của vấn đề: biến động thu nhập chỉ trở thành khó khăn nghiêm trọng khi dòng tiền không đủ đáp ứng nghĩa vụ đúng hạn.
Thu nhập không ổn định tạo rủi ro dòng tiền trước khi tạo rủi ro thu nhập
Khi đánh giá khả năng tài chính của một gia đình, tổng thu nhập năm chỉ cho biết gia đình kiếm được bao nhiêu trong một khoảng thời gian dài. Nó không cho biết tiền xuất hiện vào những tháng nào. Với người làm nghề thời vụ, kinh doanh tự do, nhận hoa hồng, làm dự án hoặc phụ thuộc vào sản lượng, khoảng cách giữa tháng có thu nhập cao và tháng có thu nhập thấp có thể rất lớn.
Trong khi đó, phần lớn nghĩa vụ gia đình không biến động cùng chiều với thu nhập. Tiền thuê hoặc tiền trả góp nhà, học phí, bảo hiểm, khoản trả nợ và nhiều hóa đơn vẫn đến hạn dù tháng đó thu nhập giảm. Federal Reserve nhấn mạnh chính sự không khớp giữa thời điểm thu nhập và chi phí có thể tạo ra khó khăn tài chính. Năm 2025, 58% người tự kinh doanh trong khảo sát cho biết thu nhập thay đổi theo tháng và 22% từng gặp khó khăn khi trả hóa đơn vì sự biến động đó; ở những người làm thuê cho người khác, các tỷ lệ tương ứng thấp hơn, ở mức 28% và 10%.
Vì vậy, hai gia đình có cùng thu nhập bình quân năm chưa chắc có cùng mức an toàn. Gia đình nhận thu nhập đều hàng tháng có thể lên kế hoạch nghĩa vụ dễ hơn gia đình nhận phần lớn thu nhập trong một vài mùa cao điểm. Rủi ro nằm ở độ sâu và thời gian của những khoảng thiếu tiền, chứ không chỉ ở con số thu nhập bình quân.
Ngân sách gia đình dễ mất cân đối trong các tháng thu nhập thấp
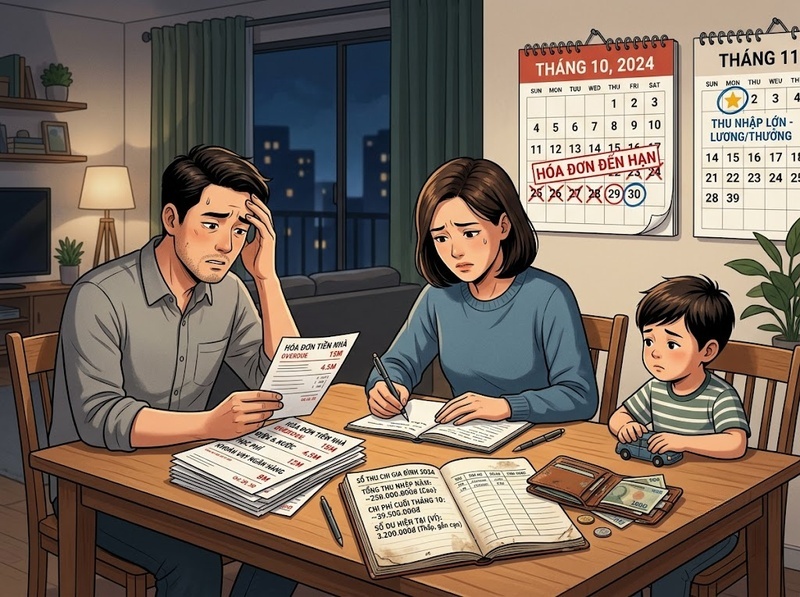
Ngân sách thông thường dễ tạo cảm giác an toàn giả nếu được xây dựng từ thu nhập trung bình. Chẳng hạn, giả sử một gia đình có các nghĩa vụ tương đối cố định là 15 triệu đồng mỗi tháng. Nếu tháng cao điểm thu nhập đạt 25 triệu đồng nhưng tháng thấp điểm chỉ còn 10 triệu đồng, việc nhìn vào mức bình quân có thể che khuất thực tế rằng tháng thấp điểm đã thiếu 5 triệu đồng trước cả những khoản chi linh hoạt khác.
Khi khoảng thiếu hụt xuất hiện, gia đình phải lấy tiền từ một nguồn khác để cân bằng: tiền tích lũy từ tháng trước, quỹ dự phòng, cắt giảm chi tiêu, trì hoãn một nghĩa vụ hoặc vay thêm. Nếu tháng cao điểm không được sử dụng để chuẩn bị cho tháng thấp điểm, số tiền tưởng là “dư” rất dễ chuyển thành mức sống cao hơn và khiến ngân sách thiếu nguồn bù đắp khi chu kỳ thu nhập đảo chiều.
Đây cũng là lý do quản trị dòng tiền khác với việc đơn thuần lập ngân sách tổng. CFPB định nghĩa dòng tiền theo thời điểm tiền đi vào và đi ra, đồng thời khuyến nghị theo dõi lịch thu nhập cùng lịch hóa đơn để phát hiện những giai đoạn tiền vào không khớp tiền ra.
Rủi ro ngân sách vì thế có tính tuần tự: tháng thu nhập thấp tạo thiếu hụt; thiếu hụt làm giảm khoản tiền dành cho tiết kiệm hoặc chi phí linh hoạt; nếu tình trạng kéo dài, những khoản vốn được xem là chi tiêu bình thường cũng bắt đầu cạnh tranh trực tiếp với các nghĩa vụ bắt buộc.
Nghĩa vụ cố định có thể biến thiếu hụt tạm thời thành áp lực nợ
Thu nhập biến động trở nên nguy hiểm hơn khi gia đình có nhiều nghĩa vụ không thể dễ dàng điều chỉnh trong ngắn hạn. Chi phí ăn uống hay giải trí có thể thay đổi phần nào, nhưng tiền nhà, bảo hiểm, học phí hoặc nghĩa vụ trả nợ thường có thời hạn và mức thanh toán xác định.
Khi tiền về sau ngày hóa đơn đến hạn, gia đình có thể gặp khó khăn dù về lý thuyết vẫn có đủ thu nhập trong cả tháng hoặc cả năm. Nghiên cứu của CFPB về việc thanh toán hóa đơn cho thấy thay đổi ngày đến hạn để phù hợp hơn với dòng thu nhập có thể giúp một số người quản lý dòng tiền tốt hơn; khi không thể thay đổi ngày thanh toán, việc hiểu rõ lịch tiền vào và lịch nghĩa vụ vẫn là bước quan trọng.
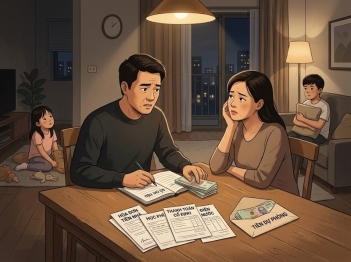
Một thiếu hụt ngắn hạn còn có khả năng tạo hiệu ứng dây chuyền. Nếu gia đình phải vay để trả một nghĩa vụ hiện tại, khoản trả nợ mới lại trở thành nghĩa vụ của những kỳ tiếp theo. Phần thu nhập tương lai có thể vì thế bị “đặt trước”, làm khả năng hấp thụ tháng thu nhập thấp kế tiếp nhỏ hơn. Tùy hợp đồng, loại nghĩa vụ và quy định áp dụng, thanh toán chậm còn có thể phát sinh thêm chi phí hoặc các hậu quả khác.
Điểm đáng chú ý là nợ trong trường hợp này không nhất thiết bắt nguồn từ chi tiêu vượt quá thu nhập cả năm. Nó có thể xuất phát từ việc gia đình thiếu thanh khoản đúng thời điểm, sau đó phải dùng tín dụng để nối khoảng cách giữa hai kỳ thu nhập.
Quỹ dự phòng suy giảm làm các cú sốc khác trở nên khó xử lý hơn
Quỹ dự phòng là một trong những lớp đệm giúp thu nhập biến động không lập tức chuyển thành khủng hoảng dòng tiền. Nhưng nếu khoản tiết kiệm này liên tục được dùng để bù cho các tháng thu nhập thấp vốn có thể dự báo trước, gia đình sẽ còn ít nguồn lực hơn khi xuất hiện một sự kiện thực sự bất ngờ như sửa xe, chi phí y tế hoặc sửa chữa nhà.
Nghiên cứu của CFPB kết hợp dữ liệu khảo sát với dữ liệu tín dụng cho thấy mức tiết kiệm khẩn cấp có liên hệ rõ với hồ sơ nợ, khả năng đáp ứng nghĩa vụ tài chính và mức độ an toàn tài chính của người tiêu dùng. CFPB cũng lưu ý rằng nghĩa vụ chi tiêu cao cùng thu nhập không đủ có thể khiến chính việc xây dựng quỹ dự phòng trở nên khó khăn hơn.
Khi đó có thể hình thành một vòng phản hồi bất lợi: thu nhập giảm làm gia đình rút tiết kiệm; tiết kiệm thấp khiến cú sốc tiếp theo phải được tài trợ bằng cắt giảm mạnh hơn hoặc vay nợ; nghĩa vụ nợ mới lại làm ngân sách các tháng sau cứng hơn.
Tuy nhiên, thu nhập không đều không đồng nghĩa với việc gia đình chắc chắn mất an toàn tài chính. Nếu mùa thấp điểm có thể dự đoán, chi phí cố định được kiểm soát và gia đình đã tích lũy đủ thanh khoản từ mùa cao điểm, sự biến động có thể được hấp thụ như một đặc điểm bình thường của dòng tiền. Rủi ro chỉ tăng mạnh khi biến động thu nhập lớn hơn khả năng đệm của ngân sách.
Rủi ro tăng mạnh khi gia đình có ít khả năng điều chỉnh dòng tiền
Không phải mọi hộ gia đình có thu nhập thất thường đều chịu mức rủi ro giống nhau. Mức độ dễ tổn thương phụ thuộc vào quan hệ giữa độ biến động của tiền vào, mức nghĩa vụ cố định và nguồn dự trữ có thể sử dụng khi thu nhập giảm. Dữ liệu Federal Reserve năm 2025 cũng cho thấy khó khăn do thu nhập biến động tập trung nhiều hơn ở các hộ có mức thu nhập thấp.
Những yếu tố quan trọng cần theo dõi gồm:
· Tỷ trọng nghĩa vụ cố định cao, khiến gia đình khó giảm nhanh tiền ra khi thu nhập giảm
· Nguồn thu tập trung, khiến việc một nguồn thu suy yếu tác động trực tiếp đến toàn bộ ngân sách
· Mùa thấp điểm khó dự đoán, làm gia đình không biết cần tích lũy bao nhiêu và trong bao lâu
· Quỹ tiền mặt mỏng, khiến một khoảng thiếu hụt nhỏ cũng phải được xử lý bằng trì hoãn thanh toán hoặc vay
· Nợ tạo nghĩa vụ định kỳ lớn, làm phần ngân sách có thể điều chỉnh tiếp tục thu hẹp
Vì vậy, không nên đánh giá rủi ro chỉ bằng câu hỏi “thu nhập trung bình mỗi tháng là bao nhiêu?”. Câu hỏi hữu ích hơn là: Trong tháng thu nhập thấp, số tiền chắc chắn nhận được có đủ trang trải các nghĩa vụ không thể trì hoãn hay không, và nếu không đủ thì gia đình có thể bù khoảng thiếu hụt bằng nguồn lực sẵn có trong bao lâu?
Gia đình có thể giảm rủi ro bằng cách quản trị theo dòng tiền thực tế
Với thu nhập theo mùa hoặc thất thường, ngân sách nên được xây dựng theo khả năng chịu đựng tháng thấp điểm thay vì mặc định lấy thu nhập trung bình làm số tiền có thể chi mỗi tháng. Mục tiêu không phải làm cho thu nhập trở nên hoàn toàn ổn định mà là ngăn biến động thu nhập truyền trực tiếp sang các nghĩa vụ thiết yếu.
Trước hết, gia đình cần tách rõ tiền vào theo thời điểm và các khoản phải trả theo ngày đến hạn. Công cụ của CFPB về theo dõi thu nhập, lịch hóa đơn và ngân sách dòng tiền cũng được thiết kế theo logic này: biết nguồn thu nào đến khi nào, nghĩa vụ nào phải thanh toán trước và những tuần hoặc tháng nào có nguy cơ thiếu tiền.
Tiền của mùa cao điểm cũng không nên được xem hoàn toàn là thu nhập có thể sử dụng ngay cho mức sống hiện tại. Một phần của nó thực chất có chức năng tài trợ cho những tháng thấp điểm, các khoản chi không phát sinh hàng tháng và dự phòng cho sự cố. Việc tách những mục đích này giúp gia đình tránh nhầm “thặng dư tạm thời” với “khả năng chi tiêu dài hạn”.
Bên cạnh đó, nếu nhà cung cấp hoặc chủ nợ cho phép, điều chỉnh ngày đến hạn để phù hợp hơn với chu kỳ nhận tiền có thể làm giảm rủi ro lệch nhịp. CFPB coi quản trị thời điểm tiền vào và tiền ra là một biện pháp trực tiếp để cải thiện dòng tiền.
Không có một mức quỹ dự phòng duy nhất phù hợp cho mọi gia đình có thu nhập thất thường. Nhu cầu thực tế phụ thuộc vào độ dài mùa thấp điểm, mức chi bắt buộc, khả năng dự đoán thu nhập và các nguồn hỗ trợ khác. Vì vậy, một cách đánh giá hữu ích là dựa trên lịch sử dòng tiền bao phủ cả giai đoạn cao điểm và thấp điểm, sau đó xác định khoảng thiếu hụt mà gia đình thực sự cần hấp thụ thay vì chỉ áp dụng một con số chung.
Thu nhập theo mùa hoặc thất thường tạo ra rủi ro thu nhập không ổn định chủ yếu thông qua sự mất cân đối về thời điểm: tiền có thể đến không đúng lúc các nghĩa vụ phải được thanh toán. Khi gia đình có nhiều chi phí cố định, ít tiền dự phòng hoặc phải vay để lấp các khoảng thiếu hụt, một vấn đề thanh khoản ngắn hạn có thể dần chuyển thành áp lực nợ và làm ngân sách tương lai kém linh hoạt hơn.
Ngược lại, nếu chu kỳ thu nhập được nhận diện trước, tháng cao điểm được dùng để chuẩn bị cho tháng thấp điểm, lịch nghĩa vụ được quản lý theo dòng tiền và gia đình duy trì được phần đệm thanh khoản phù hợp, thu nhập không đều có thể được quản trị mà không nhất thiết dẫn đến khó khăn tài chính. Dữ liệu của Federal Reserve và nghiên cứu của CFPB đều củng cố điểm cốt lõi này: khả năng đáp ứng hóa đơn và duy trì khoản dự phòng quan trọng không kém tổng mức thu nhập khi đánh giá sức chịu đựng tài chính của một gia đình.

GỬI Ý KIẾN BÌNH LUẬN
