Những áp lực gia đình khi thu nhập giảm đột ngột
Mục lục
- Thu nhập giảm tạo áp lực ngân sách theo cơ chế nào?
- Áp lực chi tiêu và nghĩa vụ tài chính buộc gia đình đánh đổi ra sao?
- Căng thẳng tài chính ảnh hưởng đến cảm xúc của các thành viên thế nào?
- Vì sao quan hệ vợ chồng dễ căng thẳng khi thu nhập giảm?
- Trẻ em và nếp sinh hoạt gia đình có thể bị ảnh hưởng ra sao?
- Khi nào áp lực thu nhập giảm có nguy cơ trở thành khủng hoảng gia đình?
Thu nhập giảm đột ngột không chỉ làm ngân sách thiếu hụt mà còn có thể kéo theo căng thẳng tâm lý, xung đột trong quyết định và thay đổi nếp sinh hoạt gia đình. Bài viết phân tích cơ chế hình thành áp lực, những yếu tố khiến áp lực tăng mạnh và cách nhận diện điểm cần ưu tiên xử lý.
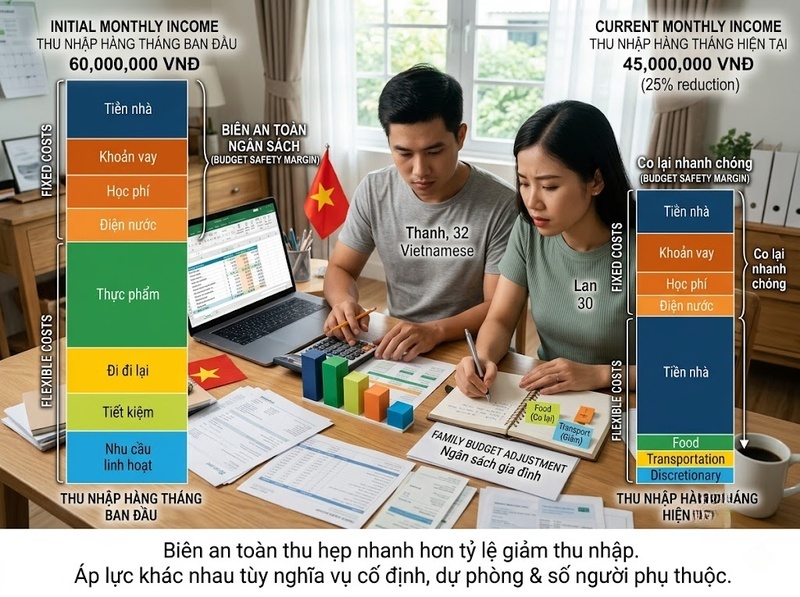
Mức độ áp lực gia đình khi thu nhập giảm không chỉ phụ thuộc vào số tiền bị mất. Yếu tố quan trọng hơn là khoảng cách giữa thu nhập mới với các khoản chi thiết yếu và nghĩa vụ khó cắt giảm như tiền nhà, học phí, điện nước, trả nợ hoặc chi phí chăm sóc người phụ thuộc. Cùng giảm 20% thu nhập, một gia đình có khoản dự phòng lớn và ít nghĩa vụ cố định có thể thích nghi tương đối nhanh, trong khi một gia đình vốn đã sử dụng gần hết thu nhập hàng tháng có thể lập tức rơi vào thiếu hụt dòng tiền.
Vì vậy, cú giảm thu nhập thường tạo ra một chuỗi tác động thay vì chỉ một vấn đề về tiền: ngân sách bị thu hẹp, các thành viên phải lựa chọn khoản nào được giữ hoặc cắt, cảm giác bất an tăng lên, những khác biệt vốn tồn tại trong quan điểm chi tiêu trở nên rõ hơn và căng thẳng có thể lan sang quan hệ vợ chồng, việc nuôi dạy con cũng như sinh hoạt hàng ngày. Tuy nhiên, đây không phải quá trình tất yếu. Mức dự phòng, thời gian kéo dài của cú sốc thu nhập, cách phân chia trách nhiệm và khả năng trao đổi mà không đổ lỗi có thể làm thay đổi đáng kể mức độ ảnh hưởng.
Thu nhập giảm tạo áp lực ngân sách theo cơ chế nào?
Áp lực đầu tiên thường xuất hiện ở biên an toàn của ngân sách gia đình. Có thể hiểu đơn giản biên an toàn này là phần còn lại sau khi lấy thu nhập khả dụng trừ đi chi phí thiết yếu và các nghĩa vụ cố định. Khi thu nhập giảm nhưng phần lớn nghĩa vụ chưa thể giảm ngay, khoản tiền còn lại có thể co lại nhanh hơn rất nhiều so với tỷ lệ giảm thu nhập.
Ví dụ, một gia đình có thu nhập 20 triệu đồng mỗi tháng và 12 triệu đồng chi phí tương đối cố định. Trước cú giảm thu nhập, gia đình còn khoảng 8 triệu đồng cho thực phẩm biến đổi, đi lại, tiết kiệm và các nhu cầu khác. Nếu thu nhập giảm 30%, xuống còn 14 triệu đồng, chi phí cố định 12 triệu đồng lúc này chiếm khoảng 86% thu nhập thay vì 60%. Khoảng tiền còn lại giảm từ 8 triệu xuống 2 triệu đồng, tức giảm 75%. Đây chỉ là ví dụ minh họa, không phải ngưỡng chuẩn cho mọi hộ gia đình, nhưng nó cho thấy vì sao một cú giảm thu nhập vừa phải vẫn có thể tạo cảm giác tài chính bị siết rất mạnh.
Cơ chế này đặc biệt rõ khi gia đình có nhiều khoản khó điều chỉnh trong ngắn hạn. Tiền thuê nhà, khoản vay, học phí hay một số chi phí chăm sóc không thể giảm ngay chỉ vì thu nhập tháng này thấp hơn. Vì vậy, gia đình phải dồn việc điều chỉnh vào một nhóm chi tiêu nhỏ hơn, khiến mỗi quyết định cắt giảm trở nên nhạy cảm hơn.
Điều quan trọng là phân biệt thu nhập giảm với áp lực tài chính thực tế. Hai gia đình mất cùng một số tiền có thể chịu mức áp lực rất khác nhau tùy tỷ lệ chi phí cố định, khoản tiết kiệm có thể sử dụng, số người phụ thuộc và thời gian dự kiến thu nhập ở mức thấp.
Áp lực chi tiêu và nghĩa vụ tài chính buộc gia đình đánh đổi ra sao?
Khi dòng tiền thu hẹp, vấn đề không còn đơn giản là “chi ít hơn”. Gia đình phải quyết định nhu cầu nào được ưu tiên và nhu cầu nào phải trì hoãn. Chính quá trình lựa chọn này tạo ra một phần đáng kể của áp lực.
Những khoản mang tính linh hoạt như ăn ngoài, mua sắm, giải trí hoặc du lịch thường được giảm trước. Nếu mức giảm thu nhập lớn hơn khả năng tiết kiệm từ các khoản này, gia đình bắt đầu phải cân nhắc những quyết định khó hơn: giảm mức tiết kiệm, trì hoãn một kế hoạch lớn, thay đổi hoạt động của con, sử dụng tiền dự phòng hoặc sắp xếp lại một nghĩa vụ tài chính.
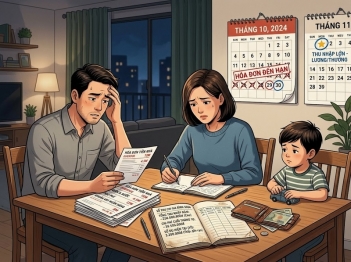
Áp lực tăng nhanh hơn khi nghĩa vụ thanh toán đến hạn đều đặn trong khi thu nhập trở nên không ổn định. Khi đó, gia đình không chỉ lo “tháng này tiêu bao nhiêu” mà còn phải liên tục dự đoán liệu tiền có đủ cho những kỳ thanh toán tiếp theo hay không. Sự bất định khiến một khoản chi trước đây được xem là bình thường cũng có thể trở thành chủ đề tranh luận.
Một hiểu lầm thường gặp là cho rằng mọi khoản chi không thiết yếu đều có thể cắt mà không gây hậu quả. Trên thực tế, nhiều khoản tuy không thuộc nhóm sinh tồn vẫn gắn với chất lượng sống, công việc, việc học của con hoặc mối quan hệ xã hội. Cắt giảm càng sâu, chi phí tâm lý và sinh hoạt càng lớn. Vì thế, áp lực tài chính thực chất là áp lực của sự đánh đổi, chứ không chỉ là việc tổng chi tiêu phải giảm.
Căng thẳng tài chính ảnh hưởng đến cảm xúc của các thành viên thế nào?
Thu nhập đột ngột giảm còn tác động đến cảm giác an toàn và khả năng kiểm soát. Khi một gia đình không biết tình trạng này kéo dài một tháng hay nhiều tháng, các thành viên phải liên tục nghĩ đến các tình huống xấu hơn: tiền dự phòng còn bao lâu, khoản nào sắp đến hạn hoặc điều gì sẽ xảy ra nếu tiếp tục phát sinh chi phí bất ngờ.
Sự tập trung kéo dài vào rủi ro tài chính có thể làm giảm phần chú ý dành cho những vấn đề khác. Người đang chịu áp lực có thể dễ cáu gắt hơn, khó tập trung vào công việc, mất kiên nhẫn khi thảo luận hoặc tránh nói về tiền vì mỗi cuộc trao đổi đều gợi lại cảm giác bất an. Đây là một cơ chế quan trọng khiến vấn đề tài chính lan sang quan hệ gia đình.
Cảm xúc cũng có thể liên quan đến vai trò và lòng tự trọng. Người bị giảm lương, mất việc hoặc giảm nguồn thu có thể cảm thấy mình không còn đóng góp được như trước. Người còn giữ được thu nhập có thể cảm thấy trách nhiệm tài chính dồn nhiều hơn về phía mình. Nếu những cảm xúc này không được nói rõ, hai bên dễ diễn giải hành vi của nhau theo hướng tiêu cực: im lặng bị hiểu thành thờ ơ, kiểm soát chi tiêu bị hiểu thành thiếu tin tưởng, còn một khoản mua sắm có thể bị xem là thiếu trách nhiệm.
Tuy nhiên, căng thẳng tài chính không đồng nghĩa với một rối loạn tâm lý và cũng không phải mọi người đều phản ứng giống nhau. Mức độ ảnh hưởng phụ thuộc vào thời gian kéo dài, nguồn hỗ trợ, khả năng thích nghi và những áp lực khác đang đồng thời tồn tại.
Vì sao quan hệ vợ chồng dễ căng thẳng khi thu nhập giảm?
Một cơ chế thường được mô tả trong các mô hình nghiên cứu về căng thẳng gia đình là chuỗi: khó khăn kinh tế → cảm nhận áp lực kinh tế → căng thẳng cảm xúc → thay đổi cách tương tác giữa các thành viên. Điều đó giải thích vì sao bản thân việc có ít tiền hơn chưa chắc trực tiếp tạo ra xung đột; yếu tố trung gian quan trọng là cách mỗi người cảm nhận và xử lý áp lực.
Khi ngân sách rộng, khác biệt trong quan điểm tài chính có thể chưa gây vấn đề lớn. Một người thích tiết kiệm nhiều hơn, người kia ưu tiên trải nghiệm; một người muốn trả nợ nhanh, người kia muốn duy trì mức sống hiện tại. Khi thu nhập giảm, các khác biệt này trở thành những quyết định có hậu quả trực tiếp. Khoản tiền dành cho mục tiêu của người này có thể đồng nghĩa với việc mục tiêu của người kia phải trì hoãn.
Áp lực còn tăng nếu hai người không thống nhất về mức độ nghiêm trọng của tình hình. Một người muốn cắt giảm mạnh ngay lập tức trong khi người kia cho rằng đó chỉ là khó khăn tạm thời. Khi tranh luận chuyển từ “chúng ta nên dùng tiền thế nào” sang “anh/em là người tiêu tiền thiếu trách nhiệm”, vấn đề tài chính đã biến thành đánh giá về con người và mối quan hệ.
Sự mất cân bằng quyền quyết định cũng có thể xuất hiện. Người có thu nhập cao hơn sau cú giảm có thể vô tình hoặc cố ý chi phối các lựa chọn tài chính. Ngược lại, người bị giảm thu nhập có thể rút khỏi quá trình quyết định vì cảm giác mình không còn tiếng nói. Cả hai đều làm giảm tính hợp tác.
Vì vậy, không nên kết luận rằng thu nhập giảm tất yếu khiến quan hệ xấu đi. Điều quyết định nhiều hơn là gia đình có biến một vấn đề chung thành cuộc đối đầu giữa các cá nhân hay không. Khi số liệu tài chính được nhìn nhận như một bài toán chung thay vì bằng chứng để quy trách nhiệm, nguy cơ xung đột thường dễ kiểm soát hơn.
Trẻ em và nếp sinh hoạt gia đình có thể bị ảnh hưởng ra sao?
Trẻ em không trực tiếp quản lý ngân sách nhưng vẫn có thể chịu tác động từ sự thay đổi của môi trường gia đình. Các em có thể nhận thấy việc ăn uống, vui chơi, học thêm hoặc các hoạt động thường ngày bị thay đổi. Quan trọng hơn, trẻ cũng có thể cảm nhận được bầu không khí căng thẳng giữa người lớn ngay cả khi không biết chính xác nguyên nhân tài chính.
Ảnh hưởng không nhất thiết đến từ việc giảm một khoản chi cụ thể. Nếu cha mẹ phải dành nhiều thời gian hơn để tìm cách bổ sung thu nhập, giải quyết các khoản đến hạn hoặc tranh luận về tiền, nguồn thời gian và sự chú ý dành cho con có thể giảm. Nếp sinh hoạt có thể thiếu ổn định hơn, còn những quyết định vốn đơn giản như mua đồ dùng học tập hoặc tham gia một hoạt động ngoại khóa trở nên khó khăn hơn.
Một ranh giới quan trọng là cho trẻ biết gia đình đang điều chỉnh chi tiêu khác với việc khiến trẻ phải gánh trách nhiệm cho vấn đề tài chính của người lớn. Giải thích phù hợp với độ tuổi có thể giúp trẻ hiểu vì sao một số kế hoạch thay đổi. Ngược lại, liên tục nhắc trẻ rằng gia đình thiếu tiền hoặc để trẻ cảm thấy nhu cầu của mình là nguyên nhân gây khó khăn có thể làm tăng cảm giác lo lắng không cần thiết.
Không phải mọi thay đổi mức sống đều gây tác động tiêu cực lâu dài. Nếu các sinh hoạt cốt lõi vẫn ổn định và người lớn duy trì được cách giao tiếp an toàn, một giai đoạn cắt giảm chi tiêu có thể chỉ là sự điều chỉnh tạm thời chứ không nhất thiết trở thành khủng hoảng gia đình.
Khi nào áp lực thu nhập giảm có nguy cơ trở thành khủng hoảng gia đình?
Mức giảm thu nhập chỉ là một biến số. Để đánh giá mức độ nghiêm trọng, gia đình cần nhìn đồng thời vào khả năng đáp ứng nghĩa vụ tài chính, thời gian có thể duy trì mức chi thiết yếu và chất lượng tương tác giữa các thành viên.
Ba con số đặc biệt hữu ích để nhìn rõ tình hình là:
· Thu nhập khả dụng mới sau khi nguồn thu giảm
· Tổng chi phí thiết yếu và nghĩa vụ cố định mỗi tháng
· Số tháng chi thiết yếu mà nguồn tiền dự phòng hiện tại có thể trang trải
Nếu thu nhập mới vẫn đủ cho các nghĩa vụ cơ bản và cú giảm chỉ ngắn hạn, áp lực chủ yếu có thể nằm ở việc điều chỉnh kỳ vọng và chi tiêu. Nếu chi phí thiết yếu đã lớn hơn dòng tiền hiện có, tiền dự phòng giảm nhanh hoặc các khoản thanh toán liên tục phải trì hoãn, áp lực mang tính cấu trúc hơn và cần được xử lý sớm.
Về mặt quan hệ, dấu hiệu đáng chú ý không chỉ là việc hai người có tranh luận về tiền. Tranh luận có thể là một phần bình thường của quá trình thích nghi. Nguy cơ cao hơn xuất hiện khi các cuộc trao đổi liên tục chuyển thành đổ lỗi, che giấu khoản chi hoặc khoản nợ, né tránh hoàn toàn việc nói về tài chính, hoặc dùng tiền như công cụ để kiểm soát người khác.
Cách xử lý thực tế nên bắt đầu từ việc tách ba vấn đề vốn dễ bị trộn lẫn: con số tài chính, quyết định cần thực hiện và cảm xúc của từng người. Một bảng ngân sách có thể trả lời gia đình thiếu bao nhiêu tiền, nhưng không tự giải quyết cảm giác thất vọng hay bất công. Ngược lại, chỉ trấn an nhau mà không nhìn vào các nghĩa vụ sắp đến hạn cũng không làm biến mất khoảng hụt dòng tiền.
Vì thế, bước hữu ích nhất thường không phải cắt mọi khoản chi cùng lúc mà là xác định mức thiếu hụt thực tế, thống nhất thứ tự ưu tiên và phân chia trách nhiệm sao cho cả hai bên đều biết điều gì đang xảy ra. Nếu căng thẳng đã kéo dài đến mức ảnh hưởng nghiêm trọng đến sinh hoạt, sức khỏe tinh thần hoặc tạo ra đe dọa và bạo lực trong gia đình, vấn đề đã vượt ra ngoài một cuộc bất đồng ngân sách thông thường và cần đến hỗ trợ chuyên môn hoặc hỗ trợ an toàn phù hợp.
Thu nhập giảm đột ngột có thể tạo ra nhiều lớp áp lực cùng lúc: thiếu hụt ngân sách, khó khăn trong việc đáp ứng nghĩa vụ tài chính, lo lắng về tương lai, căng thẳng trong quan hệ vợ chồng và những thay đổi trong sinh hoạt của con cái. Điểm quan trọng là các áp lực này có liên hệ với nhau; vấn đề tiền bạc có thể làm tăng căng thẳng cảm xúc, còn căng thẳng cảm xúc lại khiến việc đưa ra quyết định tài chính trở nên khó khăn hơn.
Mức độ ảnh hưởng không thể đánh giá chỉ bằng tỷ lệ thu nhập bị giảm. Gia đình có biên an toàn ngân sách lớn, tiền dự phòng và khả năng trao đổi rõ ràng có thể thích nghi tốt hơn với cùng một cú sốc thu nhập. Ngược lại, nghĩa vụ cố định cao, thiếu dự phòng, tình trạng kéo dài và giao tiếp mang tính đổ lỗi có thể khiến một khó khăn tài chính nhanh chóng trở thành áp lực trên toàn bộ hệ thống gia đình. Vì vậy, hiểu đúng khoảng hụt tài chính và giữ cách xử lý vấn đề mang tính hợp tác là hai yếu tố then chốt để hạn chế tác động lan rộng từ thu nhập sang các mối quan hệ.

GỬI Ý KIẾN BÌNH LUẬN
