Kinh tế xã hội
Kinh tế xã hội phản ánh những thay đổi về việc làm, thu nhập, giá cả, tiêu dùng và thị trường đang tác động trực tiếp đến gia đình và đời sống cộng đồng.
Xử lý kiểm soát tài chính trong gia đình quá mức
Kiểm soát tài chính trong gia đình là một vấn đề thường xuất hiện khi các thành viên có cách nhìn khác nhau về tiền bạc, trách nhiệm và quyền quyết định. Việc cùng quản lý thu nhập, chi tiêu và kế hoạch tài chính là cần thiết, nhưng khi một người muốn nắm toàn bộ quyền kiểm soát, hạn chế quyền tiếp cận thông tin hoặc sử dụng tiền bạc để gây áp lực, vấn đề không còn chỉ là quản lý tài chính mà liên quan đến sự cân bằng trong mối quan hệ.

Vì sao phát sinh xung đột vợ chồng vì nợ?
Nợ cá nhân không chỉ là vấn đề tài chính mà còn có thể trở thành vấn đề trong mối quan hệ hôn nhân. Khi một khoản nợ được hình thành mà không có sự trao đổi rõ ràng giữa hai vợ chồng, nó dễ tạo ra cảm giác thiếu minh bạch, mất kiểm soát hoặc bị đặt vào tình thế phải gánh chịu hậu quả từ quyết định của người còn lại
Cách giải quyết mâu thuẫn tiết kiệm và chi tiêu
Vấn đề tiền bạc là một trong những nguyên nhân phổ biến tạo ra căng thẳng trong đời sống hôn nhân. Khi một người ưu tiên tiết kiệm để đảm bảo an toàn tương lai, trong khi người còn lại muốn chi tiêu để nâng cao chất lượng cuộc sống hiện tại, sự khác biệt này dễ trở thành tranh cãi.
Cách xử lý mâu thuẫn hỗ trợ tài chính người thân
Mâu thuẫn hỗ trợ tài chính người thân thường không chỉ xoay quanh câu hỏi “cho bao nhiêu”. Tiền còn gắn với cảm nhận về nghĩa vụ, công bằng, trách nhiệm và quyền quyết định. Một nghiên cứu năm 2023 về xung đột tài chính trong các mối quan hệ cho thấy các chủ đề nổi bật gồm đóng góp không công bằng, khác biệt giá trị, điều khoản tài chính, quyết định một phía và cảm nhận về sự thiếu trách nhiệm; các chủ đề này quy về hai trục lớn là công bằng và trách nhiệm.
Tác động của xung đột do chi tiêu quá mức
Xung đột do chi tiêu quá mức không chỉ xuất phát từ số tiền đã được sử dụng mà còn liên quan đến cảm giác thiếu an toàn, mất cân bằng trách nhiệm và sự khác biệt trong quan điểm tài chính giữa các thành viên gia đình. Khi một người thường xuyên chi tiêu vượt quá khả năng kiểm soát hoặc không thống nhất với kế hoạch chung, vấn đề tài chính có thể dần trở thành vấn đề về niềm tin và mối quan hệ.
Mâu thuẫn tài chính do chênh lệch thu nhập giữa vợ chồng
Chênh lệch thu nhập có thể tạo ra mâu thuẫn từ sự khác biệt trong cách nhìn về tiền bạc
Khác biệt quan điểm tiền bạc gây xung đột thế nào?
Khác biệt quan điểm tiền bạc không tự động gây xung đột. Vấn đề xuất hiện khi mỗi người gắn tiền với những nhu cầu và giá trị khác nhau nhưng lại mặc nhiên cho rằng cách nhìn của mình là hợp lý hơn. Một khoản chi có thể được người này xem là cần thiết cho chất lượng cuộc sống, trong khi người khác coi đó là sự đe dọa đối với an toàn tài chính.
Những dấu hiệu xung đột tài chính trở nên nghiêm trọng
Bất đồng tài chính thường bắt đầu từ những khác biệt trong cách chi tiêu, tiết kiệm, ưu tiên mục tiêu hoặc quản lý trách nhiệm tiền bạc. Tuy nhiên, khi các bất đồng này chuyển từ tranh luận về vấn đề cụ thể sang ảnh hưởng đến cách hai người nhìn nhận, đối xử và tin tưởng lẫn nhau, đó có thể là dấu hiệu xung đột tài chính đã trở nên nghiêm trọng
Những nguyên nhân xung đột tài chính gia đình phổ biến
Tiền bạc không chỉ là vấn đề về con số mà còn liên quan đến giá trị sống, trách nhiệm, sự tin tưởng và cách mỗi thành viên nhìn nhận về an toàn trong gia đình. Khi các quan điểm này khác nhau nhưng không được trao đổi rõ ràng, mâu thuẫn tài chính dễ phát sinh.
Những sai lầm quyết định tài chính gia đình thường gặp
Một quyết định tài chính gia đình thiếu hợp lý không nhất thiết bắt nguồn từ việc thiếu kiến thức về tiền. Nhiều sai lầm xuất hiện khi các thành viên có mục tiêu khác nhau, đánh giá rủi ro không giống nhau hoặc chỉ tập trung vào lợi ích trước mắt mà bỏ qua tác động dài hạn.
Bản chất và nguồn gốc xung đột tài chính trong gia đình
Tiền là một nguồn lực có thể đo đếm, nhưng quyết định về tiền đồng thời liên quan đến cảm giác an toàn, quyền tự chủ, trách nhiệm và sự công bằng. Vì vậy, hai thành viên có thể nhìn cùng một khoản thu nhập hoặc một khoản chi nhưng đưa ra những đánh giá rất khác nhau.
Dấu hiệu cần điều chỉnh quyết định tài chính
Một quyết định tài chính không trở nên sai chỉ vì kết quả trong một thời điểm không như mong đợi. Dấu hiệu quan trọng hơn là những điều kiện từng khiến quyết định đó hợp lý đã thay đổi. Với quyết định đầu tư, chẳng hạn, mục tiêu, thời hạn, tình hình tài chính hiện tại và khả năng chịu tổn thất đều là những yếu tố cần được xem xét khi xác định mức rủi ro phù hợp.
Nguyên tắc sử dụng tiền chung cho mục tiêu cá nhân
Tiền chung thường được hình thành để đáp ứng những nhu cầu mà các thành viên cùng chịu trách nhiệm: chi phí sinh hoạt, trả nợ, dự phòng, chăm sóc con cái hoặc các mục tiêu đã thống nhất. Vì vậy, khi một người muốn dùng khoản tiền này cho nhu cầu riêng, câu hỏi quan trọng không chỉ là “mục tiêu đó có chính đáng không”, mà là việc rút tiền có phù hợp với mục đích của quỹ và thỏa thuận chung hay không.
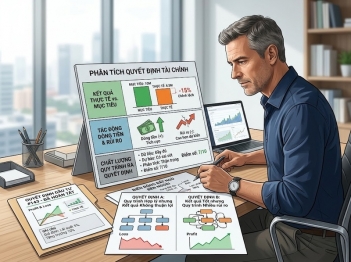
Cách đánh giá quyết định tài chính sau thực hiện
Đánh giá một quyết định tài chính sau khi đã thực hiện không nên chỉ dừng ở câu hỏi “đang lãi hay lỗ?”. Một cuộc hậu kiểm có giá trị cần xem xét đồng thời ba tầng: kết quả thực tế so với mục tiêu ban đầu, tác động tổng thể lên tình hình tài chính và chất lượng của chính quá trình ra quyết định.
Đánh giá quyết định tài chính khi thu nhập tăng
Thu nhập tăng mở ra nhiều lựa chọn cùng lúc: trả nợ nhanh hơn, tăng quỹ dự phòng, đầu tư, đổi nhà hoặc xe, chi nhiều hơn cho chất lượng sống hay dành tiền cho mục tiêu dài hạn. Vấn đề là những lựa chọn này không có cùng mức rủi ro, tính thanh khoản, thời hạn và tác động đến dòng tiền tương lai.
Thứ tự quyết định tài chính khi thu nhập giảm
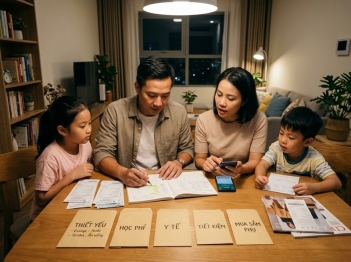
Khi thu nhập giảm, vấn đề quan trọng không phải là cắt giảm mọi khoản chi một cách tùy ý mà là xác định đúng thứ tự ưu tiên. Một quyết định tài chính hợp lý cần giúp gia đình duy trì khả năng chi trả, tránh rơi vào vòng xoáy nợ và bảo vệ các mục tiêu quan trọng trong tương lai.
Cách đánh giá trước quyết định vay tiền gia đình
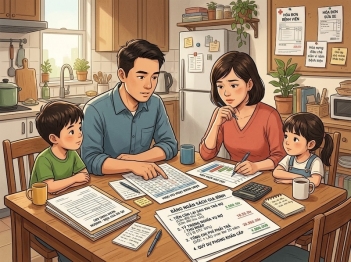
Một quyết định vay tiền gia đình tốt không bắt đầu bằng câu hỏi “ngân hàng có cho vay bao nhiêu?” mà bằng câu hỏi “sau khi trả nợ, gia đình còn đủ tiền để duy trì cuộc sống và chịu được một cú sốc hay không?”. Khả năng được phê duyệt và khả năng trả nợ bền vững là hai việc khác nhau: bên cho vay chủ yếu đánh giá rủi ro tín dụng theo tiêu chí của họ, còn gia đình phải tự bảo vệ dòng tiền, quỹ dự phòng và các mục tiêu thiết yếu của mình.
Tiêu chí quyết định sử dụng quỹ dự phòng
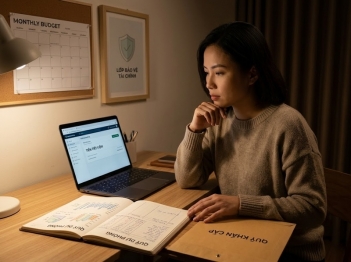
Quỹ dự phòng không phải là khoản tiền “không được đụng đến”. Mục đích của nó chính là tạo một vùng đệm khi xuất hiện khoản chi ngoài kế hoạch hoặc cú sốc tài chính. CFPB định nghĩa quỹ khẩn cấp là khoản tiền mặt dành riêng cho các chi phí không dự kiến hoặc tình huống tài chính khẩn cấp, chẳng hạn sửa xe, sửa nhà, chi phí y tế hoặc mất thu nhập.
Tiêu chí quyết định hỗ trợ tài chính người thân
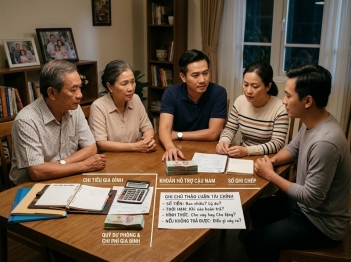
Hỗ trợ tài chính trong gia đình có thể giải quyết một khó khăn thực tế rất nhanh, nhưng bản chất của quyết định này là phân bổ nguồn lực giữa hai nhu cầu cùng tồn tại: nhu cầu của người đang cần giúp và nhu cầu bảo vệ sự ổn định của người cung cấp tiền. Vì vậy, câu hỏi phù hợp không chỉ là “có nên giúp hay không”, mà còn là “có thể giúp bao nhiêu, bằng hình thức nào và đến giới hạn nào”.
Những thiên kiến quyết định tài chính thường gặp
Thiên kiến trong quyết định tài chính là những khuynh hướng nhận thức và hành vi khiến con người xử lý thông tin không hoàn toàn khách quan khi đứng trước lựa chọn về tiền bạc. Trong gia đình, chúng có thể xuất hiện khi phân bổ thu nhập, tiết kiệm, vay nợ, mua tài sản, đầu tư hoặc quyết định có nên thay đổi một phương án tài chính đã quen thuộc.
Tác động của áp lực người thân trong quyết định tài chính
Áp lực từ người thân có thể ảnh hưởng đến quyết định tài chính gia đình ngay cả khi không có sự ép buộc trực tiếp. Một lời đề nghị khó từ chối, sự so sánh với anh chị em, kỳ vọng phải “giúp người nhà”, mong muốn giữ thể diện hoặc niềm tin rằng người lớn tuổi luôn có nhiều kinh nghiệm hơn đều có thể làm thay đổi cách gia đình đánh giá một lựa chọn.
Cách đánh giá rủi ro quyết định tài chính gia đình
Một quyết định tài chính gia đình không nên được đánh giá chỉ bằng câu hỏi “có lời hay không” hoặc “có đủ tiền để làm ngay không”. Rủi ro thực sự nằm ở điều xảy ra với toàn bộ ngân sách gia đình nếu thu nhập giảm, chi phí tăng, khoản đầu tư mất giá hoặc một nghĩa vụ bất ngờ xuất hiện.
Khi nào nên ưu tiên lựa chọn tài chính an toàn?
Một lựa chọn tài chính an toàn không đơn thuần là phương án có lợi nhuận thấp hoặc không biến động. Trong tài chính gia đình, tính an toàn quan trọng hơn ở khả năng giữ cho tiền sẵn sàng đúng lúc, bảo vệ các nghĩa vụ thiết yếu và hạn chế nguy cơ một biến động tài chính buộc gia đình phải vay nợ hoặc bán tài sản vào thời điểm bất lợi. Investor.gov coi thời hạn đầu tư và khả năng chịu rủi ro là hai yếu tố cốt lõi khi xác định mức rủi ro phù hợp: thời hạn càng ngắn thì thông thường càng ít phù hợp với tài sản có biến động lớn.
Cách hạn chế quyết định tài chính theo cảm xúc
Một quyết định tài chính chịu ảnh hưởng của cảm xúc không nhất thiết là quyết định sai. Vấn đề xuất hiện khi trạng thái cảm xúc nhất thời thay đổi cách chúng ta đánh giá rủi ro, lợi ích hoặc mức độ cấp bách đến mức tiêu chí ban đầu bị bỏ qua.
Mục lục

Chuyên mục Kinh tế trên Gia đình và Xã hội tập trung vào những vấn đề kinh tế gần với đời sống, giúp người đọc hiểu rõ tác động của việc làm, thu nhập, sức mua, thị trường và các chuyển dịch kinh tế đến cá nhân, gia đình và cộng đồng.
Kinh tế hiện diện trong hầu hết quyết định thường ngày, từ công việc, thu nhập đến chi tiêu và kế hoạch dài hạn của mỗi gia đình. Chuyên mục Kinh tế cung cấp góc nhìn thực tế về những chuyển động kinh tế có ảnh hưởng trực tiếp đến con người và đời sống cộng đồng.
Chuyên mục Kinh tế có gì?
Nội dung chuyên mục tập trung vào những vấn đề kinh tế người đọc có thể cảm nhận trực tiếp trong cuộc sống. Thay vì đi sâu vào đầu tư hay phân tích tài chính chuyên ngành, các bài viết ưu tiên làm rõ mối quan hệ giữa kinh tế, mức sống và những lựa chọn của con người.
Việc làm, thu nhập và mức sống
Việc làm và thu nhập quyết định khả năng đáp ứng các nhu cầu thiết yếu, tích lũy và xây dựng kế hoạch dài hạn. Khi thị trường lao động thay đổi, cơ hội nghề nghiệp, mức lương, yêu cầu kỹ năng và độ ổn định của nguồn thu cũng thay đổi theo.
Với mỗi gia đình, biến động thu nhập có thể ảnh hưởng đến ngân sách dành cho nhà ở, học tập, chăm sóc sức khỏe, tiêu dùng và tiết kiệm. Vì vậy, nội dung không chỉ phản ánh diễn biến lao động mà còn xem xét tác động của chúng đến chất lượng sống.
Giá cả, tiêu dùng và sức mua
Giá hàng hóa và dịch vụ ảnh hưởng trực tiếp đến khả năng chi tiêu thực tế. Khi chi phí sinh hoạt tăng nhanh hơn thu nhập, sức mua giảm và hộ gia đình thường phải điều chỉnh cơ cấu ngân sách.
Những khoản thiết yếu như thực phẩm, điện nước, đi lại, giáo dục hay chăm sóc sức khỏe thường được ưu tiên trước. Các khoản mua sắm không cấp thiết, giải trí hoặc tích lũy có thể bị thu hẹp. Đây là một trong những mối liên hệ rõ nhất giữa kinh tế và gia đình trong đời sống hằng ngày.
Thị trường và chuyển dịch kinh tế
Thị trường thay đổi theo nhu cầu tiêu dùng, công nghệ, mô hình kinh doanh và khả năng cung ứng hàng hóa, dịch vụ. Những chuyển dịch này có thể tạo ra ngành nghề mới, thay đổi cách mua bán hoặc làm mất dần lợi thế của những phương thức cũ.
Theo dõi các thay đổi quan trọng giúp người đọc hiểu vì sao một số sản phẩm tăng giá, một nghề nghiệp trở nên cạnh tranh hơn hoặc một hình thức kinh doanh phát triển nhanh trong từng giai đoạn.
Kinh tế gia đình và cộng đồng
Kinh tế gia đình không chỉ là câu chuyện thu bao nhiêu, chi bao nhiêu mà còn liên quan đến cách phân bổ nguồn lực trước nhu cầu thực tế và rủi ro phát sinh.
Ở phạm vi rộng hơn, cơ hội việc làm, thu nhập bình quân, khả năng tiếp cận dịch vụ và mức chi phí sinh hoạt đều góp phần tạo nên điều kiện sống của một cộng đồng. Đây là điểm giao giữa các vấn đề kinh tế và xã hội, nơi biến động thị trường có thể trở thành thay đổi trong đời sống.
Kinh tế tác động đến đời sống thế nào?
Một thay đổi kinh tế thường không dừng ở những con số. Tác động cuối cùng được thể hiện qua cách con người kiếm tiền, chi tiêu, lựa chọn ưu tiên và chuẩn bị cho tương lai.
Ảnh hưởng đến phân bổ thu nhập
Khi nguồn thu ổn định, cá nhân và gia đình có nhiều khả năng dành ngân sách cho tiết kiệm, học tập hoặc các mục tiêu dài hạn. Ngược lại, khi thu nhập giảm hoặc chi phí tăng, phần lớn nguồn lực phải ưu tiên cho nhu cầu thiết yếu.
Sự thay đổi này ảnh hưởng trực tiếp đến khả năng tích lũy và mức độ chủ động trước các khoản chi bất ngờ. Vì vậy, nhìn vào thu nhập cần đặt cùng với sức mua và chi phí thực tế thay vì chỉ xét con số danh nghĩa.
Tác động đến lựa chọn của gia đình
Điều kiện kinh tế ảnh hưởng đến nhiều quyết định quan trọng như nơi ở, việc học của con, phương tiện đi lại, cách chăm sóc sức khỏe hay kế hoạch mua sắm lớn.
Khi nguồn lực hạn chế, gia đình thường phải cân đối giữa nhu cầu trước mắt và mục tiêu dài hạn. Những lựa chọn này phản ánh trực tiếp cách kinh tế tác động đến chất lượng sống chứ không chỉ đến mức chi tiêu.
Thay đổi cơ hội trong cộng đồng
Sự phát triển hoặc suy giảm của một ngành kinh tế có thể làm thay đổi nhu cầu lao động, cơ hội kinh doanh và mức thu nhập tại một khu vực.
Khi công việc và nguồn thu được mở rộng, người dân có thêm khả năng tiếp cận dịch vụ và cải thiện điều kiện sống. Ngược lại, việc làm thiếu ổn định có thể tạo áp lực lên hộ gia đình và làm gia tăng nhu cầu hỗ trợ trong cộng đồng.
Gia đình và Xã hội tiếp cận kinh tế thế nào?
Gia đình và Xã hội tiếp cận kinh tế từ góc nhìn của người đọc phổ thông: một biến động có ý nghĩa gì với công việc, thu nhập, gia đình và môi trường sống. Cách tiếp cận này giúp nội dung gần thực tế nhưng vẫn giữ được bản chất của vấn đề.
Đặt con người vào trung tâm
Số liệu chỉ thực sự hữu ích khi cho thấy điều gì đang thay đổi đối với con người. Vì vậy, nội dung ưu tiên làm rõ tác động đến việc làm, sức mua, khả năng chi trả hoặc cơ hội phát triển.
Một thay đổi về thị trường lao động, chẳng hạn, không chỉ được nhìn qua số lượng việc làm mà còn qua yêu cầu kỹ năng, mức thu nhập và khả năng thích nghi của người lao động.
Phân tích trong bối cảnh thực tế
Cùng một biến động kinh tế có thể tạo ra tác động khác nhau tùy ngành nghề, nhóm thu nhập hoặc điều kiện sống. Nội dung vì vậy cần được đặt trong bối cảnh cụ thể để tránh kết luận chung chung.
Cách tiếp cận này giúp người đọc hiểu nguyên nhân, phạm vi ảnh hưởng và những yếu tố cần theo dõi thay vì chỉ tiếp nhận một thông tin riêng lẻ.
Kết nối kinh tế với đời sống
Kinh tế luôn liên hệ với nhiều lĩnh vực khác. Sự phát triển của công nghệ, chẳng hạn, có thể làm thay đổi cách doanh nghiệp vận hành, tạo ra nghề nghiệp mới và tác động đến hành vi mua sắm.
Tương tự, chi phí học tập, chăm sóc sức khỏe hay nhà ở đều cho thấy kinh tế gắn trực tiếp với những quyết định quan trọng trong đời sống. Việc nhìn vấn đề theo mối liên hệ giúp người đọc có góc nhìn đầy đủ hơn.
Ai nên theo dõi chuyên mục Kinh tế?
Chuyên mục phù hợp với người muốn hiểu kinh tế qua những vấn đề thiết thực thay vì phân tích chuyên sâu về chứng khoán, đầu tư hoặc tài chính doanh nghiệp.
- Người quan tâm đến việc làm, thu nhập, giá cả và chi phí sinh hoạt.
- Gia đình cần theo dõi các yếu tố ảnh hưởng đến mức sống và khả năng cân đối ngân sách.
- Người muốn hiểu những thay đổi của thị trường đang tác động đến công việc và tiêu dùng ra sao.
- Người cần mở rộng Kiến thức về mối quan hệ giữa kinh tế, con người và cộng đồng.
- Người quan tâm đến những chuyển dịch kinh tế có khả năng làm thay đổi môi trường sống.
Qua các nội dung này, người đọc có thể hiểu kinh tế theo cách gần với thực tế và có thêm cơ sở để nhận diện những thay đổi đang ảnh hưởng đến cuộc sống.
Khám phá các chủ đề liên quan
Các vấn đề kinh tế thường liên kết với nhiều khía cạnh khác của đời sống. Việc mở rộng góc nhìn giúp người đọc hiểu đầy đủ hơn bối cảnh phía sau mỗi thay đổi.
- Gia đình: Những giá trị, mối quan hệ và điều kiện ảnh hưởng đến đời sống của mỗi hộ gia đình.
- Giáo dục: Quá trình phát triển tri thức, kỹ năng và năng lực thích nghi trước những yêu cầu mới của xã hội.
- Xã hội: Các vấn đề cộng đồng, môi trường sống và những chuyển biến đang tác động đến con người.
- Công nghệ: Những đổi mới đang làm thay đổi việc làm, kinh doanh, tiêu dùng và cách con người tiếp cận dịch vụ.
Chuyên mục Kinh tế trên Gia đình và Xã hội hướng đến việc làm rõ những mối liên hệ thực tế giữa kinh tế với việc làm, thu nhập, sức mua, gia đình và cộng đồng. Qua đó, người đọc có thể hiểu rõ hơn các chuyển động kinh tế xã hội và chủ động thích nghi với những thay đổi trong đời sống hiện đại.
